
Contact Whatsapp085210254902
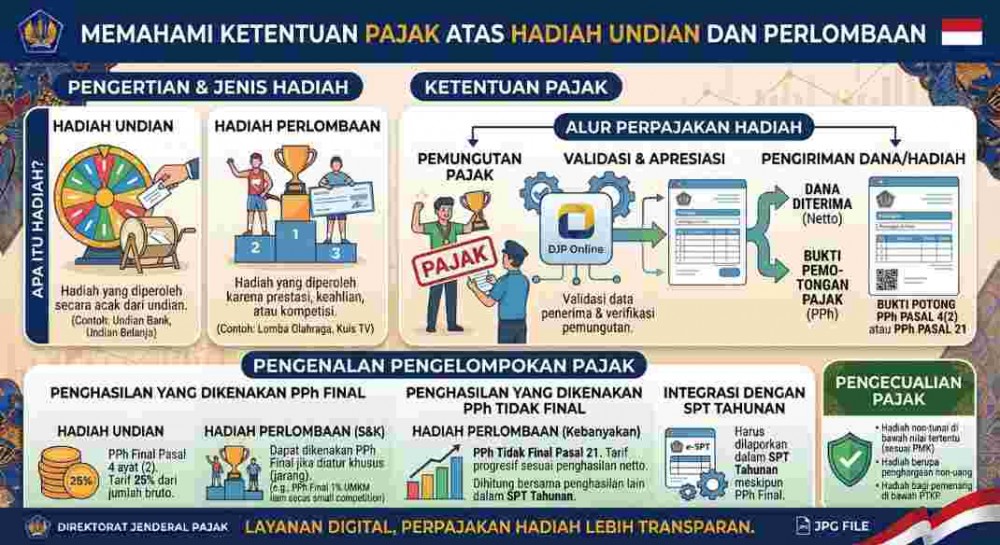
Setiap perolehan kekayaan tambahan berupa hadiah undian, perlombaan, pertandingan, penghargaan, atau bonus prestasi tidak luput dari kewajiban pemotongan Pajak Penghasilan sesuai dengan ketentuan hukum yang berlaku di Indonesia. Hadiah dari undian berhadiah umumnya dikenakan Pajak Penghasilan bersifat final dengan tarif yang cukup signifikan dari jumlah bruto nilai hadiah tersebut, di mana penyelenggara undian bertindak sebagai pihak yang wajib memotong dan menyetorkan pajak sebelum hadiah diserahkan kepada pemenang. Sementara itu, hadiah dari perlombaan atau penghargaan prestasi yang diterima oleh individu dikenakan pemotongan pajak tidak final berdasarkan lapisan tarif progresif atau tarif khusus berdasarkan status kepemilikan nomor identitas pajak penerima.
Kesimpulan: Pengenaan pajak atas hadiah memastikan bahwa setiap tambahan kemampuan ekonomis, darimana pun sumbernya, memberikan kontribusi proporsional pada kas negara.








 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com



Komentar Anda