
Contact Whatsapp085210254902
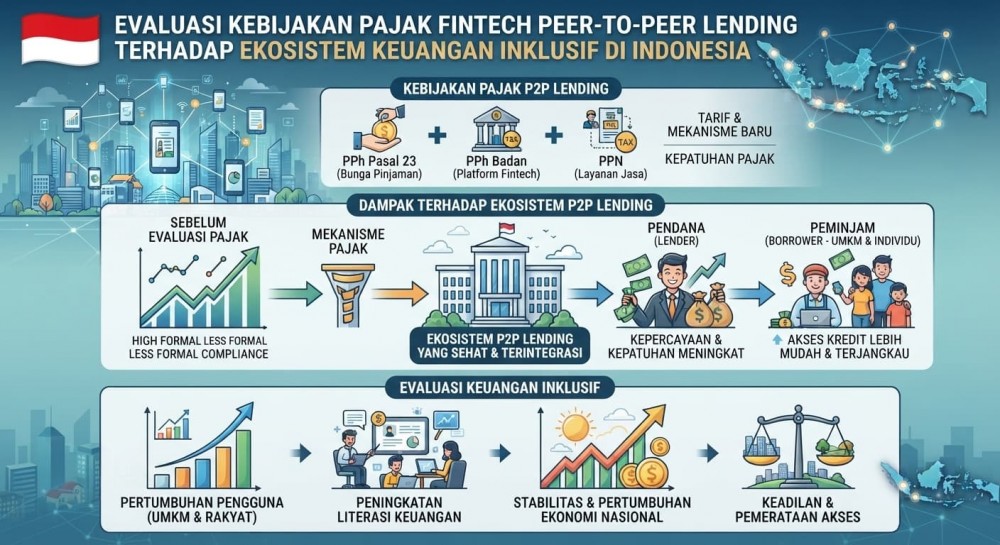
Membedah tatanan ketentuan perpajakan yang diterapkan pada industri jasa pendanaan bersama berbasis teknologi informasi (fintech peer-to-peer lending), meliputi pengenaan Pajak Penghasilan atas bunga pinjaman yang diterima oleh para pemberi pinjaman (lender) serta pengenaan Pajak Pertambahan Nilai atas jasa layanan platform penyelenggara. Artikel ini menguji apakah struktur tarif pajak yang berlaku saat ini telah menciptakan keadilan bagi industri keuangan digital dibandingkan dengan lembaga perbankan konvensional, atau justru menjadi hambatan bagi penetrasi permodalan UMKM. Melalui analisis data penyaluran pinjaman dan beban pajak efektif, studi ini mengevaluasi dampak langsung kebijakan fiskal terhadap pertumbuhan volume pembiayaan produktif bagi pelaku usaha kecil.
Kesimpulan: Kebijakan perpajakan pada industri fintech p2p lending harus dirancang dengan prinsip kehati-hatian agar mampu menjaga keseimbangan antara optimalisasi penerimaan negara dan fungsi inklusi keuangan bagi sektor UMKM.
Undang-Undang Terkait: UU PPh, UU PPN, serta ketentuan operasional Otoritas Jasa Keuangan (OJK).








 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com



Komentar Anda