Contact Whatsapp085210254902
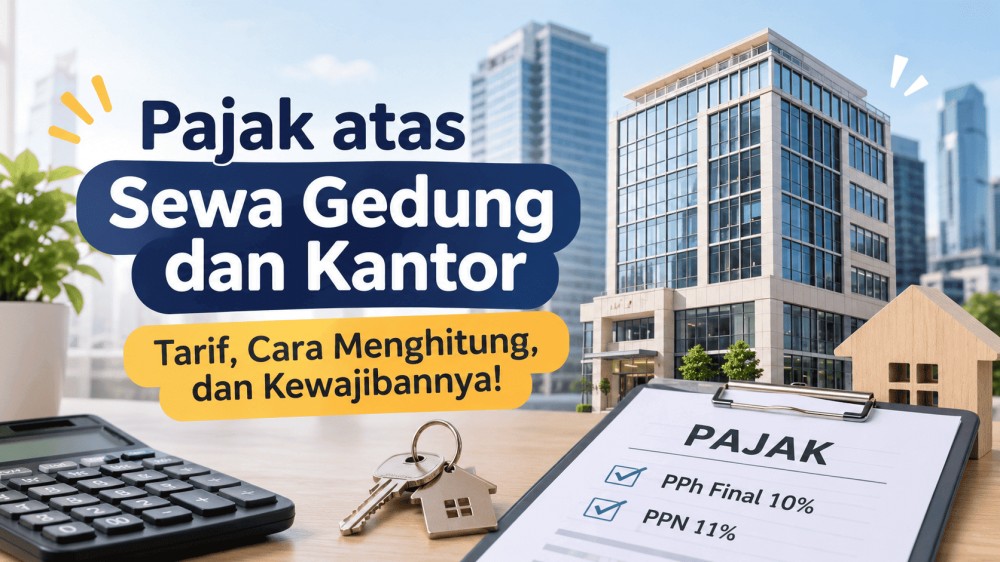
Dalam menjalankan bisnis, perusahaan sering kali membutuhkan gedung atau ruang kantor untuk menunjang kegiatan operasional. Namun, tahukah kamu bahwa transaksi penyewaan gedung dan bangunan memiliki kewajiban perpajakan?
Di Indonesia, penghasilan yang diterima pemilik gedung atau bangunan dari kegiatan persewaan tanah dan/atau bangunan dikenakan Pajak Penghasilan (PPh) Final Pasal 4 ayat (2).
Pajak ini berlaku atas penghasilan dari persewaan berbagai jenis properti, seperti:
Gedung perkantoran.
Ruko dan ruang usaha.
Rumah dan apartemen.
Gudang.
Toko dan bangunan komersial lainnya.
Selain PPh Final, transaksi sewa gedung juga dapat berkaitan dengan Pajak Pertambahan Nilai (PPN), tergantung status Pengusaha Kena Pajak (PKP) pihak yang menyewakan dan ketentuan yang berlaku.
Berdasarkan Peraturan Pemerintah Nomor 34 Tahun 2017, penghasilan dari persewaan tanah dan/atau bangunan dikenakan PPh Final Pasal 4 ayat (2) sebesar 10% dari jumlah bruto nilai persewaan.
Tarif ini berlaku baik untuk wajib pajak orang pribadi maupun badan yang menerima penghasilan dari persewaan tanah dan/atau bangunan.
Contoh objek persewaan yang dikenakan PPh Final antara lain:
Sewa gedung perkantoran.
Sewa ruko.
Sewa gudang.
Sewa ruang usaha.
Sewa bangunan komersial.
Untuk memahami perhitungannya, mari lihat contoh transaksi berikut.
PT ABC menyewa sebuah gedung kantor dengan biaya sewa sebesar Rp100.000.000 untuk satu tahun.
Perhitungan PPh Final:
|
Keterangan |
Jumlah |
|---|---|
|
Nilai sewa gedung |
Rp100.000.000 |
|
Tarif PPh Final |
10% |
|
PPh Final Pasal 4 ayat (2) |
Rp10.000.000 |
Dengan demikian, PPh Final yang harus dipotong atau dibayarkan adalah Rp10.000.000.
Apabila PT ABC merupakan pihak yang wajib melakukan pemotongan, perusahaan akan memotong pajak tersebut dari pembayaran kepada pemilik gedung dan menyetorkannya ke kas negara.
Selain PPh Final, transaksi sewa gedung dan kantor juga dapat dikenakan Pajak Pertambahan Nilai (PPN).
Namun, PPN berlaku apabila pihak yang menyewakan merupakan Pengusaha Kena Pajak (PKP) dan penyerahan jasanya memenuhi ketentuan PPN.
Berdasarkan ketentuan yang berlaku sejak 1 Januari 2025, tarif PPN secara umum adalah 12%. Untuk penyerahan Jasa Kena Pajak biasa, termasuk jasa persewaan gedung, digunakan Dasar Pengenaan Pajak berupa nilai lain sebesar 11/12 dari penggantian.
Dengan demikian, beban PPN efektif secara umum menjadi 11% dari nilai penggantian.
Contoh perhitungan:
PT ABC menyewa gedung kantor senilai Rp100.000.000 dari pemilik gedung yang sudah berstatus PKP.
|
Keterangan |
Jumlah |
|---|---|
|
Nilai sewa |
Rp100.000.000 |
|
PPN efektif 11% |
Rp11.000.000 |
|
Total sebelum pemotongan PPh |
Rp111.000.000 |
Perlu diperhatikan bahwa PPh Final dan PPN merupakan dua jenis pajak berbeda. PPh Final dikenakan atas penghasilan dari persewaan, sedangkan PPN berkaitan dengan penyerahan jasa persewaan oleh PKP.
Kewajiban pemotongan PPh Final bergantung pada pihak yang melakukan transaksi.
A. Jika penyewa merupakan perusahaan atau badan usaha
Apabila penyewa merupakan badan pemerintah, badan dalam negeri, penyelenggara kegiatan, atau pihak lain yang ditentukan dalam ketentuan perpajakan, penyewa wajib memotong PPh Final sebesar 10% dari jumlah bruto nilai persewaan.
Penyewa juga harus membuat bukti potong dan menyetorkan pajak yang telah dipotong sesuai ketentuan.
B. Jika penyewa merupakan orang pribadi biasa
Apabila penyewa merupakan orang pribadi yang bukan pihak pemotong pajak, kewajiban penyetoran PPh Final dilakukan sendiri oleh pemilik gedung atau pihak yang menerima penghasilan sewa.
Ya. Hal ini sering kali terlewatkan dalam transaksi persewaan gedung.
Berdasarkan PP Nomor 34 Tahun 2017, jumlah bruto nilai persewaan tidak hanya mencakup harga sewa utama, tetapi juga pembayaran lain yang berkaitan dengan bangunan tersebut.
Contohnya:
Biaya perawatan gedung.
Biaya pemeliharaan.
Biaya keamanan.
Biaya layanan (service charge).
Biaya fasilitas lainnya.
Biaya tersebut termasuk dalam jumlah bruto persewaan meskipun dicantumkan secara terpisah dalam perjanjian sewa.
Misalnya, PT ABC menyewa gedung kantor dari PT XYZ dengan rincian berikut:
|
Keterangan |
Jumlah |
|---|---|
|
Biaya sewa gedung |
Rp100.000.000 |
|
Service charge |
Rp10.000.000 |
|
Jumlah bruto sewa |
Rp110.000.000 |
|
PPh Final 10% |
Rp11.000.000 |
|
PPN efektif 11% (jika memenuhi ketentuan) |
Rp12.100.000 |
Dengan asumsi PT XYZ merupakan PKP dan PT ABC merupakan pihak yang wajib memotong PPh Final, maka perhitungannya:
PPh Final: 10% × Rp110.000.000 = Rp11.000.000.
PPN: 11% × Rp110.000.000 = Rp12.100.000.
Total tagihan sebelum pemotongan PPh: Rp122.100.000.
Pembayaran bersih kepada PT XYZ: Rp111.100.000.
PPh Final yang disetorkan PT ABC: Rp11.000.000.
Contoh tersebut menggunakan asumsi bahwa seluruh service charge berkaitan dengan persewaan gedung dan tidak termasuk PPN dalam dasar pengenaan PPh Final.
Berikut beberapa peraturan yang menjadi dasar pembahasan pajak persewaan gedung dan kantor:
PP Nomor 34 Tahun 2017 tentang Pajak Penghasilan atas Penghasilan dari Persewaan Tanah dan/atau Bangunan.
UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (HPP), yang mengubah sejumlah ketentuan perpajakan termasuk PPN.
PMK Nomor 131 Tahun 2024 tentang Perlakuan PPN atas Impor dan Penyerahan Barang Kena Pajak dan Jasa Kena Pajak.
Ketentuan pelaksanaan pemotongan dan pemungutan PPh Final Pasal 4 ayat (2).
Penyewaan gedung dan kantor bukan hanya berkaitan dengan biaya operasional perusahaan, tetapi juga memiliki kewajiban perpajakan yang perlu diperhatikan.
Secara umum, penghasilan dari persewaan tanah dan/atau bangunan dikenakan PPh Final sebesar 10% dari jumlah bruto nilai persewaan. Selain itu, transaksi juga dapat dikenakan PPN apabila pihak yang menyewakan merupakan PKP dan memenuhi ketentuan yang berlaku.
Oleh karena itu, perusahaan maupun pemilik gedung perlu memahami ketentuan perpajakan agar proses transaksi, pemotongan, penyetoran, dan pelaporan pajak dapat dilakukan dengan benar.





 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com

Komentar Anda