Contact Whatsapp085210254902
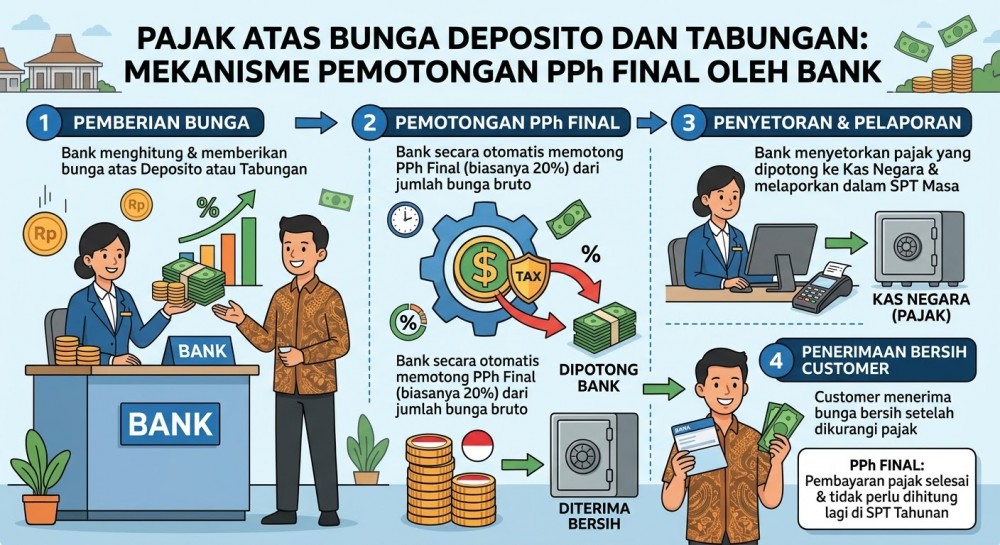
Setiap warga negara atau badan usaha yang menyimpan dana di lembaga perbankan dalam bentuk deposito, tabungan, maupun menempatkan dana pada instrumen diskonto Sertifikat Bank Indonesia (SBI) pasti akrab dengan potongan pajak otomatis pada setiap akhir bulan. Penghasilan yang bersumber dari bunga simpanan perbankan ini dikategorikan sebagai objek Pajak Penghasilan yang pengenaannya bersifat final (PPh Final). Berdasarkan ketentuan yang berlaku, tarif standar PPh Final atas bunga deposito dan tabungan ditetapkan sebesar 20% dari jumlah bruto bunga yang diterima oleh Wajib Pajak Dalam Negeri.
Proses pemotongan pajak ini dilakukan secara langsung dan otomatis oleh pihak bank pembayar sesaat sebelum bunga tersebut dikreditkan ke rekening nasabah, sehingga nasabah akan menerima laporan dalam bentuk bukti potong resmi. Namun, terdapat pengecualian khusus di mana simpanan dengan jumlah nominal saldo yang sangat kecil (di bawah batas minimum tertentu yang ditetapkan pemerintah) dibebaskan dari pemotongan pajak ini guna melindungi penabung kecil. Bagi wajib pajak, karena sifatnya yang sudah final, penghasilan bunga bank tersebut cukup dilaporkan pada bagian daftar penghasilan yang dikenakan PPh final di dalam SPT Tahunan tanpa perlu dihitung ulang dengan tarif progresif umum.
Kesimpulan: Pemotongan PPh Final atas bunga perbankan berjalan otomatis oleh sistem bank, sehingga Wajib Pajak cukup melaporkannya sebagai penghasilan final di SPT.





 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com

Komentar Anda