Contact Whatsapp085210254902
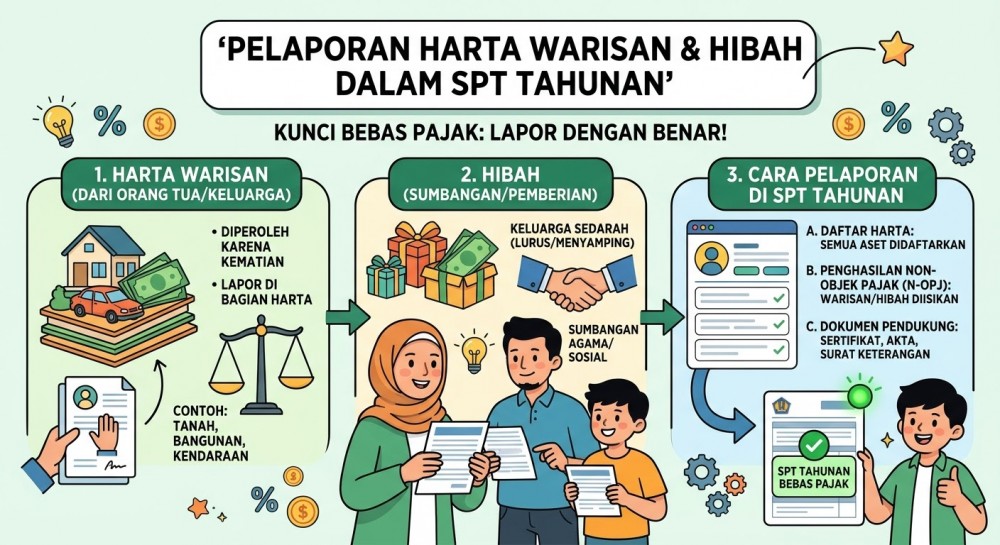
Secara normatif berdasarkan undang-undang perpajakan yang berlaku di Indonesia, harta warisan serta hibah yang diterima oleh keluarga sedarah dalam garis keturunan lurus satu derajat (misalnya dari orang tua ke anak kandung) bukan merupakan objek Pajak Penghasilan. Walaupun demikian, harta warisan atau hibah bernilai besar sering kali menjadi pemicu diterbitkannya Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) oleh Kantor Pelayanan Pajak jika wajib pajak lalai dalam melaporkannya di dalam Surat Pemberitahuan (SPT) Tahunan Orang Pribadi.
Agar terlindungi dari potensi kesalahpahaman pemeriksaan pajak, penerima warisan atau hibah wajib melakukan pelaporan secara transparan. Langkah pertamanya adalah mencantumkan nilai aset warisan/hibah tersebut pada bagian lampiran penghasilan yang bukan objek pajak di SPT Tahunan pada tahun aset tersebut diterima. Langkah keduanya adalah memindahkan atau menambahkan rincian aset tersebut (seperti tanah, bangunan, atau saham) ke dalam daftar harta kekayaan akhir tahun di SPT Tahunan. Dengan pencatatan administratif yang rapi ini, asal-usul kepemilikan aset menjadi sah secara hukum perpajakan dan tidak akan dianggap sebagai tambahan penghasilan tersembunyi.
Kesimpulan: Warisan dan hibah bebas PPh mutlak memerlukan pelaporan administratif yang tertib di SPT Tahunan sesuai ketentuan hubungan keluarga lurus agar aman dari koreksi fiskal.





 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com

Komentar Anda