Contact Whatsapp085210254902
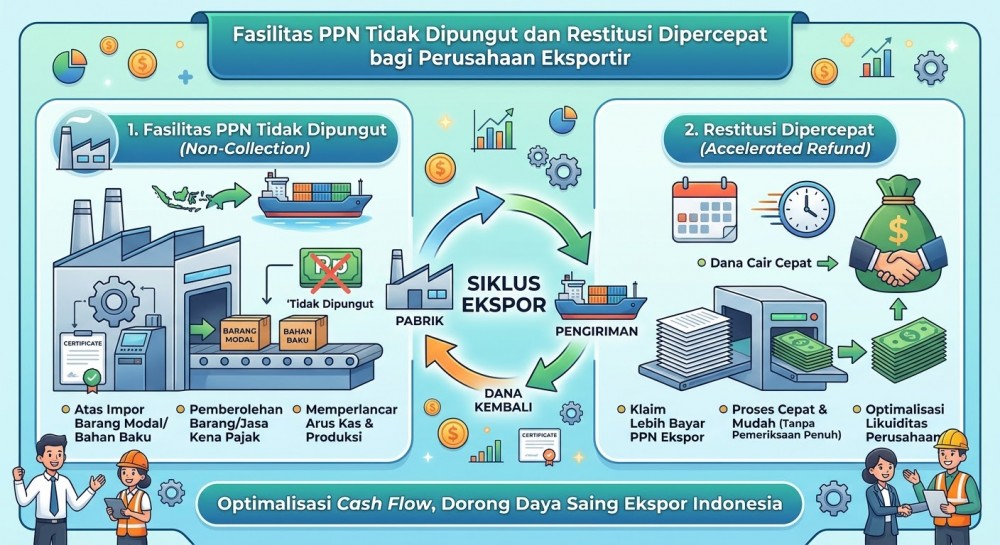
Sektor manufaktur berorientasi ekspor memegang peranan vital dalam menyumbang devisa negara dan menggerakkan roda perekonomian nasional. Untuk menjaga daya saing produk manufaktur Indonesia di pasar global, pemerintah memberikan fasilitas perpajakan khusus berupa pengenaan Pajak Pertambahan Nilai (PPN) dengan tarif 0% atas ekspor Barang Kena Pajak berwujud, Barang Kena Pajak tidak berwujud, maupun Jasa Kena Pajak tertentu. Melalui tarif 0%, eksportir dapat mengkreditkan Pajak Masukan atas perolehan bahan baku produksi di dalam negeri.
Selain fasilitas PPN 0%, perusahaan manufaktur yang dikategorikan sebagai Pengusaha Kena Pajak (PKP) Berisiko Rendah atau eksportir berpatutan tinggi berhak mendapatkan fasilitas pengembalian pendahuluan kelebihan pembayaran pajak (restitusi PPN dipercepat). Dengan fasilitas ini, proses pencairan dana restitusi PPN dapat diselesaikan oleh otoritas pajak dalam hitungan bulan tanpa harus melalui prosedur audit pemeriksaan lapangan yang panjang dan menyita waktu operasional perusahaan. Kebijakan ini sangat efektif dalam menjaga likuiditas arus kas (cash flow) korporasi manufaktur sehingga modal kerja dapat segera diputar kembali untuk kapasitas produksi berikutnya.
Kesimpulan: Fasilitas PPN ekspor 0% dan restitusi dipercepat sangat membantu menjaga likuiditas arus kas operasional industri manufaktur nasional di kancah global.





 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com

Komentar Anda