Contact Whatsapp085210254902
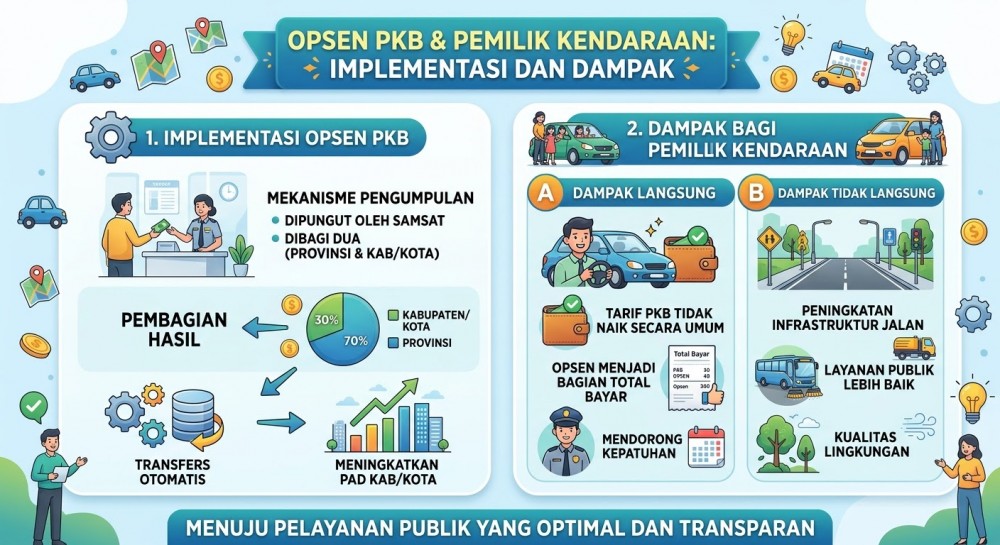
Sistem perpajakan daerah di Indonesia mengalami pembaruan struktural yang signifikan dengan diberlakukannya kebijakan opsen pajak daerah, termasuk Opsen Pajak Kendaraan Bermotor (PKB) dan Opsen Bea Balik Nama Kendaraan Bermotor (BBNKB). Secara definisi, opsen adalah pungutan tambahan pajak menurut persentase tertentu yang dikenakan atas pajak terutang. Melalui kebijakan ini, pemerintah kabupaten dan kota di seluruh Indonesia mendapatkan kewenangan untuk memungut tambahan opsen dari PKB yang dibayarkan oleh pemilik kendaraan di wilayah administratif mereka.
Perubahan mendasar ini bertujuan untuk memperkuat kemandirian fiskal daerah kabupaten/kota secara langsung, sehingga dana pembangunan infrastruktur jalan raya dapat bersumber secara proporsional dari kendaraan yang beroperasi di wilayah tersebut. Meskipun ada penambahan istilah opsen, pemerintah menegaskan bahwa total beban tarif maksimal yang dibayarkan oleh masyarakat di Samsat telah dikalkulasikan secara harmonis agar tidak mengakibatkan lonjakan beban ganda yang memberatkan pemilik kendaraan. Sosialisasi yang masif dari tim pembina Samsat sangat diperlukan agar masyarakat memahami bahwa transparansi pembayaran pajak kendaraan kini terdistribusi secara lebih adil antara pemerintah provinsi dan kabupaten/kota.
Kesimpulan: Opsen pajak menyederhanakan alokasi dana pembangunan daerah dari sektor transportasi secara transparan tanpa membebani pemilik kendaraan secara berlebihan.





 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com

Komentar Anda