Contact Whatsapp085210254902
Prosedur penagihan pajak merupakan serangkaian tindakan yang dilakukan Direktorat Jenderal Pajak (DJP) agar Wajib Pajak melunasi utang pajak dan biaya penagihan pajak sesuai dengan peraturan perundang-undangan yang berlaku. Penagihan ini tidak terjadi secara mendadak, melainkan melalui tahapan berjenjang yang dimulai dari pembinaan administrasi hingga tindakan hukum yang bersifat memaksa. Pemahaman atas tahapan ini sangat krusial bagi Wajib Pajak agar dapat mengambil langkah hukum atau administrative penyelesaian secara tepat waktu.
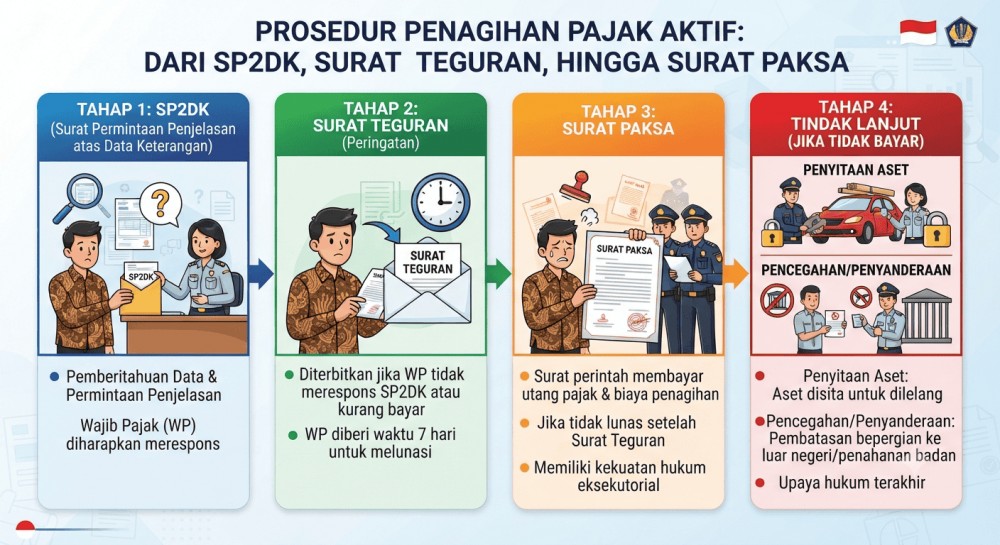
Tahap paling awal biasanya diawali dengan penerbitan Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK). Dokumen ini terbit apabila Account Representative (AR) menemukan adanya perbedaan data antara SPT yang dilaporkan dengan data transaksi dari pihak ketiga. SP2DK bersifat edukatif dan konformatif, di mana Wajib Pajak diberi kesempatan memberikan penjelasan atau pembetulan SPT. Apabila dari hasil pengawasan atau pemeriksaan diterbitkan Surat Ketetapan Pajak Kurang Bayar (SKPKB) atau Surat Tagihan Pajak (STP) dan Wajib Pajak tidak melunasinya hingga jatuh tempo (biasanya 1 bulan sejak diterbitkan), maka penagihan aktif dimulai.
Penagihan aktif diawali dengan pengiriman Surat Teguran setelah 7 hari sejak tanggal jatuh tempo pembayaran. Jika dalam waktu 21 hari sejak Surat Teguran disampaikan utang pajak belum juga dilunasi, Juru Sita Pajak Negara (JSPN) akan menerbitkan dan memberitahukan Surat Paksa secara langsung kepada penanggung pajak. Surat Paksa memiliki kekuatan hukum eksekutorial yang setara dengan putusan pengadilan yang telah memperoleh kekuatan hukum tetap. Apabila 2x24 jam setelah Surat Paksa diberitahukan utang belum dilunasi, Juru Sita dapat melanjutkan tindakan berupa penyitaan aset, pemblokiran rekening bank, hingga pencegahan bepergian ke luar negeri atau penyanderaan (gijzeling).
Tindakan penagihan pajak aktif bergerak secara bertahap dan sistematis, sehingga Wajib Pajak yang mengalami kendala likuiditas sangat disarankan untuk segera berkoordinasi dengan KPP untuk mengajukan permohonan angsuran sebelum penagihan meluas ke Surat Paksa atau penyitaan.





 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com

Komentar Anda