Contact Whatsapp085210254902
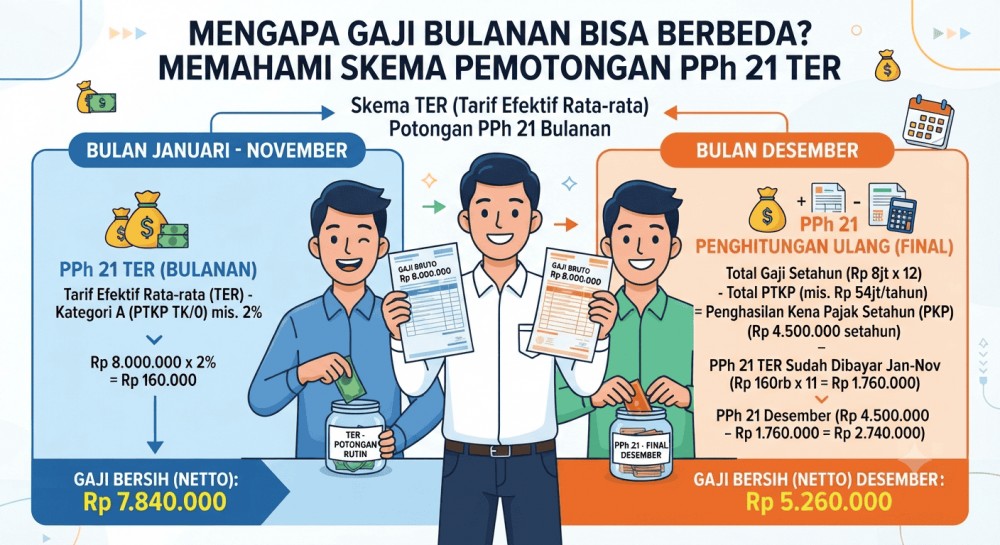
Penerapan skema Tarif Efektif Rata-Rata (TER) untuk pemotongan Pajak Penghasilan (PPh) Pasal 21 membawa perubahan signifikan pada cara perusahaan memotong pajak dari penghasilan bulanan karyawan. Metode ini dirancang oleh pemerintah untuk menyederhanakan perhitungan administrasi pemotongan pajak bulanan tanpa mengubah total beban pajak tahunan yang harus ditanggung Wajib Pajak. Dalam skema ini, Wajib Pajak dikelompokkan ke dalam tiga kategori utama (TER A, TER B, dan TER C) berdasarkan status Penghasilan Tidak Kena Pajak (PTKP) masing-masing perorangan.
Setiap bulan dari Januari hingga November, pemberi kerja mengalikan penghasilan kotor (bruto) bulanan karyawantermasuk gaji pokok, tunjangan, lembur, dan bonus dengan persentase tarif efektif yang sesuai dalam tabel TER. Hal inilah yang menjadi alasan utama mengapa potongan pajak bulanan karyawan bisa berfluktuasi. Ketika seorang karyawan menerima bonus, insentif performa, atau uang lembur yang lebih tinggi pada bulan tertentu, total penghasilan brutonya melonjak ke lapisan (bracket) tarif TER yang lebih tinggi, sehingga persentase pemotongan pajaknya otomatis ikut meningkat pada bulan tersebut.
Namun, mekanisme TER hanya berlaku untuk masa pajak Januari sampai November. Pada masa pajak Desember, perusahaan akan melakukan equalization atau perhitungan ulang menggunakan Tarif Umum Pasal 17 UU PPh atas seluruh kumulatif penghasilan kotor selama satu tahun pajak dikurangi pengurang yang diperbolehkan dan PTKP. Total PPh terutang setahun tersebut kemudian dikurangi dengan jumlah PPh 21 yang telah dipotong dari bulan Januari hingga November. Selisih inilah yang menjadi potongan PPh 21 di bulan Desember, sehingga nominal potongan di akhir tahun sering kali berbeda dibandingkan bulan-bulan sebelumnya.
Skema PPh 21 TER tidak menambah beban pajak baru, melainkan hanya mengubah distribusi pemotongan pajak bulanan agar lebih presisi mengikuti besarnya penerimaan kotor karyawan di setiap masa pajak, dengan pembetulan akhir tetap mengacu pada Tarif Pasal 17 di bulan Desember.





 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com

Komentar Anda