Contact Whatsapp085210254902
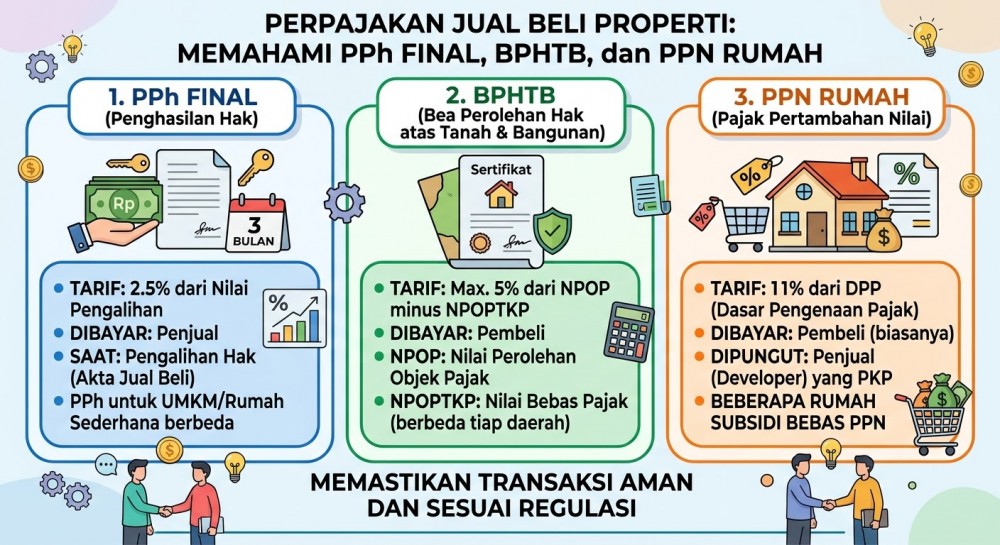
Transaksi jual beli tanah dan bangunan merupakan transaksi bernilai ekonomis tinggi yang melibatkan berbagai komponen kewajiban perpajakan bagi kedua belah pihak, baik penjual maupun pembeli. Pihak penjual diwajibkan untuk melunasi PPh Final atas pengalihan hak atas tanah dan bangunan sebesar 2,5% dari jumlah bruto nilai transfer sebelum akta jual beli ditandatangani di hadapan Pejabat Pembuat Akta Tanah (PPAT). Sementara itu, pihak pembeli memiliki kewajiban membayar Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB) sebesar 5% dari nilai perolehan objek pajak setelah dikurangi Nilai Perolehan Objek Pajak Tidak Kena Pajak (NPOPTKP) yang besarnya bervariasi di tiap daerah.
Selain pajak daerah tersebut, jika properti yang dibeli merupakan hunian baru dari pengembang (developer) yang berstatus Pengusaha Kena Pajak, maka transaksi tersebut juga dikenakan Pajak Pertambahan Nilai (PPN) sesuai tarif umum yang berlaku. Pemerintah terkadang juga memberikan insentif PPN Ditanggung Pemerintah (DTP) untuk sektor perumahan tertentu guna menggairahkan sektor konstruksi dan properti nasional. Kepatuhan menyetorkan pajak-pajak ini di awal transaksi menjadi syarat mutlak agar proses balik nama sertifikat di Badan Pertanahan Nasional (BPN) dapat diproses tanpa hambatan hukum.
Kesimpulan: Transparansi penghitungan PPh Final, BPHTB, dan PPN menjadi syarat mutlak kelancaran transaksi, legalitas kepemilikan properti, dan proses balik nama sertifikat.





 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com

Komentar Anda