Contact Whatsapp085210254902
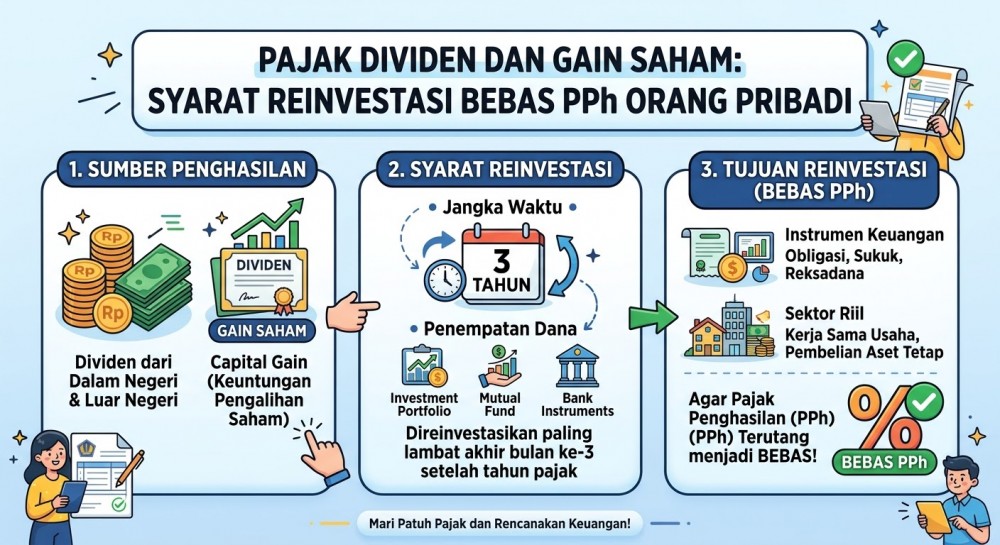
Pasar modal Indonesia semakin diminati oleh masyarakat luas sebagai instrumen investasi jangka panjang. Seiring dengan itu, pemahaman mengenai aspek perpajakan atas keuntungan di pasar modal menjadi hal yang esensial. Berdasarkan ketentuan Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP), dividen yang diterima oleh Wajib Pajak Orang Pribadi dalam negeri dapat dikecualikan dari objek Pajak Penghasilan (artinya bebas pajak), dengan syarat utama dividen tersebut wajib diinvestasikan kembali di wilayah Republik Indonesia.
Bentuk investasi kembali ini memiliki jangka waktu minimal 3 tahun pajak dan dapat ditempatkan pada berbagai instrumen resmi yang disetujui pemerintah, seperti instrumen pasar keuangan, obligasi negara (SBN), instrumen keuangan derivatif, atau bahkan penyertaan modal pada sektor riil di dalam negeri. Jika wajib pajak gagal memenuhi komitmen reinvestasi dalam jangka waktu yang ditentukan, maka dividen tersebut akan dianggap sebagai penghasilan biasa dan dikenakan PPh Final sebesar 10% ditambah sanksi administratif. Aturan ini dirancang secara strategis untuk menahan likuiditas modal agar tetap berputar di dalam negeri guna menggerakkan perekonomian nasional.
Kesimpulan: Fitur pembebasan PPh dividen melalui reinvestasi domestik selama minimal 3 tahun mendorong pertumbuhan investasi jangka panjang dan memperkuat likuiditas pasar keuangan nasional.





 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com

Komentar Anda