Contact Whatsapp085210254902
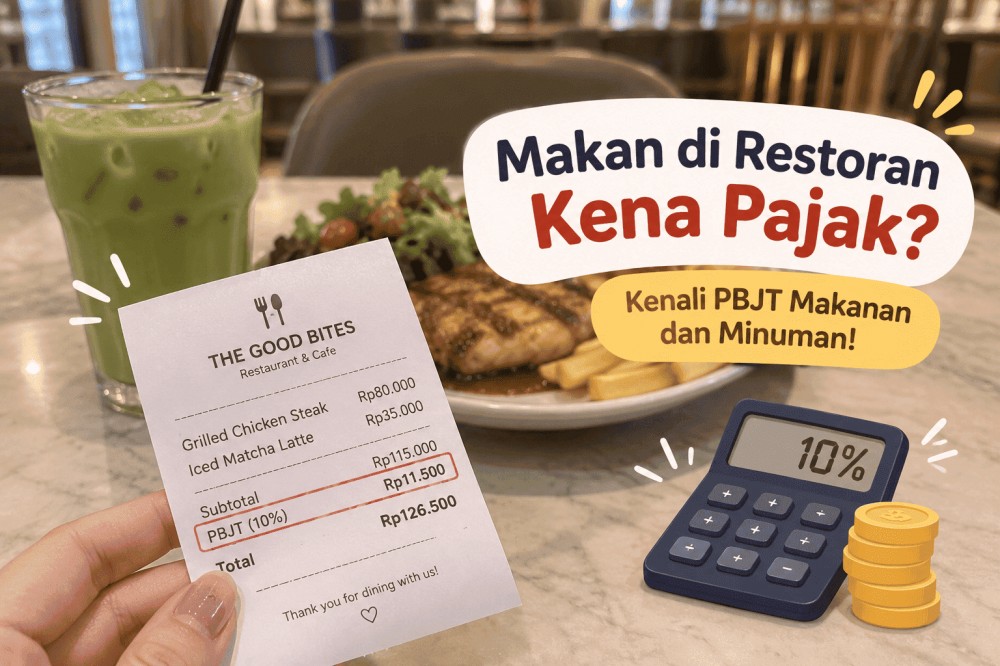
PBJT merupakan pajak yang dikenakan atas konsumsi barang dan jasa tertentu, termasuk makanan dan minuman yang disediakan oleh restoran maupun penyedia jasa boga atau katering sesuai ketentuan.
Berdasarkan UU Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD), penjualan makanan dan minuman dapat menjadi objek PBJT apabila memenuhi kriteria yang ditentukan.
Salah satu kriterianya adalah restoran yang menyediakan fasilitas pelayanan berupa meja, kursi, dan/atau peralatan makan dan minum.
Berdasarkan Pasal 58 UU HKPD, tarif PBJT ditetapkan paling tinggi sebesar 10%.
Namun, perlu diketahui bahwa tarif yang berlaku ditentukan melalui Peraturan Daerah (Perda) masing-masing wilayah. Jadi, tarif PBJT tidak selalu sama di seluruh Indonesia.
Sebagai contoh, Provinsi DKI Jakarta menetapkan tarif PBJT makanan dan minuman sebesar 10%.
Supaya lebih mudah dipahami, berikut contoh sederhana perhitungan PBJT ketika seseorang makan di restoran.
Misalnya, kamu makan bersama teman dengan rincian pesanan:
| Keterangan | Jumlah |
|---|---|
| Total makanan dan minuman | Rp100.000 |
| PBJT (10%) | Rp10.000 |
| Total pembayaran | Rp110.000 |
Dengan demikian, kamu perlu membayar Rp110.000 termasuk PBJT sebesar Rp10.000.
Jawabannya, tidak.
Meskipun sama-sama merupakan pajak atas transaksi konsumsi, PBJT dan PPN memiliki perbedaan mendasar.
PBJT (Pajak Daerah)
Dipungut oleh pemerintah daerah.
Diatur melalui UU HKPD dan Perda.
Tarif ditetapkan pemerintah daerah dengan batas umum paling tinggi 10%.
Salah satu objeknya adalah makanan dan minuman yang disediakan restoran.
PPN (Pajak Pusat)
Dipungut oleh pemerintah pusat.
Diatur dalam peraturan perpajakan pusat.
Berlaku atas penyerahan barang dan jasa kena pajak sesuai ketentuan PPN.
Perlu diingat, makanan dan minuman yang sudah termasuk objek PBJT tidak dikenakan PPN atas transaksi yang sama. Dengan demikian, konsumen tidak seharusnya dikenakan PBJT dan PPN sekaligus atas penyerahan makanan atau minuman yang sama sebagai objek PBJT.
Tidak selalu!
UU HKPD juga mengatur beberapa pengecualian objek PBJT makanan dan minuman, antara lain:
Penjualan makanan dan minuman dengan peredaran usaha yang tidak melebihi batas tertentu sebagaimana ditetapkan dalam Perda.
Penjualan oleh toko swalayan dan usaha sejenis yang tidak semata-mata menjual makanan dan minuman.
Penjualan yang dilakukan oleh pabrik makanan dan minuman.
Penyediaan makanan dan minuman oleh fasilitas lounge di bandar udara yang kegiatan utamanya menyediakan jasa menunggu pesawat.
Karena itu, tidak semua warung makan, toko makanan, atau usaha kuliner otomatis dikenakan PBJT. Ketentuannya perlu dilihat berdasarkan karakteristik usaha dan Perda yang berlaku.
Dalam transaksi PBJT, konsumen merupakan pihak yang menanggung pajak melalui pembayaran makanan dan minuman.
Sementara itu, pelaku usaha restoran bertindak sebagai Wajib Pajak yang memiliki kewajiban untuk menghitung, memungut, menyetorkan, dan melaporkan PBJT kepada pemerintah daerah sesuai ketentuan.
Artinya, konsumen tidak perlu menyetorkan sendiri pajak restoran tersebut ke pemerintah daerah.
Jadi, ketika kamu makan di restoran dan menemukan tambahan pajak pada struk pembayaran, biaya tersebut bisa merupakan PBJT atas makanan dan minuman.
PBJT merupakan pajak daerah yang tarifnya ditetapkan melalui Perda dengan batas umum paling tinggi 10% berdasarkan UU HKPD.
Sekarang kamu sudah tahu bahwa makan di restoran bukan hanya soal membayar makanan dan minuman, tetapi juga bisa berkaitan dengan kewajiban perpajakan daerah. Jadi, jangan bingung lagi ketika melihat tambahan PBJT pada struk pembayaran saat makan di luar!





 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com

Komentar Anda