
Contact Whatsapp085210254902
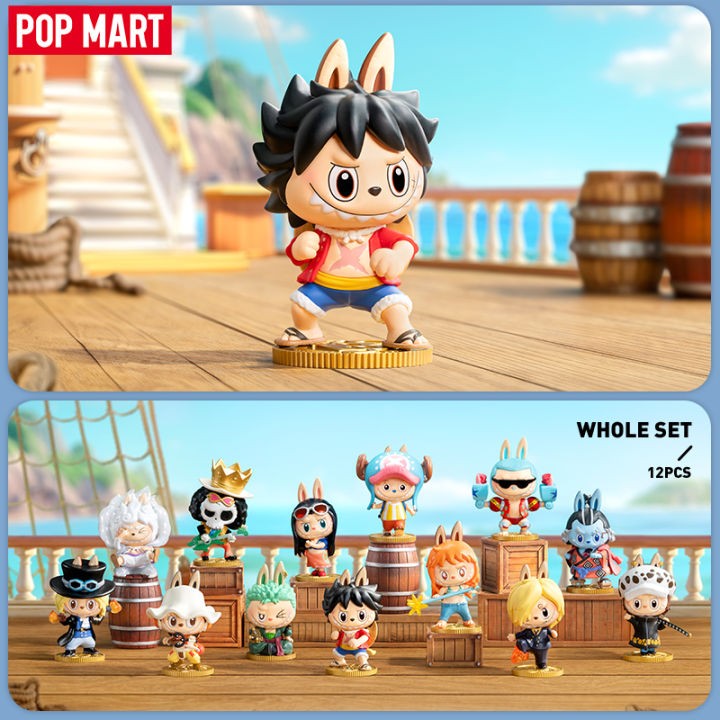
Fenomena Pop Mart semakin populer di berbagai negara, termasuk Indonesia. Produk seperti Labubu, Skullpanda, dan Molly menjadi barang koleksi yang banyak diminati masyarakat.
Namun, di balik penjualan blind box dan berbagai karakter koleksi tersebut, terdapat aspek perpajakan yang menarik untuk dibahas. Mulai dari Pajak Pertambahan Nilai (PPN), pajak penghasilan perusahaan, hingga bea masuk atas produk impor.
Pop Mart menjual berbagai produk berupa boneka, figur koleksi, dan blind box. Apabila produk tersebut dijual di Indonesia oleh Pengusaha Kena Pajak (PKP), penyerahannya pada prinsipnya dikenakan PPN sesuai ketentuan yang berlaku.
Contohnya:
Seseorang membeli satu blind box Labubu seharga Rp150.000 di toko resmi Pop Mart Indonesia. Penjualan tersebut merupakan transaksi penyerahan Barang Kena Pajak yang memiliki konsekuensi PPN.
Sebagian produk koleksi Pop Mart diproduksi di luar negeri dan didistribusikan ke berbagai negara, termasuk Indonesia.
Apabila produk tersebut diimpor ke Indonesia, terdapat beberapa pungutan yang perlu diperhatikan, antara lain:
Bea Masuk.
PPN Impor.
PPh Pasal 22 Impor, apabila memenuhi ketentuan.
Besarnya pungutan bergantung pada klasifikasi barang, nilai pabean, dan ketentuan impor yang berlaku.
Sebagai perusahaan yang menjalankan kegiatan usaha komersial, Pop Mart juga memiliki kewajiban pajak atas penghasilan atau keuntungan usahanya.
Di Indonesia, perusahaan yang memperoleh penghasilan kena pajak pada prinsipnya dikenakan PPh Badan dengan tarif umum sebesar 22%, sepanjang tidak memperoleh fasilitas atau ketentuan khusus.
Tidak sedikit kolektor yang membeli blind box untuk dijual kembali, terutama ketika produk tertentu memiliki tingkat kelangkaan tinggi.
Apabila aktivitas tersebut dilakukan sebagai kegiatan usaha dan menghasilkan keuntungan, penghasilannya dapat menjadi objek pajak sesuai ketentuan perpajakan.
Dengan demikian, reseller juga perlu memperhatikan kewajiban perpajakan dari kegiatan jual belinya.
Fenomena Pop Mart bukan hanya menarik dari sisi tren koleksi, tetapi juga memperlihatkan bagaimana aktivitas bisnis produk koleksi berkaitan dengan sistem perpajakan.
Mulai dari penjualan produk, impor barang, keuntungan perusahaan, hingga aktivitas reseller, semuanya memiliki aspek perpajakan yang perlu diperhatikan.








 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com



Komentar Anda