
Contact Whatsapp085210254902
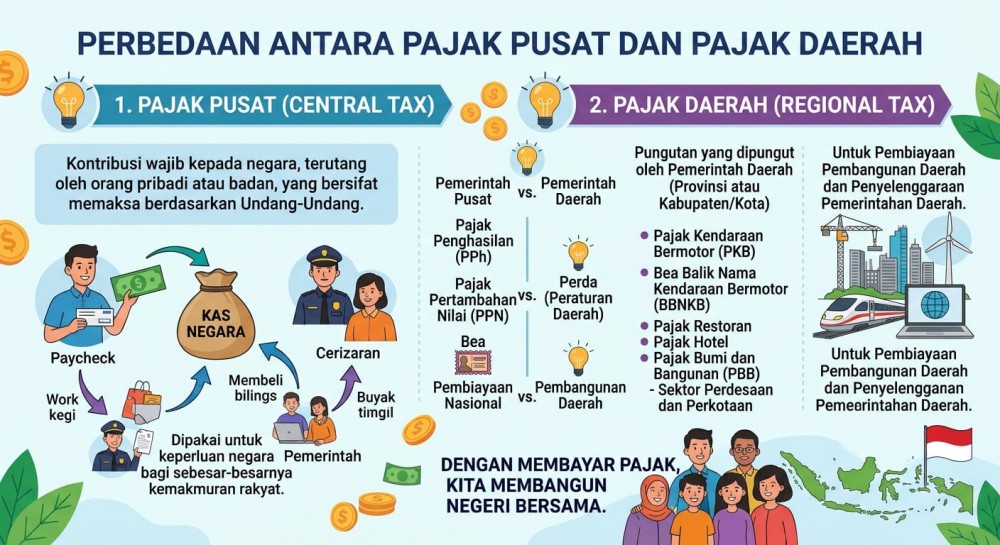
Sistem perpajakan di Indonesia membagi kewenangan pemungutan pajak menjadi dua tingkatan utama untuk menjaga keseimbangan desentralisasi fiskal dan kemandirian anggaran daerah. Pajak Pusat dikelola langsung oleh Pemerintah Pusat melalui Direktorat Jenderal Pajak Kementerian Keuangan yang hasilnya masuk ke dalam Anggaran Pendapatan dan Belanja Negara, mencakup Pajak Penghasilan, Pajak Pertambahan Nilai, Bea Meterai, serta Pajak Bumi dan Bangunan sektor perkebunan, perhutanan, dan pertambangan. Sementara itu, Pajak Daerah dikelola oleh Pemerintah Daerah melalui Badan Pendapatan Daerah dan hasilnya disetorkan ke Anggaran Pendapatan dan Belanja Daerah untuk membiayai wilayah setempat, yang terbagi atas pajak tingkat provinsi seperti Pajak Kendaraan Bermotor serta pajak tingkat kabupaten atau kota seperti pajak restoran, hotel, hiburan, parkir, dan PBB sektor perdesaan serta perkotaan.
Kesimpulan: Pembagian kewenangan tersebut bertujuan untuk mewujudkan efisiensi anggaran dan pemerataan pembangunan di seluruh wilayah Indonesia sehingga wajib pajak tidak boleh keliru menyetorkan kewajibannya.








 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com



Komentar Anda