
Contact Whatsapp085210254902
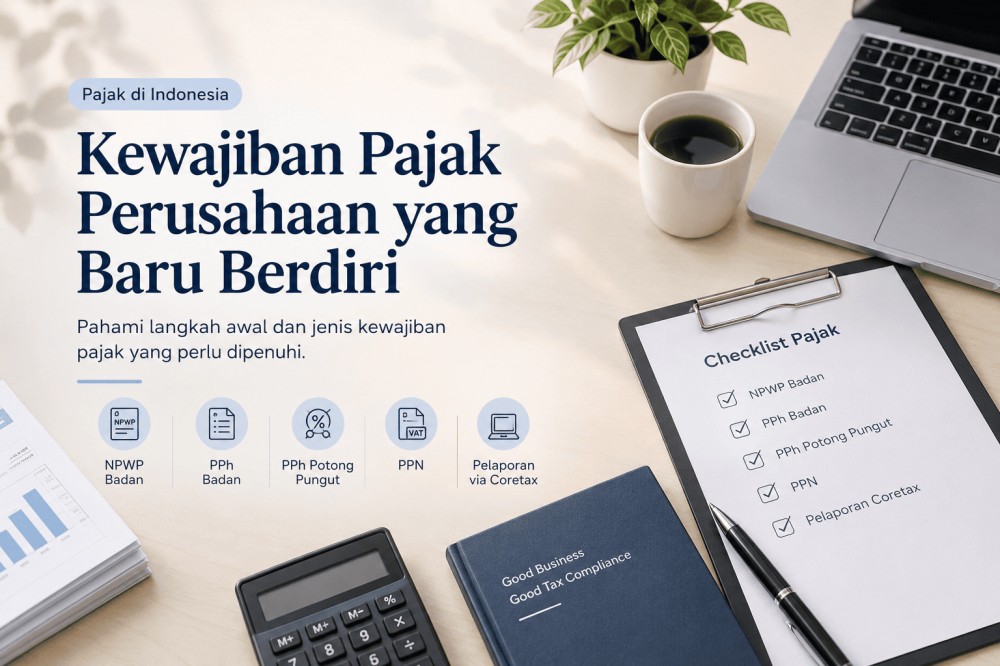
Perusahaan yang baru berdiri perlu memahami kewajiban perpajakan sejak awal agar administrasi usaha berjalan tertib dan terhindar dari sanksi. Kewajiban pajak bergantung pada bentuk badan usaha, kegiatan operasional, penghasilan, transaksi, dan status perpajakannya.
Perusahaan perlu memiliki Nomor Pokok Wajib Pajak (NPWP) sesuai ketentuan yang berlaku. NPWP digunakan untuk administrasi perpajakan, pembayaran pajak, serta pelaporan Surat Pemberitahuan (SPT).
Perusahaan wajib menghitung pajak penghasilan sesuai ketentuan yang berlaku dan melaporkan SPT Tahunan PPh Badan. Pelaporan tetap wajib dilakukan meskipun perusahaan belum memperoleh omzet, sepanjang kewajiban pelaporannya telah timbul. Batas waktu umum SPT Tahunan Badan adalah empat bulan setelah akhir tahun pajak.
Apabila perusahaan membayar gaji karyawan, jasa, sewa, atau melakukan transaksi lain yang memenuhi ketentuan pemotongan atau pemungutan pajak, perusahaan perlu menghitung, menyetor, dan melaporkan pajak terkait, seperti PPh Pasal 21, PPh Pasal 23, atau PPh Pasal 26 sesuai jenis transaksi.
Perusahaan yang memenuhi persyaratan sebagai Pengusaha Kena Pajak (PKP) wajib menjalankan kewajiban PPN, termasuk memungut, menyetor, dan melaporkan PPN sesuai ketentuan. Batas omzet yang menjadi acuan umum wajib PKP adalah lebih dari Rp4,8 miliar dalam satu tahun buku.
Administrasi perpajakan dilakukan melalui sistem yang ditetapkan DJP, termasuk Coretax DJP. Perusahaan perlu menyiapkan pembukuan, laporan keuangan, faktur, bukti potong, dan dokumen transaksi sebagai dasar penghitungan serta pelaporan pajak.
Memahami kewajiban pajak sejak perusahaan berdiri membantu bisnis menjaga kepatuhan dan mengelola risiko perpajakan. Karena kewajiban setiap perusahaan dapat berbeda, penting untuk menyesuaikan pelaksanaan pajak dengan bentuk usaha, transaksi, dan peraturan terbaru.








 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com



Komentar Anda