
Contact Whatsapp085210254902
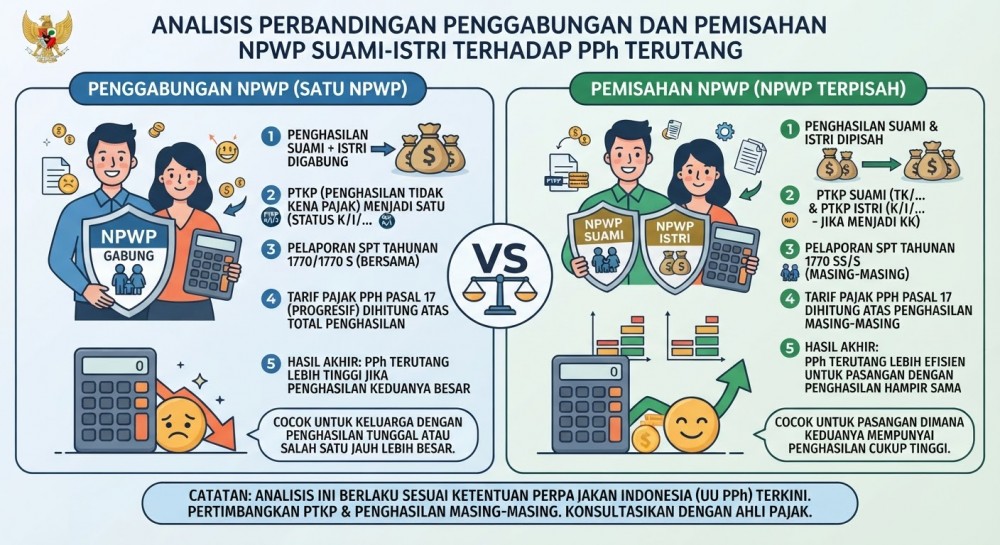
Dalam hukum perpajakan Indonesia, keluarga secara prinsip dianggap sebagai satu kesatuan ekonomis tunggal. Oleh karena itu, secara default, istri tidak diwajibkan memiliki Nomor Pokok Wajib Pajak (NPWP) terpisah dari suaminya, di mana penghasilan istri digabungkan dalam satu kesatuan pelaporan SPT Tahunan suami (penggabungan NPWP). Namun, seiring dengan emansipasi dan tingginya jumlah perempuan karier, undang-undang memberikan hak bagi pasangan suami-istri untuk memilih melakukan pemisahan NPWP (dengan status Penghidupan Terpisah/PH atau Memilih Terpisah/MT) berdasarkan perjanjian tertulis pemisahan harta atau kemandirian penghasilan.
Implikasi dari pemisahan NPWP suami-istri ini berdampak langsung pada cara penghitungan Pajak Penghasilan terutang. Apabila NPWP dipisah, penghitungan PPh dihitung secara proporsional berdasarkan perbandingan penghasilan neto masing-masing pihak dari total gabungan penghasilan netto keluarga, yang sering kali menghasilkan total akumulasi PPh Kurang Bayar yang lebih besar dibandingkan jika menggunakan satu NPWP gabungan. Meskipun demikian, sebagian pasangan memilih pemisahan NPWP demi kemudahan administrasi profesional pribadi, tender pekerjaan, atau kepemilikan aset mandiri.
Kesimpulan: Memahami implikasi finansial antara penggabungan dan pemisahan NPWP membantu pasangan suami-istri memilih skema pelaporan SPT yang paling efisien.








 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com



Komentar Anda