
Contact Whatsapp085210254902
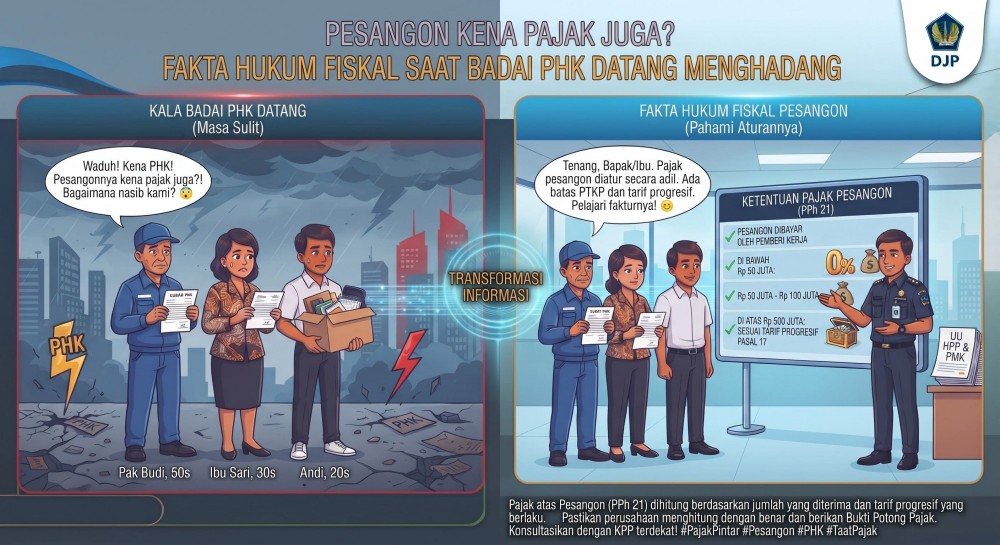
Di tengah dinamika ekonomi yang menantang pada tahun 2026, isu pemotongan pajak atas uang pesangon bagi pekerja yang mengalami pemutusan hubungan kerja (PHK) sering menjadi topik yang menyita perhatian emosional. Berdasarkan ketentuan perpajakan yang berlaku, pembayaran pesangon, uang penghargaan masa kerja, dan uang penggantian hak memang merupakan objek pajak, namun dikenakan skema PPh Pasal 21 Final dengan tarif progresif berselompok khusus yang sangat meringankan pada lapisan terbawah. Negara menerapkan batas pembebasan pajak penuh untuk nominal pesangon hingga jumlah tertentu guna melindungi hak dasar pekerja yang terdampak musibah pemutusan kerja. Pemahaman mengenai regulasi ini sangat penting agar para pekerja korban PHK tidak merasa dirugikan secara sepihak oleh perusahaan saat menerima perhitungan akhir hak pesangon mereka. Bagian keuangan perusahaan wajib memotong pajak sesuai ketentuan tarif final yang adil dan memberikan bukti potong yang sah untuk dilaporkan dalam SPT. Perlindungan hukum fiskal ini memastikan bahwa dana santjangan masa transisi tetap memberikan manfaat maksimal bagi kelangsungan hidup pekerja.
Kesimpulan: Meskipun dikategorikan sebagai objek pajak, pesangon di 2026 diatur melalui skema tarif final khusus berjenjang yang melindungi hak finansial pekerja terdampak PHK secara adil.








 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com



Komentar Anda