
Contact Whatsapp085210254902
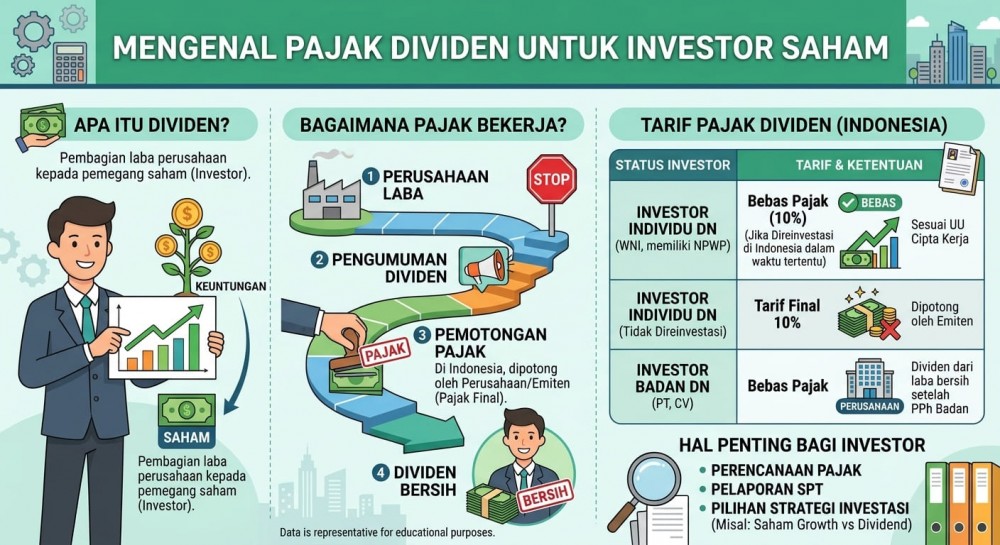
Dividen adalah bagian keuntungan perusahaan yang dibagikan kepada para pemegang saham, di mana aturan pemajakan atas dividen bagi investor dalam negeri diatur secara khusus dalam undang-undang perpajakan terbaru. Pembagian dividen yang diterima oleh wajib pajak orang pribadi dalam negeri dibebaskan dari objek pajak penghasilan dengan syarat dividen tersebut diinvestasikan kembali di wilayah Indonesia dalam jangka waktu tertentu, namun akan dikenakan pajak final apabila tidak direinvestasikan. Sementara itu, dividen yang diterima oleh perseroan terbatas badan dalam negeri dikecualikan sepenuhnya dari objek pajak tanpa memerlukan syarat reinvestasi khusus.
Kesimpulan: Pembebasan pajak dividen melalui skema reinvestasi merupakan insentif strategis pemerintah untuk menahan perputaran modal di dalam negeri dan mendorong budaya investasi.








 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com



Komentar Anda