
Contact Whatsapp085210254902
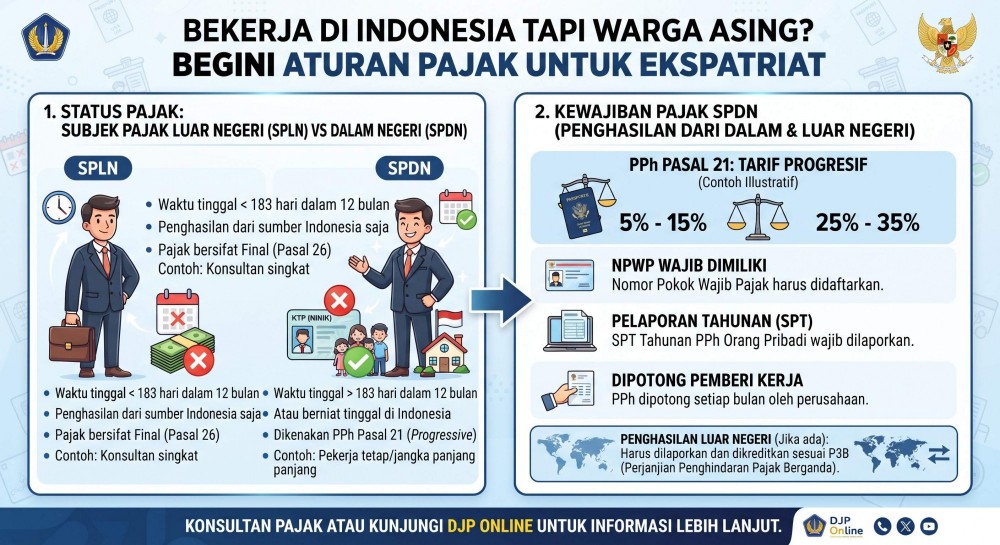
Kehadiran tenaga kerja asing (TKA) dan ekspatriat di berbagai korporasi multinasional di Indonesia membawa dinamika tersendiri dalam aspek perpajakan internasional. Status subjek pajak dalam negeri (SPDN) atau luar negeri (SPLN) ditentukan berdasarkan durasi tinggal di Indonesia (lebih dari 183 hari dalam jangka waktu 12 bulan) serta niat menetap. Pemahaman yang akurat mengenai pemotongan PPh Pasal 21 bagi ekspatriat menghindarkan perusahaan dari sanksi audit internasional.
Kesimpulan: Mobilitas tenaga kerja global menuntut kepatuhan regulasi teritorial yang presisi. Kelola pajak ekspatriat dengan cermat demi kelancaran operasional perusahaan multinasional.








 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com



Komentar Anda