
Contact Whatsapp085210254902
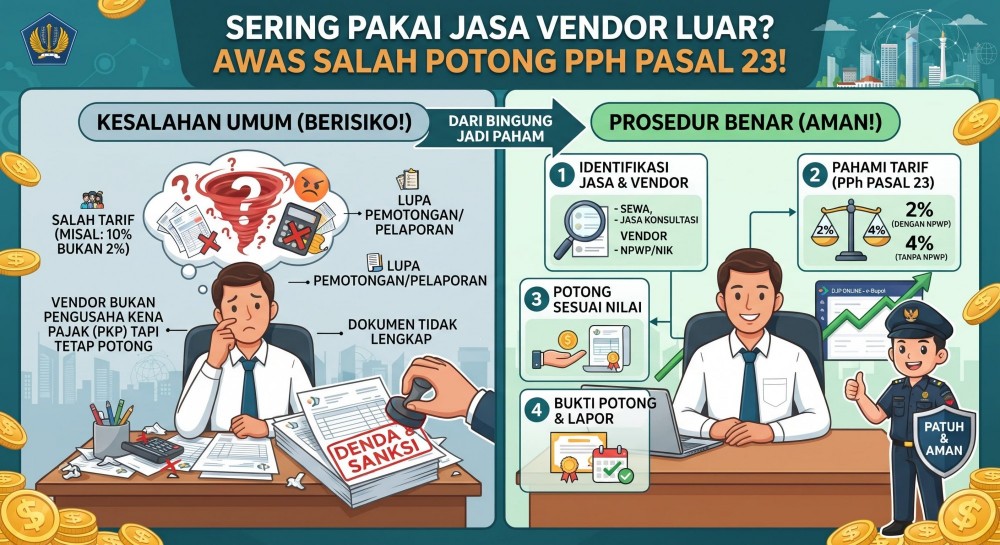
Dalam operasional bisnis sehari-hari, perusahaan kerap menggunakan jasa pihak ketiga—seperti jasa konsultan, perbaikan, katering, periklanan, hingga IT support. Setiap kali perusahaan melakukan pembayaran atas jasa tersebut, terdapat kewajiban hukum untuk memotong PPh Pasal 23 dan menyetorkannya ke kas negara, bukan sekadar membayar penuh tagihan bruto kepada vendor. Kesalahan dalam memotong tarif atau kelupaan menyetor tepat waktu dapat berakibat pada sanksi administrasi dan koreksi fiskal yang merugikan arus kas perusahaan.
Kesimpulan: Memotong dan menyetor PPh Pasal 23 secara disiplin adalah wujud kepatuhan korporasi yang menjaga hubungan sehat antara perusahaan dan para mitra bisnisnya.








 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com



Komentar Anda