
Contact Whatsapp085210254902
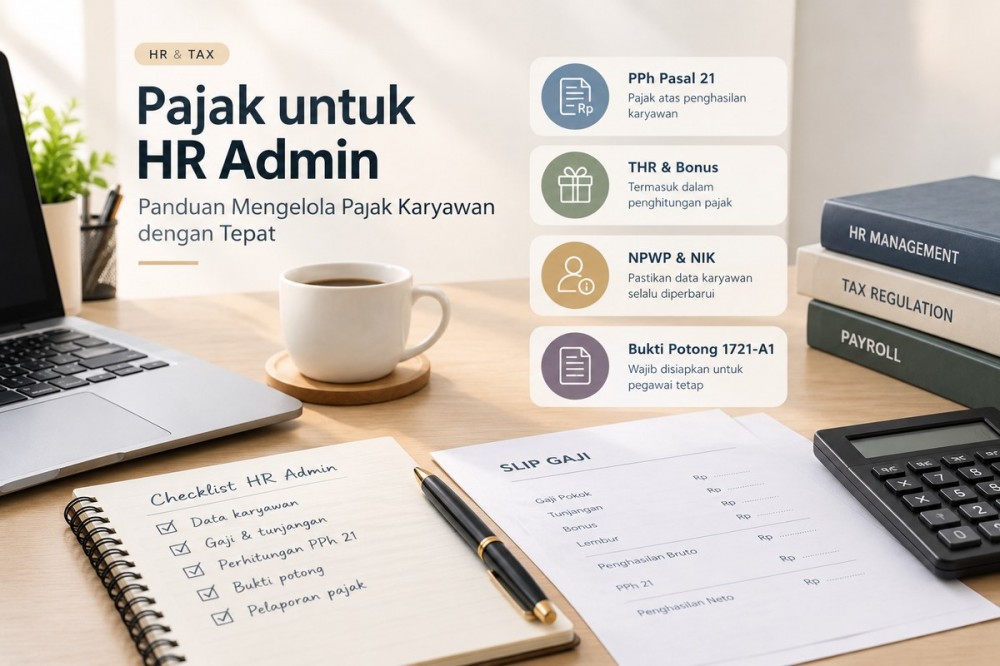
HR Admin tidak hanya bertanggung jawab atas administrasi karyawan dan penggajian, tetapi juga perlu memahami kewajiban perpajakan yang berkaitan dengan penghasilan karyawan. Pengelolaan pajak yang tepat membantu perusahaan menjalankan kewajibannya sekaligus memastikan hak dan kewajiban karyawan tercatat dengan baik.
Salah satu pajak yang paling erat kaitannya dengan pekerjaan HR Admin adalah Pajak Penghasilan (PPh) Pasal 21.
Pajak untuk HR Admin merujuk pada kewajiban perpajakan yang berkaitan dengan pengelolaan penghasilan karyawan, terutama proses penghitungan, pemotongan, penyetoran, dan pelaporan PPh Pasal 21 oleh perusahaan sebagai pemberi kerja.
Dalam pelaksanaannya, HR Admin biasanya berkoordinasi dengan tim payroll, finance, atau tax untuk memastikan data penggajian dan administrasi perpajakan sesuai dengan ketentuan yang berlaku.
PPh Pasal 21 merupakan pajak atas penghasilan yang diterima orang pribadi sehubungan dengan pekerjaan, jasa, atau kegiatan. Penghasilan yang dapat menjadi objek pemotongan antara lain gaji, upah, tunjangan, bonus, dan THR sesuai ketentuan perpajakan.
Sejak 2024, penghitungan PPh Pasal 21 untuk pegawai tetap menggunakan Tarif Efektif Rata-rata (TER) pada masa pajak selain masa pajak terakhir. Pada masa pajak terakhir, umumnya Desember atau bulan ketika pegawai berhenti bekerja, dilakukan penghitungan berdasarkan penghasilan kena pajak setahun dan tarif Pasal 17, kemudian diperhitungkan dengan pajak yang telah dipotong sebelumnya.
HR Admin juga perlu memperhatikan pembayaran Tunjangan Hari Raya (THR), bonus, dan penghasilan tidak teratur lainnya. Pembayaran tersebut perlu dimasukkan ke dalam data penghasilan untuk keperluan penghitungan PPh Pasal 21 sesuai ketentuan yang berlaku.
Karena itu, koordinasi antara HR, payroll, dan finance penting dilakukan sebelum proses penggajian diselesaikan.
Data identitas perpajakan karyawan perlu dikelola dengan benar. HR Admin sebaiknya memastikan data NIK, status perkawinan, jumlah tanggungan, dan informasi lain yang relevan tersedia serta diperbarui apabila terjadi perubahan.
Data tersebut membantu mendukung administrasi perpajakan dan penentuan kategori yang digunakan dalam penghitungan PPh Pasal 21.
Perusahaan perlu menyiapkan bukti pemotongan pajak sesuai ketentuan. Untuk pegawai tetap, bukti potong tahunan yang umum dikenal adalah Formulir 1721-A1 bagi pegawai swasta.
HR Admin dapat membantu memastikan data karyawan dan penghasilan selama tahun pajak telah direkap dengan benar agar proses penerbitan bukti potong berjalan lancar.
Misalnya, sebuah perusahaan membayarkan gaji bulanan kepada karyawannya. Dalam proses payroll, HR Admin perlu memastikan data gaji, tunjangan, dan penghasilan lain telah tercatat. Selanjutnya, tim yang menangani payroll atau pajak menghitung PPh Pasal 21 sesuai kategori dan ketentuan yang berlaku.
Pajak yang dipotong kemudian dicatat dalam penggajian sehingga jumlah gaji bersih yang diterima karyawan dapat dihitung dengan tepat. Perusahaan juga perlu memenuhi kewajiban penyetoran dan pelaporan pajak sesuai tenggat yang berlaku.
Contoh tersebut menunjukkan bahwa ketepatan data HR sangat berpengaruh terhadap kelancaran administrasi pajak perusahaan.
Berikut ada beberapa hal yang dapat diperiksa sebelum proses payroll diselesaikan:
Memastikan data karyawan dan status perpajakannya telah diperbarui.
Memeriksa gaji, tunjangan, lembur, bonus, dan penghasilan lainnya.
Memastikan data potongan PPh Pasal 21 sesuai dengan hasil penghitungan.
Mencocokkan rekap payroll dengan data yang digunakan oleh tim finance atau tax.
Memastikan bukti potong dan dokumen pendukung disiapkan sesuai kebutuhan.
Berkoordinasi dengan tim terkait mengenai penyetoran dan pelaporan pajak.
Pemahaman pajak menjadi salah satu keterampilan penting bagi HR Admin, terutama dalam mengelola data penggajian dan administrasi PPh Pasal 21. Dengan data karyawan yang akurat, pencatatan penghasilan yang lengkap, dan koordinasi yang baik dengan tim payroll atau finance, proses administrasi pajak dapat berjalan lebih tertib dan mengurangi risiko kesalahan.
HR Admin tidak selalu harus menghitung seluruh pajak secara mandiri, tetapi perlu memahami alur dan dokumen yang terlibat agar dapat mendukung kepatuhan perpajakan perusahaan.








 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com



Komentar Anda