Contact Whatsapp085210254902
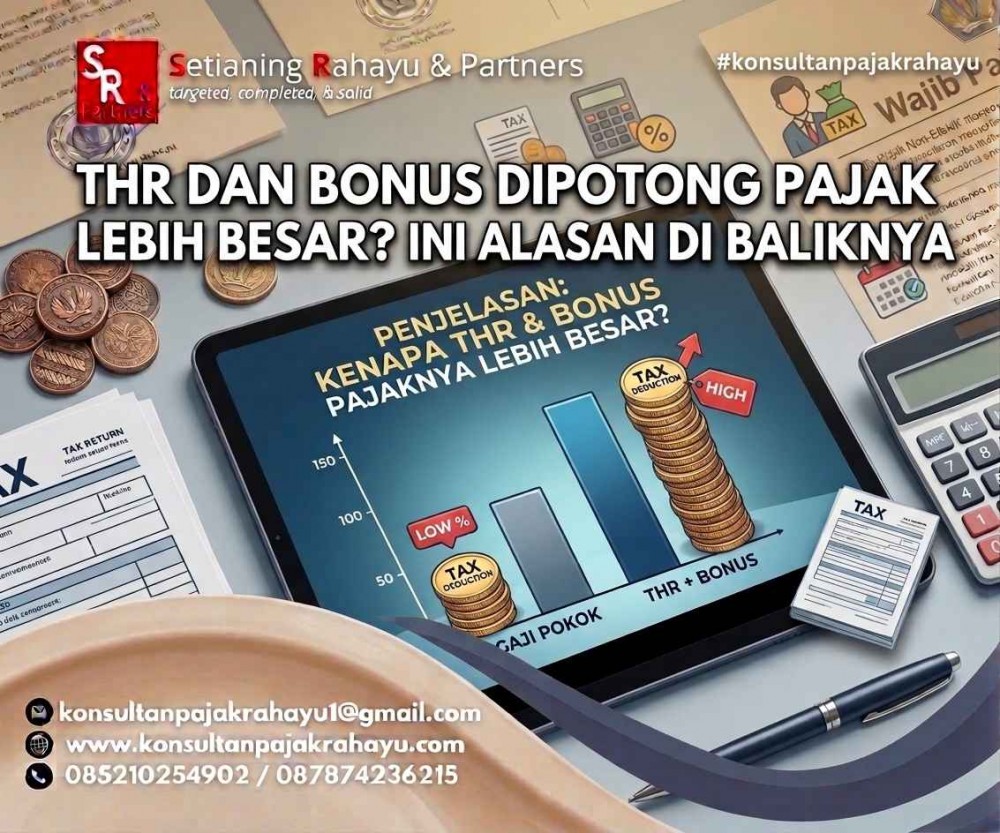
Setiap menjelang hari raya keagamaan maupun periode pembagian bonus, tidak sedikit pekerja yang mendapati potongan Pajak Penghasilan (PPh) Pasal 21 pada bulan tersebut jauh lebih besar dibandingkan bulan-bulan biasa. Kondisi ini kerap menimbulkan pertanyaan bahkan kekhawatiran seolah-olah terdapat kenaikan tarif pajak. Padahal fenomena ini merupakan konsekuensi dari mekanisme penghitungan pajak yang berlaku bukan akibat penambahan beban pajak baru.
Sejak 1 Januari 2024, pemerintah menerapkan skema pemotongan PPh Pasal 21 menggunakan Tarif Efektif Rata-Rata (TER), sebagaimana diatur dalam Peraturan Pemerintah Nomor 58 Tahun 2023 beserta ketentuan pelaksanaannya, yaitu Peraturan Menteri Keuangan Nomor 168 Tahun 2023. Skema ini juga berlaku atas pemotongan pajak terhadap Tunjangan Hari Raya (THR) dan bonus yang diterima pegawai tetap.
THR dan bonus dikategorikan sebagai penghasilan tidak teratur, berbeda dengan gaji bulanan yang bersifat teratur. Meskipun demikian, keduanya tetap merupakan tambahan kemampuan ekonomis yang diterima oleh wajib pajak sehingga sesuai dengan prinsip keadilan perpajakan, nilai tersebut wajib diperhitungkan sebagai bagian dari penghasilan bruto yang menjadi dasar pengenaan PPh Pasal 21.
Dalam skema TER, pemberi kerja tidak menghitung pajak atas THR atau bonus secara terpisah dari gaji. Sebaliknya, penghasilan bruto bulan berjalan—yaitu gaji ditambah THR atau bonus—dijumlahkan terlebih dahulu, kemudian dikalikan dengan tarif efektif bulanan yang berlaku sesuai kategori Penghasilan Tidak Kena Pajak (PTKP) pegawai yang bersangkutan.
Sebagai ilustrasi, seorang pegawai tetap berstatus tidak kawin tanpa tanggungan (TK/0) dengan penghasilan bruto bulanan sebesar Rp10.000.000 dikenakan tarif efektif bulanan sebesar 2%, sehingga PPh Pasal 21 terutang setiap bulan adalah Rp200.000. Namun, pada bulan diterimanya THR sebesar satu bulan gaji, penghasilan bruto bulan tersebut meningkat menjadi Rp20.000.000. Terhadap jumlah tersebut, berlaku tarif efektif bulanan yang lebih tinggi, yaitu sebesar 9%. Dengan demikian, PPh Pasal 21 yang terutang pada bulan tersebut menjadi jauh lebih besar dibandingkan bulan-bulan lainnya.
Ketentuan ini berlaku pula pada bulan pemberian bonus, sebagaimana ditegaskan oleh Direktorat Jenderal Pajak (DJP) bahwa penghasilan yang dipotong PPh Pasal 21 mencakup baik penghasilan teratur maupun tidak teratur, termasuk THR dan bonus.
Tarif efektif bulanan yang berlaku dibagi menjadi tiga kategori berdasarkan status PTKP yaitu:
Semakin tinggi penghasilan bruto bulan berjalan, semakin tinggi pula lapisan tarif efektif yang berlaku pada kategori tersebut.
Penting untuk dipahami bahwa besarnya potongan pajak pada bulan penerimaan THR atau bonus bukan disebabkan oleh kenaikan tarif pajak, melainkan semata-mata karena jumlah penghasilan bruto pada bulan tersebut yang meningkat signifikan. Secara akumulatif dalam satu tahun pajak, total PPh Pasal 21 yang dipotong pada dasarnya tidak berbeda dengan mekanisme penghitungan pajak sebelumnya.
Perbedaan mendasar terletak pada distribusi pemotongannya. Pada ketentuan sebelum diberlakukannya skema TER, pegawai umumnya mengalami potongan pajak yang lebih besar pada bulan Desember, karena pada bulan tersebut dilakukan penghitungan kembali atas kekurangan pembayaran pajak sepanjang tahun. Dengan skema TER, sebagian kewajiban pajak telah dipotong secara bertahap sepanjang tahun, termasuk pada saat penerimaan THR atau bonus, sehingga potongan pada akhir tahun menjadi tidak lagi terlalu besar.
Skema ini juga sejalan dengan praktik terbaik yang berlaku secara internasional, serta dirancang untuk menyederhanakan proses penghitungan pajak bagi pemberi kerja, karena cukup mengalikan total penghasilan bruto bulan berjalan dengan tarif efektif yang telah ditetapkan.
Potongan pajak yang terlihat lebih besar pada bulan penerimaan THR atau bonus merupakan bagian dari mekanisme penghitungan PPh Pasal 21 yang berlaku, bukan indikasi adanya pungutan tambahan di luar ketentuan. Pemahaman yang tepat atas mekanisme ini penting agar wajib pajak, khususnya pekerja, tidak keliru dalam menafsirkan komponen penghasilan yang diterima.
Setianing Rahayu & Partners dapat membantu memberikan penjelasan lebih lanjut mengenai penghitungan PPh Pasal 21, termasuk simulasi pemotongan pajak atas THR maupun bonus, sesuai dengan kondisi masing-masing wajib pajak.
Untuk konsultasi lebih lanjut, dapat menghubungi kami melalui konsultanpajakrahayu1@gmail.com atau 085210254902 / 087874236215.





 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com

Komentar Anda