Contact Whatsapp085210254902
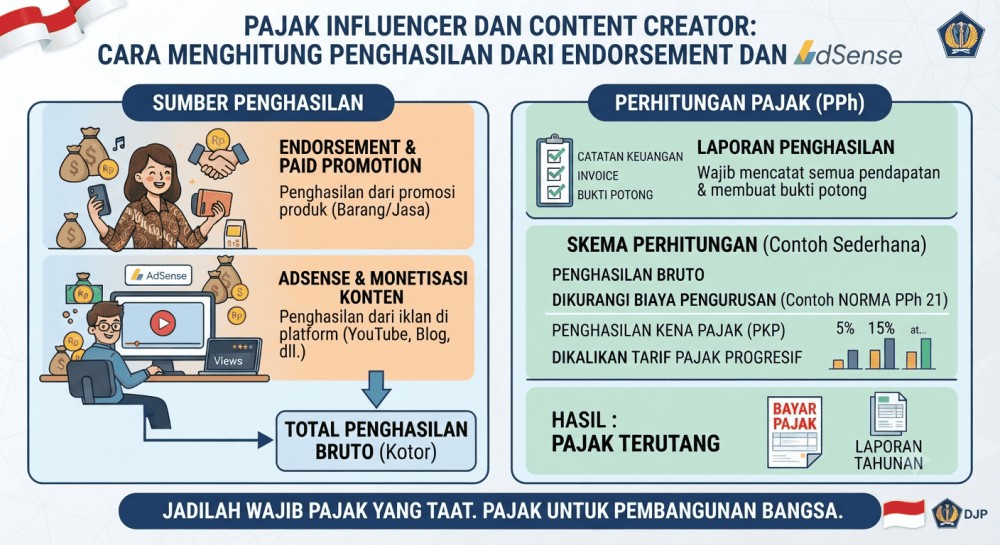
Perkembangan pesat industri kreatif digital telah melahirkan berbagai profesi baru seperti Content Creator, Influencer, YouTuber, hingga Affiliate Marketer. Seluruh pendapatan yang bersumber dari aktivitas digital ini dikategorikan sebagai objek Pajak Penghasilan (PPh) sesuai dengan prinsip taxability atas setiap tambahan kemampuan ekonomis yang diterima oleh Wajib Pajak. Sumber penghasilan kreator konten sangat beragam, meliputi pembayaran iklan (seperti Google AdSense atau TikTok Creator Fund), uang imbalan endorsement produk, komisi penjualan dari link affiliate, hingga pemberian barang gratis (barter/natura) dari merek mitra.
Bagi kreator konten perorangan yang berstatus sebagai Wajib Pajak Orang Pribadi dengan omzet kotor kurang dari Rp4,8 miliar setahun, pemerintah memberikan kemudahan dalam menghitung pajak bersih tanpa perlu menyusun pembukuan akuntansi yang kompleks. Kreator dapat menggunakan skema Norma Penghitungan Penghasilan Netto (NPPN), dengan syarat menyampaikan pemberitahuan penggunaan NPPN ke KPP dalam 3 bulan pertama tahun pajak berjalan. Dalam metode NPPN, penghasilan bersih (netto) dihitung dengan mengalikan total penerimaan bruto satu tahun dengan persentase norma sesuai jenis kegiatan profesinya (umumnya berkisar 50%).
Setelah penghasilan netto didapat, angka tersebut dikurangi dengan Penghasilan Tidak Kena Pajak (PTKP) sesuai status keluarga untuk memperoleh Penghasilan Kena Pajak (PKP). Nilai PKP inilah yang kemudian dikalikan dengan Tarif Progresif PPh Pasal 17. Selain itu, jika agensi atau merek sponsorship telah memotong PPh (seperti PPh Pasal 21 atau PPh Pasal 23) dan memberikan Bukti Pemotongan, kreator dapat memanfaatkan bukti potong tersebut sebagai kredit pajak untuk mengurangi sisa pembayaran pajak di akhir tahun pada pelaporan SPT Tahunan.
Penghasilan dari aktivitas konten digital wajib dilaporkan secara transparan, di mana penggunaan fasilitas NPPN memudahkan kreator perorangan untuk menghitung beban pajaknya secara akurat dan sederhana.





 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com

Komentar Anda