Contact Whatsapp085210254902
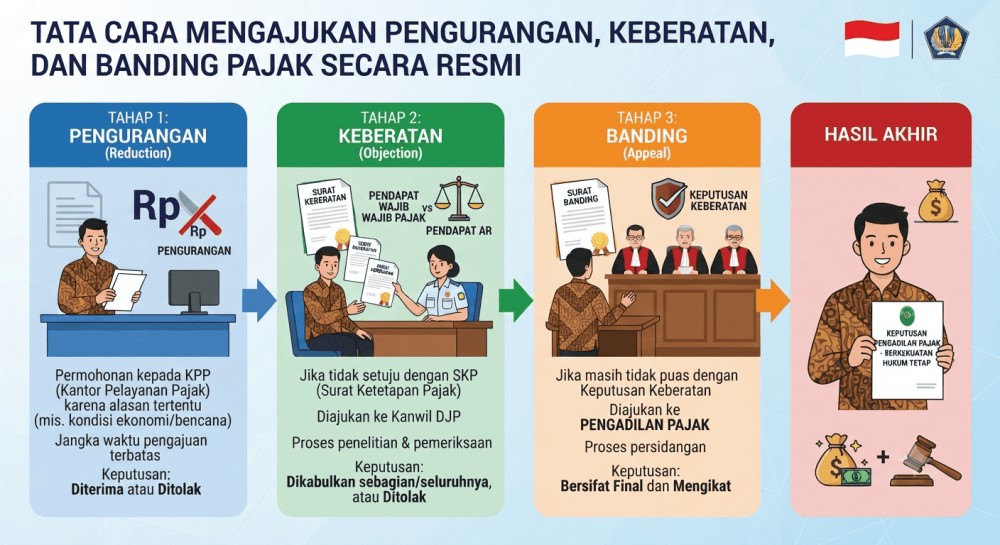
Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (KUP) memberikan jaminan perlindungan hukum dan hak bagi Wajib Pajak yang merasa penetapan pajak hasil pemeriksaan kantor pajak tidak sesuai dengan fakta hukum atau data pencatatan sebenarnya. Apabila Wajib Pajak tidak menyetujui hasil ketetapan pajak seperti Surat Ketetapan Pajak Kurang Bayar (SKPKB), tersedia tahapan penyelesaian sengketa perpajakan yang sistematis, mulai dari jalur administrasi internal hingga jalur peradilan formal.
Tahap awal yang paling sederhana adalah pengajuan permohonan pengurangan atau penghapusan sanksi administratif jika kesalahan terletak pada kekhilafan administrasi. Namun, jika perdebatan menyangkut materi pokok perhitungan pajak, Wajib Pajak dapat mengajukan Surat Keberatan kepada Direktur Jenderal Pajak melalui KPP terdaftar. Keberatan harus diajukan dalam jangka waktu 3 bulan sejak tanggal dikirimnya surat ketetapan pajak. Syarat mutlak pengajuan keberatan adalah Wajib Pajak wajib melunasi terlebih dahulu jumlah pajak terutang yang telah disetujui dalam Pembahasan Akhir Hasil Pemeriksaan (PAHP).
Jika Surat Keputusan Keberatan yang diterbitkan oleh DJP masih belum memberikan keadilan atau menolak permohonan Wajib Pajak, langkah hukum selanjutnya adalah mengajukan Permohonan Banding ke Pengadilan Pajak. Banding diajukan dalam jangka waktu 3 bulan sejak keputusan keberatan diterima. Wajib Pajak perlu berhati-hati dan mempersiapkan pembuktian dokumen yang kuat, karena apabila permohonan keberatan atau banding ditolak, terdapat sanksi denda administratif tambahan yang signifikan (30% untuk keberatan dan 60% untuk banding dari jumlah pajak terutang yang belum dibayar).
Proses keberatan dan banding memberikan kepastian hukum bagi Wajib Pajak untuk menguji keabsahan penetapan pajak, dengan syarat didukung oleh pembuktian dokumen akuntansi yang valid dan kepatuhan terhadap batas waktu pengajuan.





 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com

Komentar Anda