Contact Whatsapp085210254902
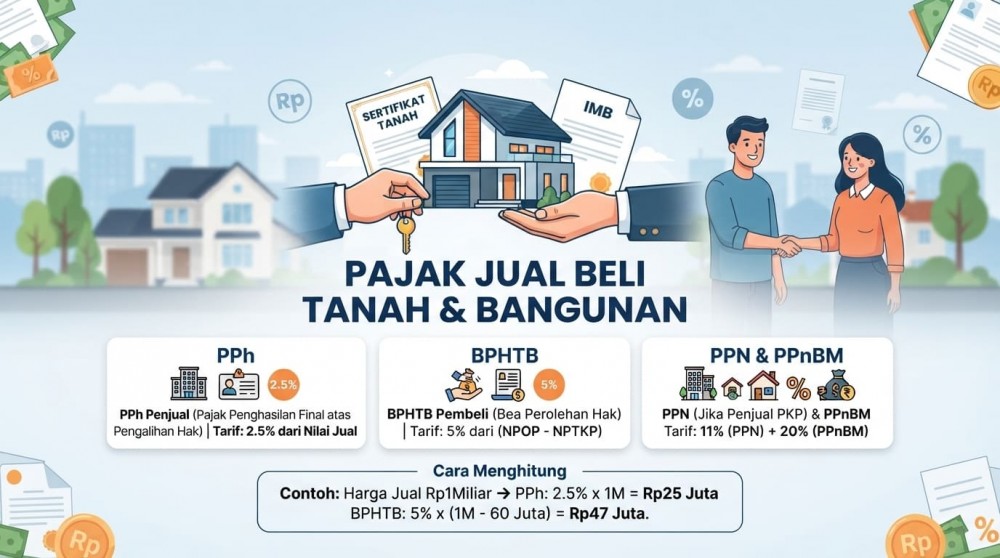
Jual beli tanah dan bangunan merupakan transaksi yang memiliki kewajiban perpajakan bagi penjual maupun pembeli. Dalam transaksi ini, terdapat beberapa jenis pajak yang perlu diperhatikan, seperti Pajak Penghasilan (PPh) Final dan Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB).
Lalu, siapa yang wajib membayar pajak tersebut dan bagaimana cara menghitungnya? Simak penjelasan berikut!
Dalam transaksi jual beli tanah dan bangunan, terdapat dua jenis pajak utama:
a. PPh Final atas Pengalihan Hak Tanah dan Bangunan
PPh Final merupakan pajak yang dikenakan atas penghasilan yang diterima penjual dari pengalihan hak atas tanah dan/atau bangunan.
Secara umum, tarif PPh Final adalah 2,5% dari jumlah bruto nilai pengalihan, sesuai ketentuan yang berlaku.
b. BPHTB (Bea Perolehan Hak atas Tanah dan Bangunan)
BPHTB merupakan pajak yang dikenakan kepada pihak yang memperoleh hak atas tanah dan bangunan, biasanya pembeli dalam transaksi jual beli.
Tarif BPHTB ditetapkan paling tinggi sebesar 5%, dengan besaran tarif dan batas nilai perolehan tidak kena pajak mengikuti peraturan daerah setempat.
Berikut pembagian kewajiban pajaknya:
|
Jenis pajak |
Pihak yang membayar |
|---|---|
|
PPh Final |
Penjual |
|
BPHTB |
Pembeli |
Dengan demikian, penjual dan pembeli memiliki kewajiban pajak masing-masing dalam transaksi jual beli tanah dan bangunan.
Agar lebih mudah dipahami, berikut contoh perhitungannya.
Misalnya, seseorang menjual rumah dengan harga transaksi Rp1.000.000.000.
A. Perhitungan PPh Final Penjual
Tarif PPh Final: 2,5%
Jadi, penjual harus membayar PPh Final sebesar Rp25.000.000.
B. Perhitungan BPHTB Pembeli
Misalnya, NPOPTKP yang berlaku di daerah tersebut adalah Rp80.000.000 dan tarif BPHTB sebesar 5%.
Rumus:
Perhitungan:
Jadi, pembeli membayar BPHTB sebesar Rp46.000.000.
Catatan: Nilai NPOPTKP Rp80 juta dan tarif 5% hanya asumsi contoh. Besaran sebenarnya mengikuti peraturan daerah tempat tanah atau bangunan berada.
PPh Final: Disetorkan sebelum akta pengalihan hak ditandatangani oleh pejabat yang berwenang.
BPHTB: Dibayarkan sesuai ketentuan daerah sebelum proses penandatanganan dan pendaftaran akta pengalihan hak diselesaikan.
Selain itu, terdapat kewajiban administrasi dan validasi pajak yang perlu dipenuhi dalam proses transaksi.
Jual beli tanah dan bangunan tidak hanya melibatkan pembayaran harga properti, tetapi juga kewajiban perpajakan bagi penjual dan pembeli.
Penjual umumnya dikenakan PPh Final sebesar 2,5%, sedangkan pembeli dikenakan BPHTB dengan tarif paling tinggi 5% setelah dikurangi NPOPTKP.
Dengan memahami ketentuan tersebut, masyarakat dapat mempersiapkan biaya transaksi properti dan menghindari kesalahan dalam memenuhi kewajiban pajak.





 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com

Komentar Anda