Contact Whatsapp085210254902
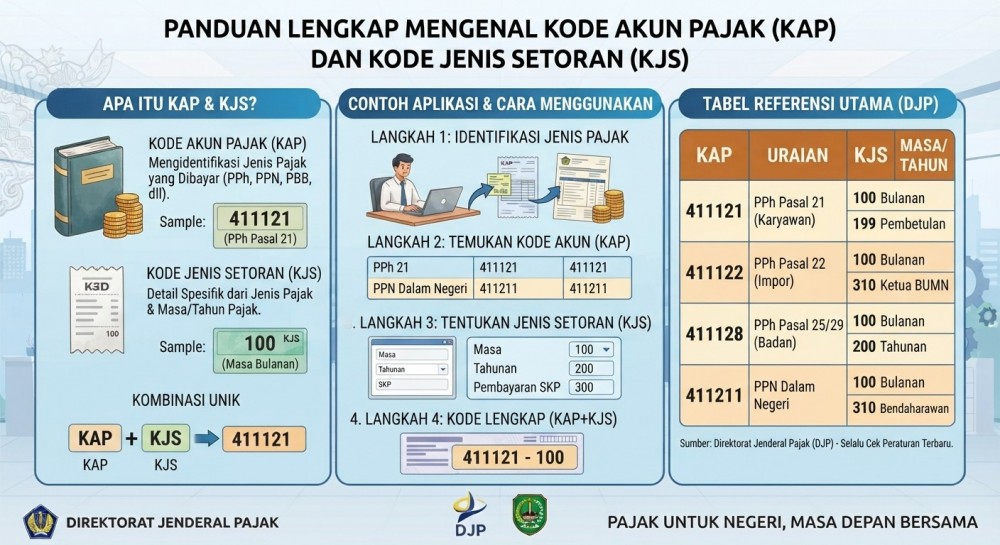
Dalam administrasi pembayaran pajak secara elektronik melalui pembuatan kode billing, wajib pajak diwajibkan memilih kombinasi Kode Akun Pajak dan Kode Jenis Setoran secara tepat. Kode Akun Pajak merupakan deretan enam digit angka yang mengidentifikasi jenis pajak yang akan dibayarkan, misalnya kode untuk Pajak Penghasilan Pasal 21, Pajak Penghasilan Final UMKM, atau Pajak Pertambahan Nilai dalam negeri. Sementara itu, Kode Jenis Setoran adalah tiga digit angka pendamping yang menjelaskan tujuan atau rincian spesifik transaksi penyetoran tersebut, seperti setoran masa bulanan, pembayaran kekurangan tahunan, atau pelunasan sanksi denda administrasi. Ketepatan dalam memasangkan kedua kode ini sangat vital karena kesalahan pemilihan kode akan menyebabkan setoran pajak tercatat pada pos yang keliru dalam sistem kas negara, sehingga wajib pajak harus mengajukan proses pemindahbukuan yang memakan waktu.
Kesimpulan: Pemahaman yang akurat mengenai pasangan Kode Akun Pajak dan Kode Jenis Setoran menjamin setoran pajak tercatat langsung pada pos kewajiban yang tepat tanpa perlu repot mengurus koreksi administratif.





 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com

Komentar Anda