
Contact Whatsapp085210254902
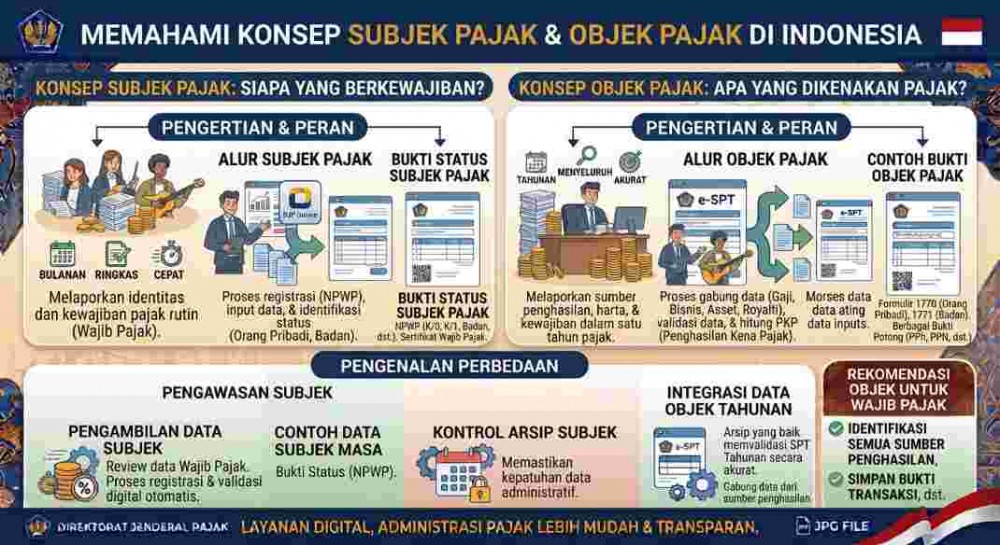
Dalam kerangka hukum perpajakan nasional, pemahaman mengenai perbedaan antara subjek pajak dan objek pajak merupakan fondasi utama sebelum menghitung besaran kewajiban finansial kepada negara. Subjek pajak adalah orang pribadi atau badan yang memenuhi kriteria hukum untuk dikenakan kewajiban perpajakan, yang kemudian terbagi menjadi subjek pajak dalam negeri dan luar negeri berdasarkan tempat tinggal atau kedudukan entitas. Di sisi lain, objek pajak adalah sasaran utama pemungutan, yakni berupa penghasilan, kekayaan, atau transaksi konsumsi yang menjadi alasan hukum mengapa suatu pungutan negara dapat ditarik dari subjek pajak yang bersangkutan.
Kesimpulan: Ketepatan membedakan subjek dan objek pajak menghindarkan wajib pajak dari kesalahan interpretasi hukum dalam memenuhi kewajiban fiskal mereka.








 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com



Komentar Anda