
Contact Whatsapp085210254902
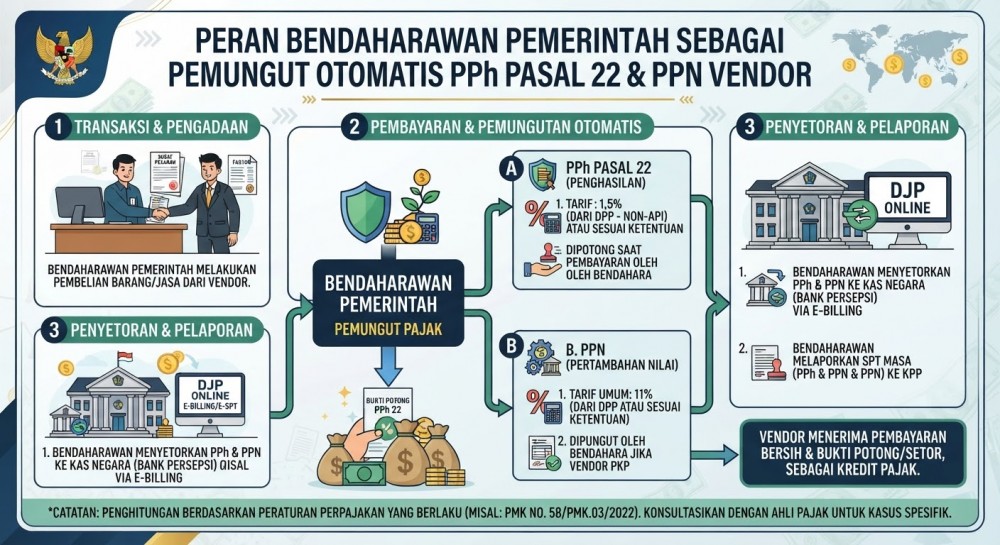
Setiap rekanan swasta, penyedia barang, kontraktor, atau vendor yang memenangkan tender dan melakukan penyerahan barang maupun jasa kepada instansi pemerintah, kementerian, lembaga negara, atau Badan Usaha Milik Negara (BUMN) akan mendapati bahwa pembayaran tagihan yang mereka terima tidak dibayarkan secara penuh utuh. Hal ini dikarenakan adanya kewajiban hukum bagi Bendaharawan Pemerintah untuk bertindak sebagai wajib pungut (pemungut pajak) resmi yang memotong pajak secara langsung di titik pembayaran (withholding agent).
Pemotongan yang dilakukan oleh bendaharawan instansi pemerintah umumnya mencakup pemotongan PPh Pasal 22 atas pembelian barang atau pengadaan proyek (dengan tarif umum 1,5% dari harga pembelian tidak termasuk PPN) serta pemungutan PPN atas transaksi penyerahan Barang/Jasa Kena Pajak. Rekanan swasta wajib memastikan bahwa setiap dana yang dipotong oleh bendaharawan tersebut diterbitkan Bukti Pemungutan Pajak resmi (seperti e-Bupot Unifikasi dan e-Faktur dipungut instansi pemerintah), agar nantinya dapat dikreditkan secara sah sebagai pengurang pajak terutang dalam pelaporan SPT Tahunan Badan perusahaan.
Kesimpulan: Transaksi pengadaan barang dan jasa dengan instansi pemerintah memberikan kepastian jaminan kepatuhan pemungutan dan penyetoran pajak secara otomatis di titik pembayaran.








 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com



Komentar Anda