
Contact Whatsapp085210254902
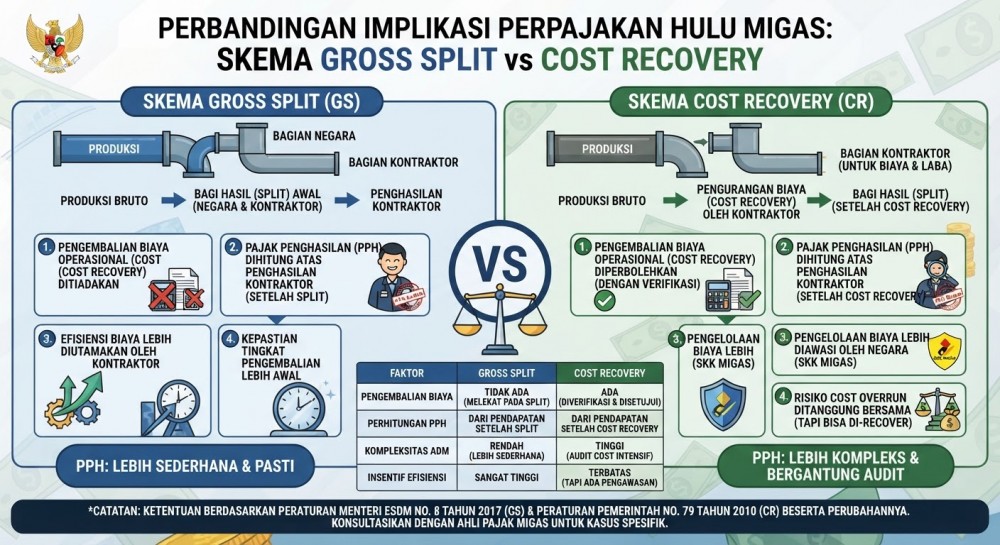
Sektor hulu minyak dan gas bumi (migas) merupakan salah satu pilar strategis penerimaan negara non-pajak dan fiskal nasional. Dalam tata kelola kontrak kerja sama hulu migas di Indonesia, dikenal dua skema utama bagi hasil antara pemerintah dan kontraktor swasta, yaitu skema pengembalian biaya operasi (Cost Recovery) dan skema bagi hasil tanpa pengembalian biaya (Gross Split). Kedua skema ini memiliki implikasi hukum perpajakan yang sangat berbeda terhadap laporan keuangan korporasi kontraktor migas.
Dalam skema tradisional Cost Recovery, seluruh biaya operasional eksplorasi dan eksploitasi yang dikeluarkan oleh kontraktor akan diverifikasi dan diganti oleh negara dari hasil penjualan migas sebelum dilakukan pembagian laba (split), serta disertai fasilitas pembebasan PPN Impor barang modal tertentu. Sebaliknya, dalam skema modern Gross Split, negara menetapkan persentase bagi hasil mentah (split) di awal tanpa mekanisme pengembalian biaya operasi, sehingga efisiensi biaya sepenuhnya menjadi tanggung jawab korporasi kontraktor. Pemahaman aspek perpajakan korporasi migas ini sangat menentukan tingkat keekonomian investasi energi nasional.
Kesimpulan: Kepastian regulasi perpajakan dalam pilihan skema hulu migas menjadi kunci utama dalam menarik daya tarik investasi modal eksplorasi energi di Indonesia.








 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com



Komentar Anda