
Contact Whatsapp085210254902
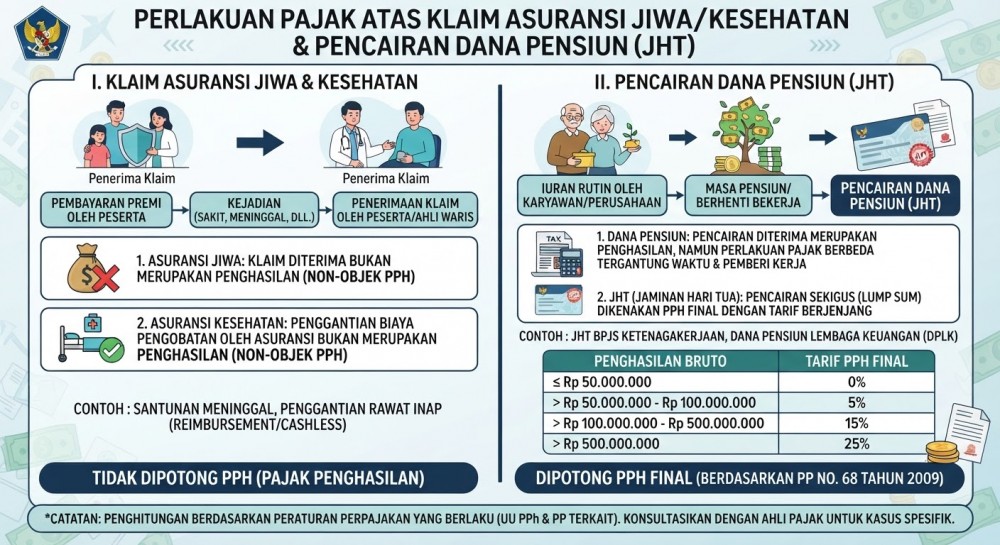
Perencanaan keuangan keluarga melalui produk asuransi dan program dana pensiun memberikan jaminan perlindungan masa depan yang penting. Dari aspek perpajakan, Undang-Undang PPh menetapkan bahwa penerimaan klaim asuransi baik asuransi jiwa, asuransi kesehatan, asuransi kecelakaan, maupun asuransi dwiguna yang diterima oleh pemegang polis atau ahli waris bukan merupakan objek Pajak Penghasilan. Artinya, dana klaim santunan yang cair diterima secara utuh tanpa ada potongan pajak dari negara.
Namun, perlakuan berbeda berlaku pada pencairan akumulasi dana hari tua atau dana pensiun dari Dana Pensiun Pemberi Kerja (DPPK), Dana Pensiun Lembaga Keuangan (DPLK), maupun Jaminan Hari Tua (JHT) BPJS Ketenagakerjaan saat peserta memasuki masa pensiun atau berhenti bekerja. Pencairan dana pensiun tersebut dikategorikan sebagai objek pemotongan PPh Final dengan tarif progresif bertingkat yang sangat ringan (mulai dari 0% hingga persentase tertentu berdasarkan jumlah akumulasi dana yang dicairkan) guna melindungi kesejahteraan hari tua para tenaga kerja.
Kesimpulan: Klaim asuransi pribadi aman sepenuhnya dari PPh, sementara pencairan akumulasi dana pensiun menikmati fasilitas pemotongan PPh Final yang diringankan.








 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com



Komentar Anda