Contact Whatsapp085210254902
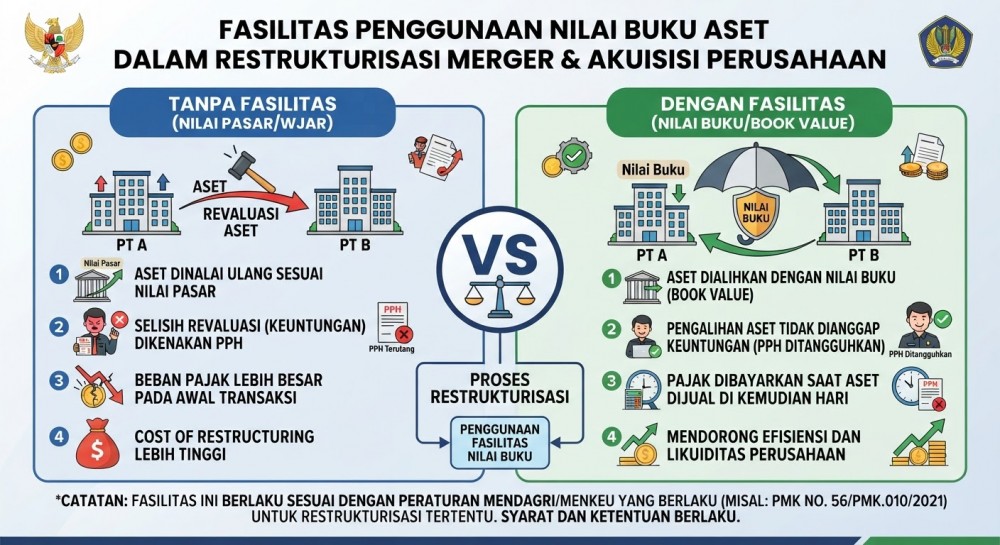
Aksi korporasi strategis seperti penggabungan usaha (merger), peleburan (consolidation), pemisahan (spin-off), atau akuisisi sering dilakukan oleh perusahaan untuk memperkuat pangsa pasar dan efisiensi operasional. Dari sudut pandang perpajakan, pengalihan harta dan aset tetap antarperusahaan dalam proses restrukturisasi umumnya memicu kewajiban pengenaan PPh atas selisih lebih penilaian kembali aset (revaluation) ke harga pasar wajar yang nilainya bisa sangat besar dan membebani likuiditas korporasi.
Untuk mendorong konsolidasi dunia usaha, pemerintah memberikan fasilitas khusus berupa izin penggunaan Nilai Buku (bukan nilai pasar) dalam pengalihan harta bagi perusahaan yang melakukan merger atau pemisahan usaha, dengan syarat memenuhi ketentuan tujuan bisnis yang wajar (business purpose test) dan mengajukan permohonan resmi kepada Direktorat Jenderal Pajak. Dengan menggunakan nilai buku, perusahaan terhindar dari beban pembayaran PPh sesaat atas pengalihan aset, sehingga likuiditas korporasi tetap terjaga stabil selama proses konsolidasi bisnis berlangsung.
Kesimpulan: Fasilitas penggunaan nilai buku dalam merger dan akuisisi memberikan keringanan likuiditas yang krusial bagi korporasi yang sedang melakukan restrukturisasi bisnis.





 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com

Komentar Anda