
Contact Whatsapp085210254902
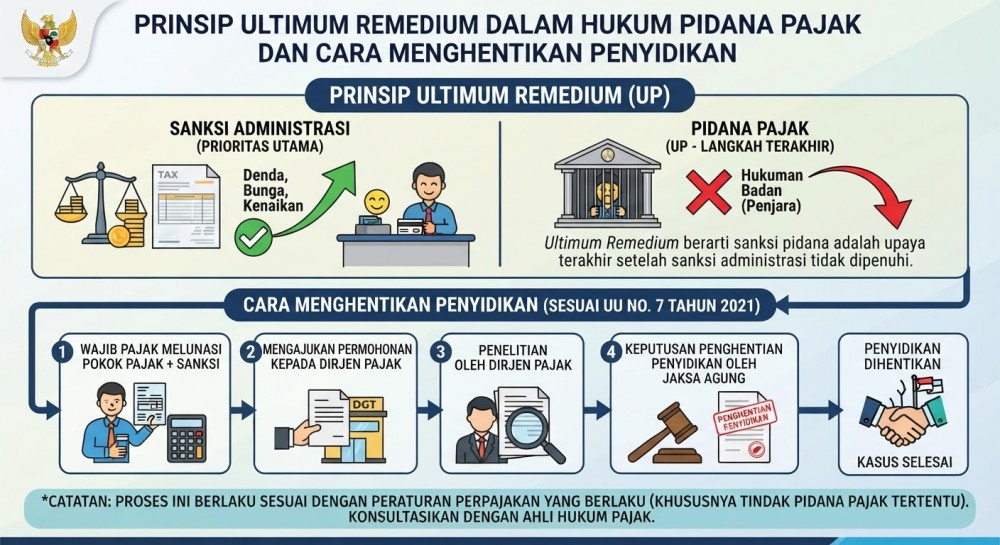
Sistem penegakan hukum perpajakan di Indonesia menganut prinsip hukum yang sangat progresif dan berkeadilan, yakni menempatkan sanksi pidana penjara sebagai upaya terakhir (ultimum remedium). Artinya, tujuan utama dari penegakan hukum di bidang perpajakan bukanlah semata-mata memenjarakan wajib pajak yang melanggar, melainkan memulihkan kerugian pada pendapatan negara akibat tindak pidana perpajakan yang telah dilakukan. Berdasarkan ketentuan undang-undang perpajakan terbaru, proses penyidikan tindak pidana di bidang perpajakan dapat dihentikan atas permintaan Menteri Keuangan.
Syarat utama penghentian penyidikan pidana pajak ini adalah apabila tersangka wajib pajak telah melunasi seluruh kerugian pada pendapatan negara yang ditimbulkan, ditambah dengan pembayaran sanksi administratif berupa denda sebesar kelipatan tertentu dari jumlah pajak yang tidak atau kurang dibayar sesuai ketentuan perundang-undangan. Langkah hukum ini memberikan kesempatan kedua bagi wajib pajak yang kooperatif untuk menyelesaikan permasalahan hukum pajaknya secara damai melalui pemulihan finansial kas negara. Jika wajib pajak menolak melunasi kerugian tersebut, barulah proses hukum pidana dilimpahkan secara penuh ke kejaksaan dan disidangkan di pengadilan.
Kesimpulan: Prinsip ultimum remedium mengutamakan pemulihan kerugian pendapatan negara melalui pelunasan denda dan pajak terutang ketimbang hukuman penjara bagi pelaku tindak pidana pajak.








 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com



Komentar Anda