
Contact Whatsapp085210254902
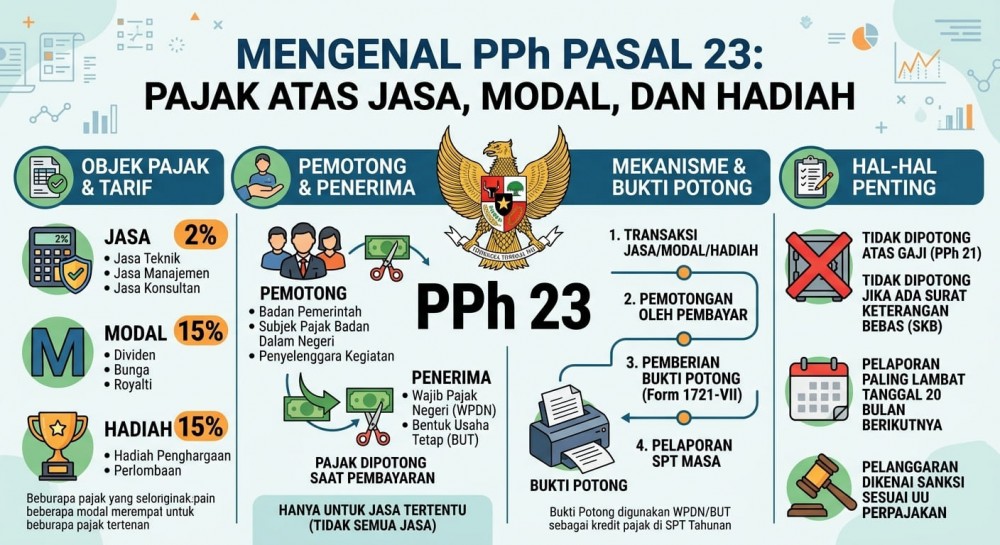
Pajak Penghasilan Pasal 23 adalah pajak yang dipotong atas penghasilan yang dibayarkan kepada wajib pajak dalam negeri atau bentuk usaha tetap atas pemanfaatan modal, penyerahan jasa, atau penyelenggaraan kegiatan selain yang telah dipotong pajak penghasilan karyawan. Tarif pemotongan pajak ini dikelompokkan ke dalam beberapa kategori, seperti tarif belasan persen yang dikenakan atas dividen non-investasi, bunga, royalti, serta hadiah, dan tarif rendah sebesar dua persen yang dikenakan atas sewa harta selain tanah dan bangunan serta berbagai jasa profesional seperti teknik, manajemen, dan konsultan. Pihak pemotong wajib memberikan bukti potong kepada penerima penghasilan sebagai kredit pajak.
Kesimpulan: PPh Pasal 23 mengamankan potret transaksi antar-entitas bisnis atas penggunaan modal dan penyediaan jasa profesional untuk menjaga konsistensi penerimaan sepanjang tahun berjalan.








 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com



Komentar Anda