
Contact Whatsapp085210254902
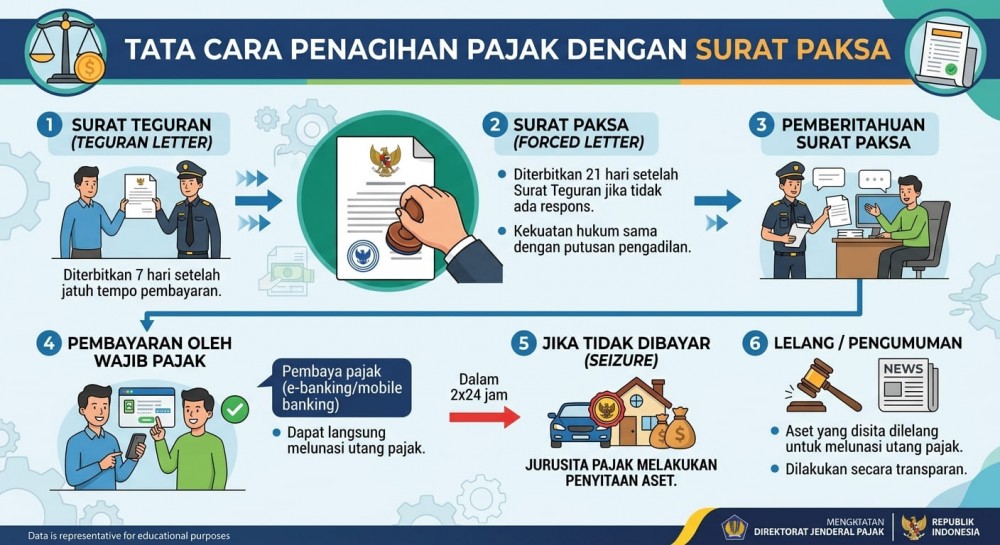
Penagihan pajak adalah serangkaian tindakan agar penanggung pajak melunasi utang pajak beserta biaya penagihannya apabila melewati batas waktu jatuh tempo yang ditentukan undang-undang. Proses penagihan aktif dilakukan secara berjenjang dimulai dari penerbitan surat teguran, dilanjutkan dengan penyampaian surat paksa yang memiliki kekuatan eksekutorial sama dengan putusan hakim perdata apabila utang belum dilunasi, hingga tindakan penyitaan aset dan pemblokiran rekening bank jika dalam jangka waktu singkat peringatan tersebut tidak diindahkan. Bagi penanggung pajak yang mampu tetapi sengaja membangkang, otoritas berwenang bahkan dapat melakukan pencegahan keluar negeri hingga penyanderaan di lembaga pemasyarakatan.
Kesimpulan: Penagihan pajak dengan surat paksa merupakan instrumen hukum tegas yang menunjukkan bahwa utang pajak adalah prioritas negara dengan kekuatan eksekusi mutlak.








 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com



Komentar Anda