
Contact Whatsapp085210254902
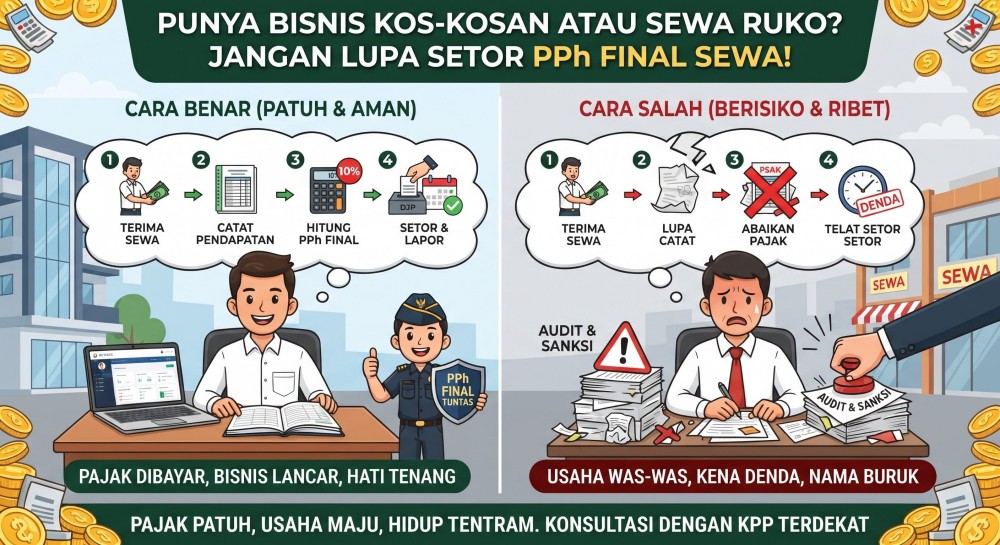
Bisnis penyewaan aset seperti rumah kos, apartemen, ruko, atau gudang menjanjikan passive income yang menggiurkan setiap bulannya. Namun, pemilik properti sering kali lupa bahwa pendapatan dari sewa tanah dan/atau bangunan merupakan objek Pajak Penghasilan (PPh) Final Pasal 4 ayat (2) dengan tarif tertentu yang wajib disetor sendiri atau dipotong oleh penyewa badan. Kepatuhan melaporkan penghasilan sewa ini melindungi aset Anda dari potensi pemeriksaan di masa depan.
Kesimpulan: Passive income dari properti akan terasa jauh lebih berkah dan menenangkan ketika kewajiban PPh Finalnya ditunaikan secara tertib tanpa ada yang terlewat.








 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com



Komentar Anda