
Contact Whatsapp085210254902
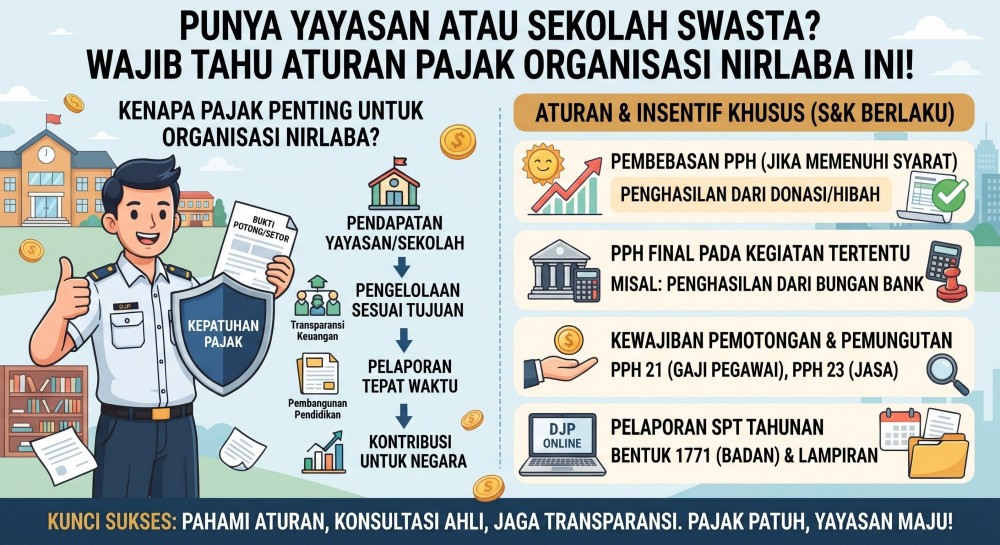
Organisasi nirlaba seperti yayasan sosial, lembaga keagamaan, panti asuhan, hingga sekolah swasta sering kali disangka sepenuhnya kebal dari segala bentuk pajak. Padahal, meskipun berstatus nirlaba, entitas ini tetap memiliki kewajiban perpajakan apabila menjalankan unit usaha komersial atau mengelola aset yang menghasilkan penghasilan pasif. Namun, sisa lebih (silpa) anggaran yang ditanamkan kembali untuk fasilitas pendidikan atau sosial dalam jangka waktu tertentu dapat dikecualikan dari objek pajak penghasilan, asalkan dikelola sesuai ketentuan perundang-undangan yang berlaku.
Kesimpulan: Status nirlaba bukan berarti bebas pajak tanpa batas. Pengelolaan administrasi yang transparan menjaga yayasan sosial Anda tetap legal dan terpercaya di mata masyarakat maupun negara.








 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com



Komentar Anda