
Contact Whatsapp085210254902
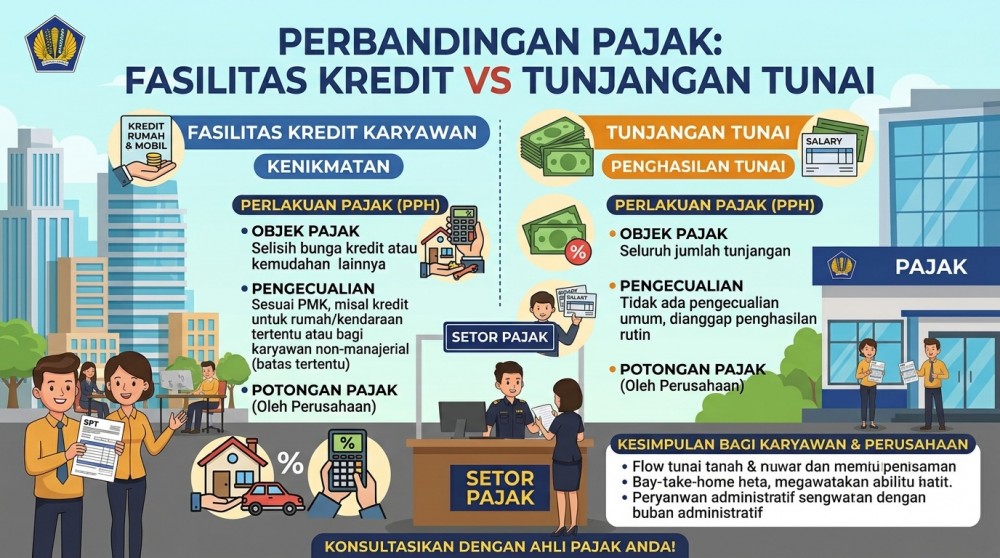
Perusahaan dapat memberikan berbagai fasilitas kepada karyawan, mulai dari fasilitas kredit hingga tunjangan tunai. Meskipun sama-sama memberikan manfaat bagi karyawan, keduanya dapat memiliki perlakuan pajak yang berbeda.
Tunjangan tunai yang diberikan sehubungan dengan pekerjaan pada umumnya termasuk penghasilan karyawan yang diperhitungkan dalam pemotongan PPh Pasal 21.
Sementara itu, fasilitas kredit karyawan perlu dilihat berdasarkan bentuk dan ketentuannya. Pinjaman yang wajib dikembalikan tidak otomatis diperlakukan sebagai penghasilan. Namun, apabila perusahaan memberikan subsidi bunga atau manfaat tambahan, perlakuan pajaknya perlu dianalisis berdasarkan substansi fasilitas tersebut.
Perusahaan perlu memastikan bahwa pemberian fasilitas maupun tunjangan telah didokumentasikan dengan baik dan diperlakukan sesuai ketentuan perpajakan yang berlaku.
Ketentuan mengenai natura dan kenikmatan dapat merujuk pada PMK Nomor 66 Tahun 2023, sedangkan perlakuan tunjangan tunai perlu mengacu pada ketentuan PPh Pasal 21.








 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com



Komentar Anda