
Contact Whatsapp085210254902
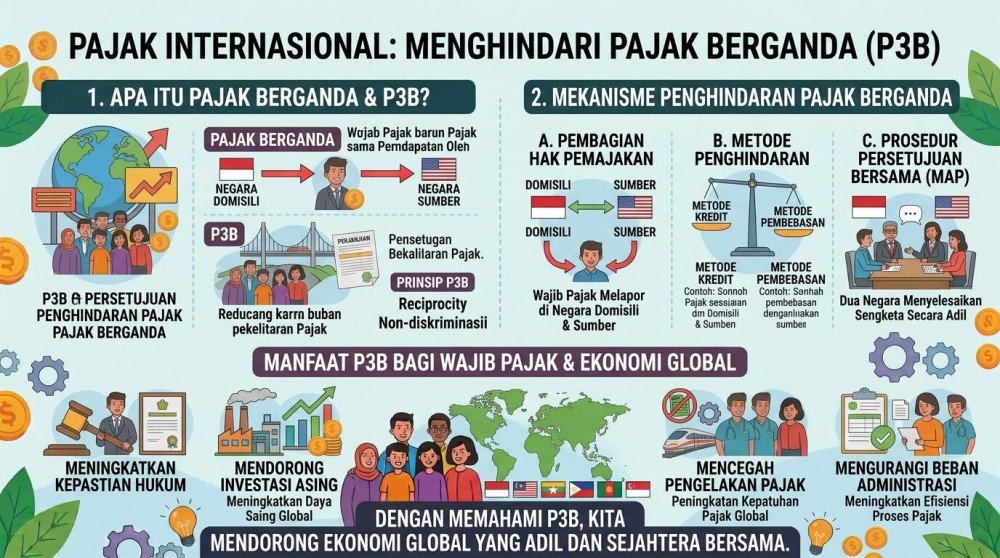
Dengan meningkatnya mobilitas usaha dan investasi antarnegara, suatu penghasilan berpotensi dipajaki oleh dua negara sekaligus, yakni negara domisili tempat wajib pajak tinggal dan negara sumber tempat penghasilan dihasilkan. Kondisi ini dikenal sebagai pemajakan berganda internasional yang dapat merugikan iklim bisnis global. Untuk mengatasi hal tersebut, negara-negara merumuskan Perjanjian Penghindaran Pajak Berganda atau tax treaty yang mengatur pembagian hak pemajakan, menyediakan penurunan tarif potong bagi entitas negara mitra, serta menerapkan mekanisme kredit pajak agar pajak yang telah dibayar di negara sumber dapat diperhitungkan sebagai pengurang di negara domisili.
Kesimpulan: Perjanjian penghindaran pajak berganda sangat krusial dalam menciptakan kepastian hukum internasional serta menghilangkan hambatan beban pajak ganda bagi investor global.








 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com



Komentar Anda