
Contact Whatsapp085210254902
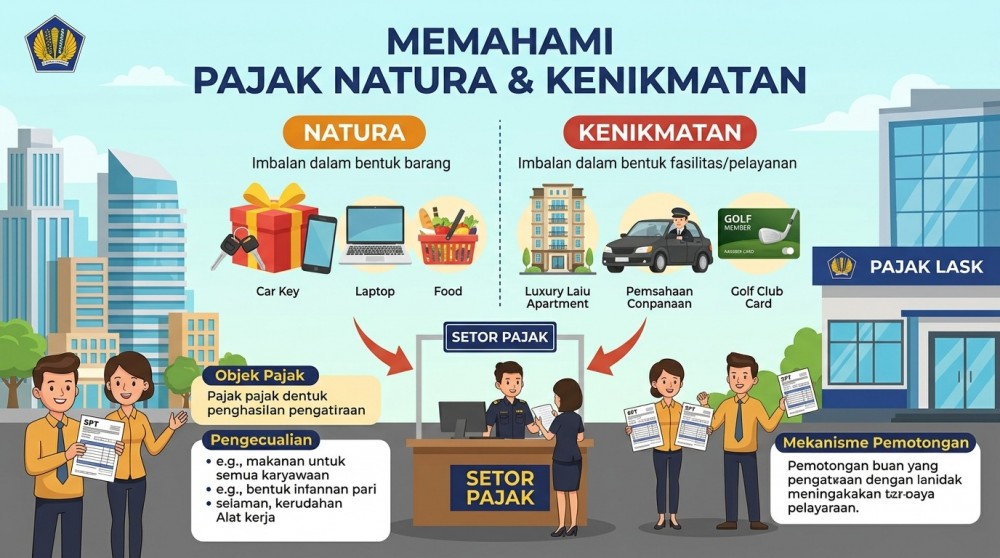
Natura adalah imbalan berupa barang yang diberikan perusahaan kepada karyawan, sedangkan kenikmatan merupakan imbalan berupa fasilitas atau pelayanan. Contohnya meliputi makanan, kendaraan, tempat tinggal, dan fasilitas kesehatan tertentu.
Berdasarkan ketentuan perpajakan Indonesia, natura dan kenikmatan pada prinsipnya dapat menjadi objek Pajak Penghasilan (PPh) bagi penerimanya, sesuai dengan ketentuan yang berlaku.
Ketentuan mengenai natura dan kenikmatan diatur dalam UU Harmonisasi Peraturan Perpajakan (UU HPP), PP Nomor 55 Tahun 2022, serta PMK Nomor 66 Tahun 2023.
Bagi karyawan, nilai natura dan kenikmatan pada umumnya diperhitungkan sebagai penghasilan kena pajak. Namun, terdapat pengecualian untuk jenis tertentu, misalnya makanan dan minuman bagi seluruh pegawai, natura di daerah tertentu, serta fasilitas yang diperlukan untuk pelaksanaan pekerjaan, sepanjang memenuhi persyaratan yang ditetapkan.
Bagi perusahaan, biaya natura dan kenikmatan pada prinsipnya dapat menjadi pengurang penghasilan bruto untuk tujuan perpajakan apabila memenuhi ketentuan yang berlaku.
Perusahaan perlu memahami klasifikasi natura dan kenikmatan agar dapat menentukan kewajiban PPh secara tepat. Pemeriksaan jenis fasilitas, penerima, nilai manfaat, dan persyaratan pengecualian penting dilakukan untuk menghindari kesalahan dalam penghitungan serta pelaporan pajak.
Referensi resmi:
Artikel ini disusun untuk tujuan edukasi perpajakan. Penerapan pajak perlu disesuaikan dengan kondisi transaksi dan ketentuan terbaru.








 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com



Komentar Anda