
Contact Whatsapp085210254902
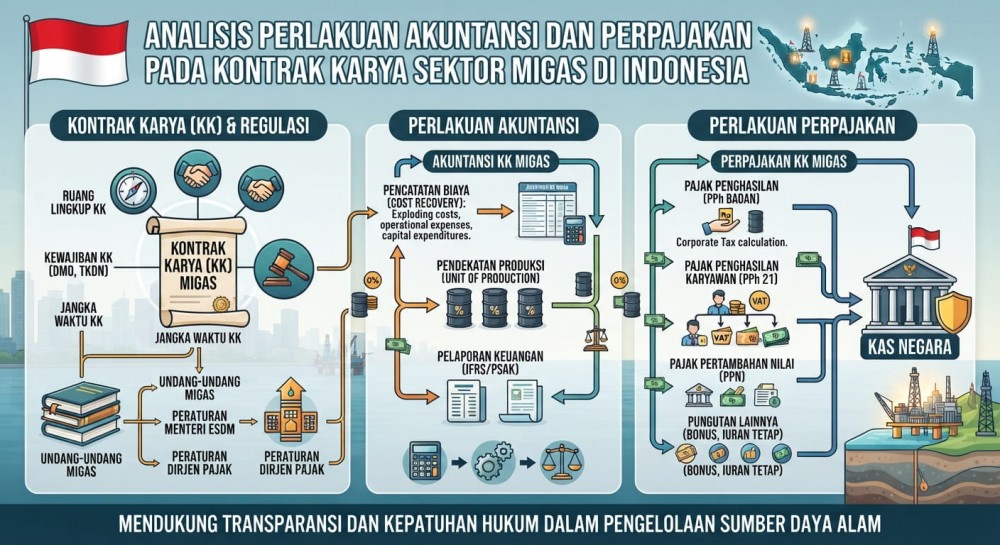
Membedah transisi rezim kontrak hulu minyak dan gas bumi di Indonesia dari skema pengembalian biaya operasional tradisional (cost recovery) menuju skema bagi hasil tanpa pengembalian biaya (gross split). Artikel ini menguraikan implikasi akuntansi pencatatan pendapatan kotor, biaya eksplorasi, dan penyusutan aset terhadap perhitungan Pajak Penghasilan Migas bagi Kontraktor Kontrak Kerja Sama (KKKS). Hasil analisis menunjukkan bahwa skema gross split memberikan kepastian administratif dan kesederhanaan akuntansi bagi negara dan kontraktor, namun menuntut tingkat keakuratan pemodelan keekonomian lapangan yang sangat tinggi.
Kesimpulan: Penerapan skema gross split menyederhanakan pencatatan akuntansi dan administrasi perpajakan migas, meskipun memerlukan ketelitian kalkulasi variabel split yang komprehensif.
Undang-Undang Terkait: UU Minyak dan Gas Bumi serta ketentuan perpajakan khusus sektor hulu migas.








 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com



Komentar Anda