Contact Whatsapp085210254902
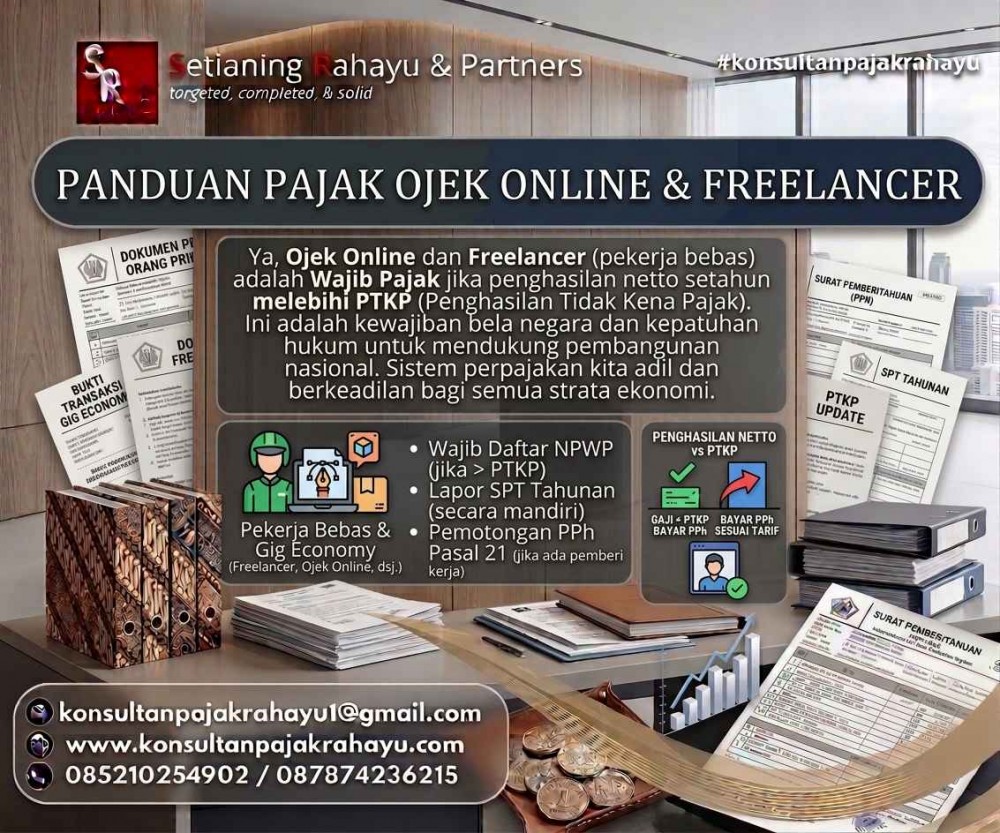
Seiring berkembangnya ekonomi digital, semakin banyak masyarakat yang menggantungkan penghasilan pada pekerjaan sebagai pengemudi ojek online (ojol) maupun sebagai pekerja lepas (freelancer). Pertanyaan yang kerap muncul adalah: apakah penghasilan dari pekerjaan tersebut wajib dikenakan pajak? Artikel ini akan menjelaskan status perpajakan bagi kedua kelompok tersebut berdasarkan ketentuan terbaru.
Sejak 1 Juli 2026, pemerintah resmi menetapkan pengemudi ojek online roda dua sebagai pengusaha mikro dalam ekosistem transportasi digital, melalui Peraturan Presiden Nomor 27 Tahun 2026. Dengan status ini, penghasilan yang diterima pengemudi ojol dari kegiatan mengantar penumpang maupun barang tetap merupakan objek Pajak Penghasilan (PPh), karena penghasilan tersebut diperoleh dari kegiatan usaha.
Namun, sebagai pelaku UMKM, pengemudi ojol yang berstatus wajib pajak orang pribadi dapat memanfaatkan skema PPh Final 0,5% sebagaimana diatur dalam PP Nomor 20 Tahun 2026 (perubahan atas PP 55/2022), dengan ketentuan sebagai berikut:
Perlu dicatat, batas omzet Rp500.000.000 tersebut dihitung dari total penghasilan bruto selama setahun, bukan penghasilan bersih setelah dikurangi biaya operasional seperti bensin atau cicilan kendaraan.
Apakah tetap perlu NPWP? Meskipun penghasilan berada di bawah batas Rp500 juta sehingga pajak terutangnya nihil, pengemudi ojol tetap disarankan memiliki NPWP dan melaporkan SPT Tahunan. Hal ini penting agar status wajib pajak tercatat resmi di sistem DJP, sehingga terhindar dari potensi surat teguran atau masalah administrasi di kemudian hari.
Berbeda dengan ojol yang kini berstatus pengusaha mikro, freelancer atau pekerja lepas (penulis, desainer grafis, programmer, fotografer, konsultan, dan sejenisnya) pada dasarnya dikategorikan sebagai wajib pajak orang pribadi yang menjalankan pekerjaan bebas atau usaha, sehingga penghasilannya tetap merupakan objek PPh.
Terdapat dua skema utama yang dapat digunakan freelancer, tergantung sifat penghasilannya:
1. Penghasilan dari Pekerjaan Bebas (Jasa Profesional)
Apabila klien memotong pajak atas jasa yang diberikan, umumnya dikenakan PPh Pasal 21 (jika klien berbentuk badan/perusahaan) dengan tarif progresif sesuai Pasal 17 UU PPh, atau PPh Pasal 23 sebesar 2% dari jumlah bruto untuk jenis jasa tertentu. Freelancer berhak menerima bukti potong dari klien sebagai kredit pajak.
2. Penghasilan sebagai Pelaku Usaha
Apabila freelancer menjalankan kegiatan yang dikategorikan sebagai usaha (bukan murni keahlian profesional pribadi) dengan peredaran bruto tidak melebihi Rp4.800.000.000 setahun, dapat memilih menggunakan skema PPh Final 0,5% dari omzet bruto, dengan fasilitas pembebasan pajak untuk omzet sampai dengan Rp500.000.000 sebagaimana berlaku umum bagi pelaku UMKM orang pribadi.
Freelancer wajib memiliki NPWP karena menerima penghasilan dari pekerjaan bebas maupun kegiatan usaha. Tanpa NPWP, tarif pemotongan pajak yang dikenakan klien atas jasa yang diberikan dapat menjadi 20% lebih tinggi dari tarif normal. Selain itu, banyak klien atau platform digital yang mensyaratkan NPWP untuk keperluan penerbitan bukti potong.
Baik pengemudi ojol maupun freelancer, sepanjang telah memiliki NPWP, tetap wajib menyampaikan SPT Tahunan (umumnya menggunakan Formulir 1770 untuk wajib pajak orang pribadi yang menjalankan usaha/pekerjaan bebas) paling lambat tanggal 31 Maret tahun berikutnya, meskipun pajak terutangnya nihil karena omzet masih di bawah batas fasilitas yang berlaku.
Baik pengemudi ojek online maupun freelancer tetap memiliki kewajiban perpajakan atas penghasilan yang diperoleh, meskipun pemerintah memberikan fasilitas berupa pembebasan PPh untuk omzet sampai dengan Rp500 juta per tahun. Memahami skema perpajakan yang tepat—termasuk kewajiban memiliki NPWP dan melaporkan SPT Tahunan—penting untuk menghindari risiko sanksi administrasi di kemudian hari, sekaligus memastikan status perpajakan tercatat rapi di sistem DJP.
Setianing Rahayu & Partners siap membantu pengemudi ojek online, freelancer, maupun pekerja lepas lainnya dalam memahami kewajiban perpajakan, memilih skema yang paling sesuai, serta mendampingi proses pelaporan SPT Tahunan.
Untuk konsultasi lebih lanjut, dapat menghubungi kami melalui konsultanpajakrahayu1@gmail.com atau 085210254902 / 087874236215.





 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com

Komentar Anda