
Contact Whatsapp085210254902
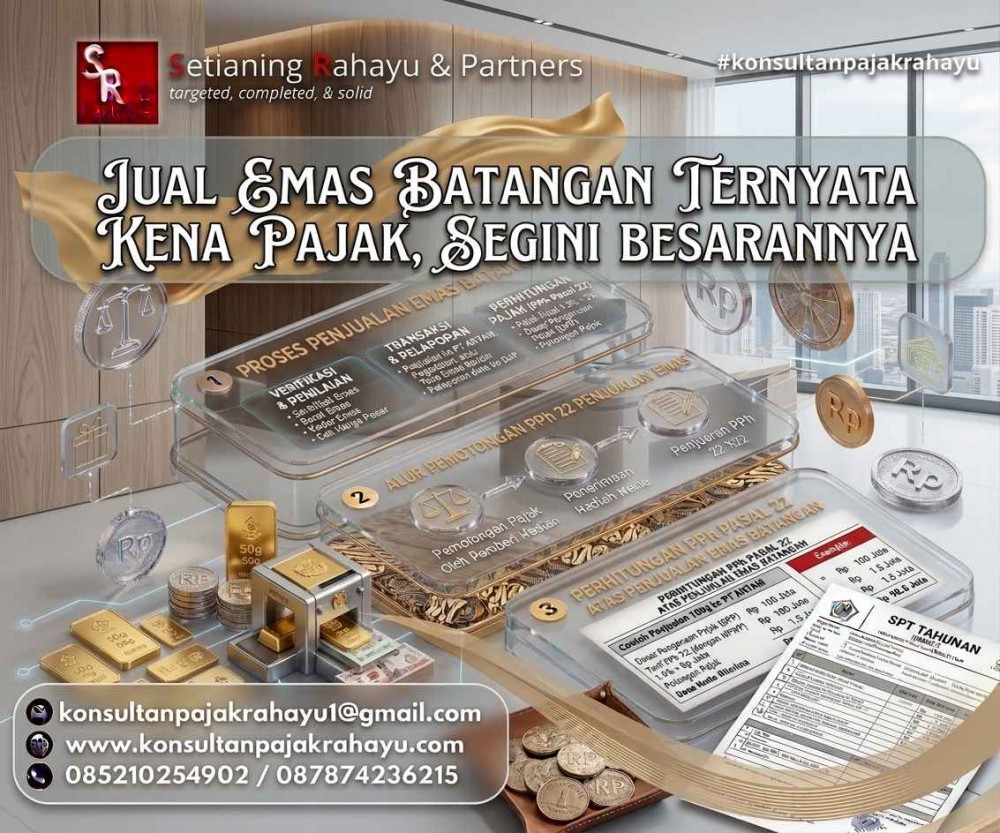
Investasi emas batangan menjadi salah satu instrumen yang paling diminati masyarakat Indonesia, baik sebagai simpanan jangka panjang maupun sarana lindung nilai (hedging). Namun, tidak sedikit investor yang belum menyadari bahwa transaksi jual-beli emas batangan—termasuk penjualan kembali (buyback)—dikenakan Pajak Penghasilan (PPh) Pasal 22. Artikel ini menjelaskan ketentuan, tarif, dan cara menghitung pajak atas transaksi emas batangan.
Ketentuan mengenai PPh Pasal 22 atas transaksi emas batangan diatur dalam Peraturan Menteri Keuangan Nomor 34/PMK.010/2017, yang tetap menjadi rujukan utama meskipun beberapa penyesuaian tarif telah dilakukan pada tahun 2026.
Setiap pembelian emas batangan secara resmi—baik di Butik Emas Antam, Pegadaian, Galeri 24, maupun bank syariah—dikenakan PPh Pasal 22 yang langsung ditambahkan ke dalam harga yang dibayarkan pembeli di kasir. Tarif yang berlaku saat ini adalah 0,25% dari harga jual emas, setelah pemerintah melakukan penurunan tarif dari sebelumnya 0,45%, dengan tujuan mendorong transparansi dan menggairahkan pasar investasi logam mulia dalam negeri. Pembeli tidak perlu menghitung dan menyetorkan sendiri pajak ini, karena bukti potongnya akan disertakan bersama kuitansi transaksi.
Ketentuan yang perlu lebih diperhatikan justru berlaku saat investor menjual kembali (buyback) emas batangan kepada badan usaha seperti Antam, Pegadaian, atau Galeri 24. Berdasarkan PMK 34/PMK.010/2017, transaksi buyback dengan nilai di atas Rp10.000.000 dikenakan PPh Pasal 22 dengan tarif sebagai berikut:
Pajak ini bersifat final dan dipotong langsung oleh pihak pembeli (Antam/badan usaha terkait) pada saat transaksi buyback dilakukan, sehingga dana yang diterima nasabah sudah dalam kondisi bersih dari pajak.
Sebagai ilustrasi, seorang investor menjual kembali emas batangan senilai Rp50.000.000 dan memiliki NPWP yang valid. Perhitungan PPh Pasal 22 yang dipotong adalah:
PPh Pasal 22 = 1,5% x Rp50.000.000 = Rp750.000
Dengan demikian, dana bersih yang diterima investor adalah sekitar Rp49.250.000 (belum memperhitungkan biaya meterai apabila berlaku untuk transaksi bernilai besar).
Apabila investor yang sama tidak memiliki NPWP yang valid, maka perhitungannya menjadi:
PPh Pasal 22 = 3% x Rp50.000.000 = Rp1.500.000
Penting untuk dipahami bahwa baik untuk transaksi pembelian maupun buyback, nilai transaksi di bawah Rp10.000.000 tidak dikenakan pemotongan PPh Pasal 22. Ketentuan ini memberikan fleksibilitas khususnya bagi investor kecil yang ingin melikuidasi sebagian kecil aset emasnya tanpa terbebani pajak.
Sejak berlakunya kebijakan integrasi Nomor Induk Kependudukan (NIK) sebagai NPWP berdasarkan PMK Nomor 112/PMK.03/2022, nasabah wajib memastikan data identitasnya—khususnya NIK—telah sesuai dan tervalidasi dalam sistem perpajakan. Kegagalan validasi ini dapat mengakibatkan nasabah dikenakan tarif PPh Pasal 22 yang lebih tinggi (3% alih-alih 1,5%) pada saat melakukan buyback, meskipun sebenarnya nasabah tersebut telah terdaftar sebagai wajib pajak.
Bukti potong PPh Pasal 22 yang diterima dari transaksi buyback emas dapat digunakan sebagai kredit pajak dalam pelaporan SPT Tahunan, sehingga turut diperhitungkan dalam rekonsiliasi kewajiban pajak tahunan wajib pajak yang bersangkutan.
Transaksi jual-beli emas batangan, khususnya penjualan kembali dalam nominal besar, perlu diperhitungkan dengan cermat dari sisi pajak agar investor tidak terkejut dengan selisih antara nilai transaksi kotor dan dana bersih yang diterima. Memastikan validitas NPWP/NIK sebelum bertransaksi juga menjadi langkah penting untuk menghindari tarif pajak yang lebih tinggi.
Setianing Rahayu & Partners siap membantu memberikan konsultasi terkait perencanaan pajak atas investasi emas batangan maupun pendampingan pelaporan SPT Tahunan bagi investor.
Untuk konsultasi lebih lanjut, dapat menghubungi kami melalui konsultanpajakrahayu1@gmail.com atau 085210254902 / 087874236215.








 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com



Komentar Anda