Contact Whatsapp085210254902
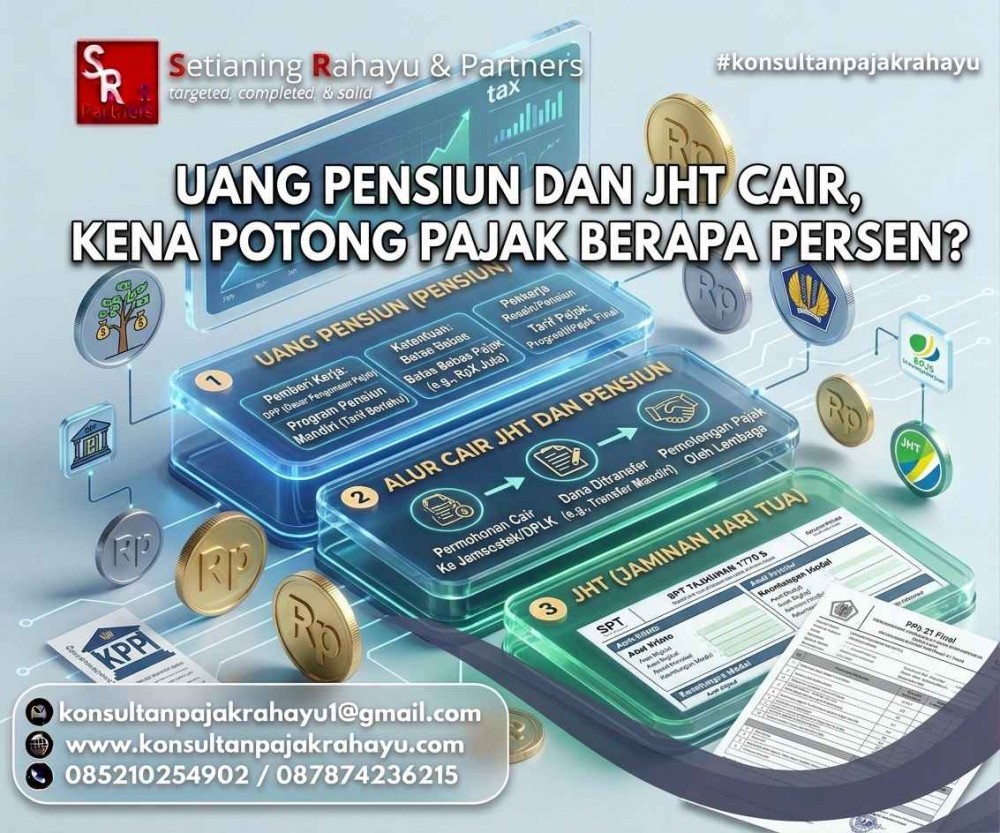
Menjelang masa pensiun salah satu hal yang paling ditunggu para pekerja adalah pencairan Jaminan Hari Tua (JHT) dari BPJS Ketenagakerjaan maupun manfaat pensiun yang telah dikumpulkan selama bertahun-tahun bekerja. Namun tidak sedikit yang terkejut mendapati dana tersebut dipotong Pajak Penghasilan (PPh) Pasal 21 saat pencairan. Artikel ini akan menjelaskan dasar hukum, skema tarif, serta cara menghitung potongan pajak atas pencairan JHT dan manfaat pensiun.
Pengenaan pajak atas pencairan JHT dan manfaat pensiun diatur dalam Peraturan Pemerintah Nomor 68 Tahun 2009 dan Peraturan Menteri Keuangan Nomor 16/PMK.03/2010. Perlu dipahami bahwa ketentuan ini merupakan aturan lama yang telah berlaku sejak 2009 dan tidak diubah atau dicabut oleh skema Tarif Efektif Rata-Rata (TER) yang diberlakukan sejak 2024 melalui PP 58/2023 dan PMK 168/2023. Dengan kata lain, pencairan JHT dan manfaat pensiun yang dibayarkan sekaligus tetap mengikuti mekanisme tarif final tersendiri, bukan skema TER yang berlaku untuk gaji bulanan.
Direktorat Jenderal Pajak (DJP) menegaskan bahwa perlakuan pajak atas pencairan JHT bergantung pada cara dan waktu pencairan dilakukan. Terdapat tiga skema utama yang berlaku:
1. Pencairan Sebagian saat Masih Aktif Bekerja
Apabila peserta mencairkan sebagian saldo JHT ketika masih berstatus pegawai aktif (misalnya setelah masa kepesertaan lebih dari 10 tahun), pencairan tersebut dikenakan tarif progresif Pasal 17 UU PPh, dan bersifat tidak final. Sebagai ilustrasi, pencairan sebagian sebesar Rp10.000.000 dikenakan tarif 5%, sehingga PPh Pasal 21 yang dipotong adalah Rp500.000.
2. Pencairan saat Memasuki Masa Pensiun (dalam Jangka Waktu 2 Tahun)
Ketika peserta memasuki usia pensiun dan mencairkan manfaat JHT—baik seluruhnya maupun sisa saldo—dalam jangka waktu paling lama 2 (dua) tahun kalender sejak pencairan pertama, berlaku tarif PPh final sebagai berikut:
Sebagai ilustrasi, seorang peserta yang sebelumnya telah mencairkan sebagian JHT sebesar Rp10.000.000 saat masih aktif bekerja, kemudian mencairkan sisa saldo sebesar Rp120.000.000 saat pensiun, dikenakan PPh Pasal 21 final sebesar:
Sehingga total PPh final yang dipotong pada saat pensiun adalah Rp3.500.000.
Apabila peserta tidak pernah mencairkan sebagian JHT selama masih aktif bekerja, maka tarif final 0% dan 5% tersebut berlaku atas seluruh manfaat JHT yang dicairkan sekaligus saat pensiun.
3. Pencairan Setelah Lebih dari 2 Tahun sejak Memasuki Masa Pensiun
Apabila pencairan manfaat JHT baru dilakukan pada tahun ketiga atau tahun-tahun berikutnya setelah memasuki masa pensiun, ketentuan tarif final tidak lagi berlaku. Pencairan tersebut kembali dikenakan tarif progresif Pasal 17 UU PPh, yaitu 5% untuk lapisan sampai dengan Rp60.000.000, 15% untuk lapisan Rp60.000.000–Rp250.000.000, 25% untuk lapisan Rp250.000.000–Rp500.000.000, 30% untuk lapisan Rp500.000.000–Rp5.000.000.000, dan 35% untuk lapisan di atas Rp5.000.000.000.
Berbeda dengan JHT yang dicairkan sekaligus, penarikan uang manfaat pensiun yang dilakukan secara bertahap oleh peserta program pensiun—sesuai PMK 168/2023—dihitung dengan mengalikan tarif Pasal 17 ayat (1) huruf a UU PPh terhadap masing-masing nilai penarikan, tanpa dihitung secara kumulatif antarperiode penarikan.
Kepemilikan Nomor Pokok Wajib Pajak (NPWP) menjadi hal penting dalam proses pencairan JHT maupun manfaat pensiun. Apabila peserta tidak memiliki NPWP, tarif PPh Pasal 21 yang dikenakan menjadi 20% lebih tinggi dari tarif normal yang seharusnya berlaku. Oleh karena itu, memastikan NPWP dalam status aktif sebelum melakukan pencairan menjadi langkah penting untuk menghindari potongan pajak yang tidak perlu.
BPJS Ketenagakerjaan selaku pemotong pajak akan menerbitkan bukti potong PPh Pasal 21 (Formulir 1721-A2) atas setiap pencairan yang dikenakan pajak. Apabila peserta menilai pemotongan pajak yang dilakukan tidak sesuai dengan ketentuan yang berlaku, peserta berhak mengajukan keberatan kepada Kantor Pelayanan Pajak (KPP) tempat terdaftar, dengan melampirkan bukti pendukung yang relevan.
Skema pengenaan pajak atas pencairan JHT dan manfaat pensiun cukup kompleks karena bergantung pada waktu, cara, dan riwayat pencairan yang telah dilakukan sebelumnya. Pemahaman yang tepat atas skema ini penting agar peserta dapat merencanakan waktu pencairan secara optimal—misalnya dengan mempertahankan saldo JHT hingga memasuki masa pensiun agar memperoleh manfaat tarif final yang lebih ringan, dibandingkan mencairkannya sebagian saat masih aktif bekerja yang dikenakan tarif progresif.
Setianing Rahayu & Partners siap membantu memberikan simulasi perhitungan pajak atas pencairan JHT maupun manfaat pensiun sesuai kondisi masing-masing, sekaligus membantu proses pengajuan keberatan apabila diperlukan.
Untuk konsultasi lebih lanjut, dapat menghubungi kami melalui konsultanpajakrahayu1@gmail.com atau 085210254902 / 087874236215.





 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com

Komentar Anda