
Contact Whatsapp085210254902
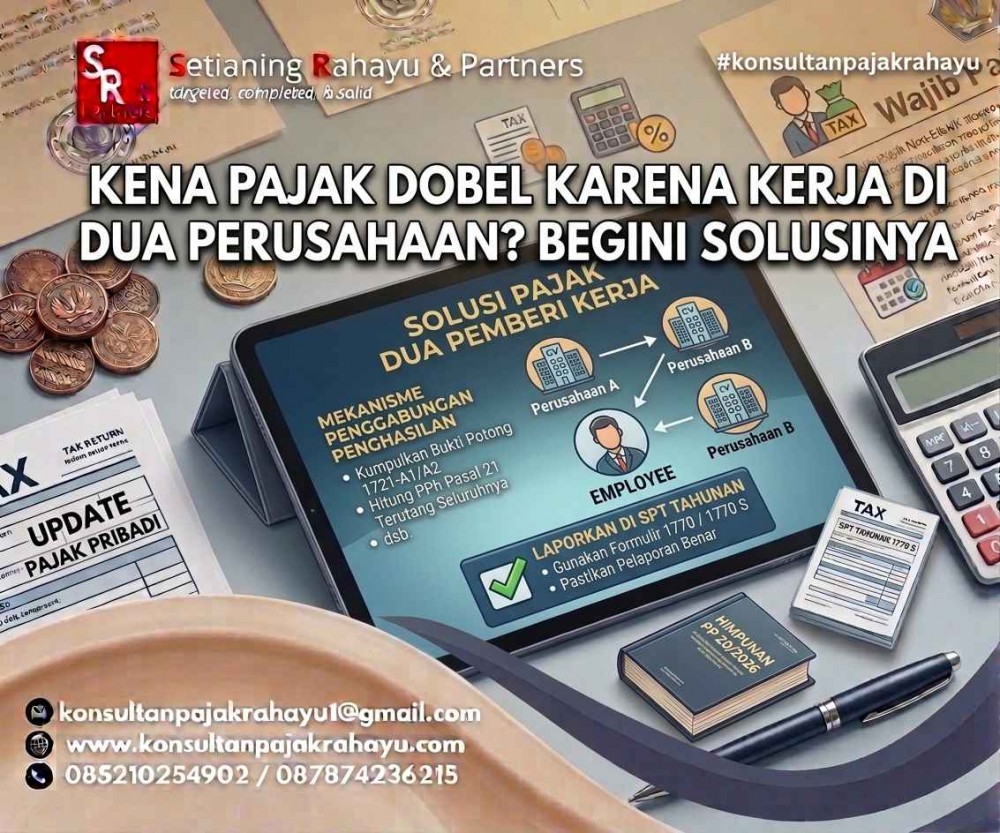
Tidak sedikit karyawan yang mengalami kebingungan saat mendapati Surat Pemberitahuan (SPT) Tahunan mereka berstatus kurang bayar padahal Pajak Penghasilan (PPh) Pasal 21 atas gaji sudah dipotong setiap bulan oleh perusahaan. Kondisi ini umumnya dialami oleh wajib pajak yang memiliki lebih dari satu pemberi kerja dalam satu tahun pajak baik karena bekerja di dua perusahaan secara bersamaan maupun karena pindah kerja di tengah tahun. Meskipun terasa seperti "pajak dobel", pada dasarnya kondisi ini merupakan bagian dari mekanisme rekonsiliasi pajak yang wajar.
Direktorat Jenderal Pajak (DJP) menjelaskan bahwa status kurang bayar tersebut umumnya terjadi karena perhitungan pajak yang dilakukan oleh masing-masing pemberi kerja bersifat parsial, yakni hanya berdasarkan penghasilan yang dibayarkan oleh perusahaan tersebut saja.
Sebagai ilustrasi, seorang karyawan bekerja di Perusahaan A pada awal tahun dan menerima gaji yang telah dipotong PPh Pasal 21. Di pertengahan tahun, karyawan tersebut pindah ke Perusahaan B dan kembali menerima gaji yang juga telah dipotong pajak oleh perusahaan yang baru. Karena masing-masing perusahaan hanya menghitung pajak atas penghasilan yang mereka bayarkan sendiri—dengan Penghasilan Tidak Kena Pajak (PTKP) yang turut diperhitungkan secara terpisah oleh masing-masing pemberi kerja—maka pemotongan pajak bulanan yang terjadi sepanjang tahun cenderung lebih kecil dibandingkan kewajiban pajak yang seharusnya.
Ketika seluruh penghasilan dari kedua pemberi kerja digabungkan dalam SPT Tahunan, total penghasilan setahun menjadi lebih besar, sehingga pajak terutang turut meningkat. Apabila jumlah pajak terutang tersebut lebih besar daripada total pajak yang telah dipotong oleh kedua pemberi kerja, maka hasil pelaporan SPT Tahunan akan menunjukkan status kurang bayar.
Penting dipahami bahwa kondisi ini bukan berarti wajib pajak dikenakan pajak dua kali atas penghasilan yang sama. SPT Tahunan pada dasarnya berfungsi sebagai proses rekonsiliasi antara pajak yang telah dipotong sepanjang tahun oleh masing-masing pemberi kerja dengan kewajiban pajak yang sebenarnya terutang atas total penghasilan setahun. PTKP yang berlaku hanya dihitung satu kali dalam SPT Tahunan, sehingga jika sebelumnya PTKP turut diperhitungkan oleh kedua pemberi kerja secara terpisah, hasil akhirnya adalah kekurangan bayar yang perlu dilunasi.
Untuk melaporkan SPT Tahunan dengan kondisi dua pemberi kerja atau lebih, wajib pajak perlu mempersiapkan:
Seluruh bukti potong dari setiap pemberi kerja wajib diinput ke dalam SPT Tahunan, dengan nilai yang digunakan adalah total dari seluruh bukti potong yang diterima. Proses ini dapat dilakukan melalui aplikasi e-Filing pada portal Coretax DJP, dengan mengisi data masing-masing pemotong pajak, nomor dan tanggal bukti potong, jenis pajak, serta jumlah PPh Pasal 21 yang telah dipotong oleh setiap pemberi kerja.
Sistem akan menghitung ulang total penghasilan neto setahun, dikurangi PTKP sesuai status wajib pajak, kemudian dikenakan tarif progresif sesuai Pasal 17 UU PPh untuk memperoleh pajak terutang yang sebenarnya. Selisih antara pajak terutang tersebut dengan total pajak yang telah dipotong oleh kedua pemberi kerja itulah yang menentukan status kurang bayar atau lebih bayar.
Apabila hasil rekonsiliasi menunjukkan kurang bayar, wajib pajak wajib melunasi kekurangan tersebut sebelum batas akhir pelaporan SPT Tahunan, yaitu tanggal 31 Maret untuk wajib pajak orang pribadi. Kelalaian dalam melunasi kekurangan bayar tersebut dapat menimbulkan sanksi administrasi berupa bunga keterlambatan.
Memiliki lebih dari satu pemberi kerja dalam satu tahun pajak bukan berarti wajib pajak dikenakan pajak secara berganda, melainkan memerlukan proses penggabungan dan rekonsiliasi penghasilan yang cermat dalam SPT Tahunan. Kesalahan dalam mempersiapkan dokumen atau melakukan penggabungan dapat berisiko menimbulkan kurang bayar yang tidak terduga.
Setianing Rahayu & Partners siap membantu proses penggabungan bukti potong dan penghitungan pajak terutang bagi wajib pajak dengan lebih dari satu pemberi kerja, sekaligus memastikan pelaporan SPT Tahunan berjalan tepat dan sesuai ketentuan.
Untuk konsultasi lebih lanjut, dapat menghubungi kami melalui konsultanpajakrahayu1@gmail.com atau 085210254902 / 087874236215.








 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com



Komentar Anda