Contact Whatsapp085210254902
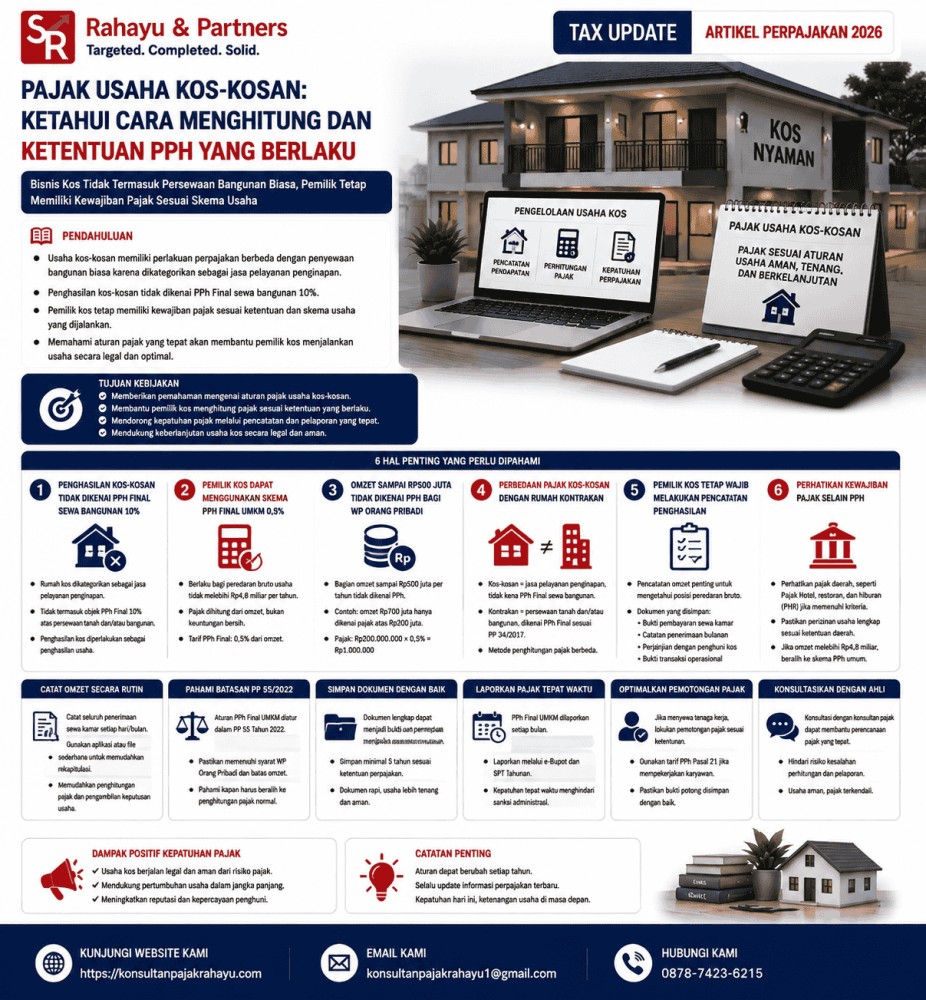
Pajak Usaha Kos-Kosan: Ketahui Cara Menghitung dan Ketentuan PPh yang Berlaku
Bisnis Kos Tidak Termasuk Persewaan Bangunan Biasa, Pemilik Tetap Memiliki Kewajiban Pajak Sesuai Skema Usaha
Bisnis rumah kos menjadi salah satu bentuk usaha yang cukup banyak diminati masyarakat karena memberikan potensi penghasilan rutin melalui pembayaran sewa kamar. Namun, masih banyak pemilik kos yang belum memahami bagaimana perlakuan perpajakan atas penghasilan yang diperoleh dari usaha tersebut.
Dari sisi perpajakan, usaha kos-kosan memiliki perlakuan yang berbeda dengan penyewaan rumah atau bangunan pada umumnya. Penghasilan dari rumah kos tidak termasuk dalam kategori persewaan tanah dan/atau bangunan yang dikenai PPh Final sebesar 10%, karena rumah kos dikategorikan sebagai bagian dari jasa pelayanan penginapan.
Meskipun demikian, bukan berarti penghasilan dari usaha kos terbebas dari kewajiban pajak. Pemilik kos tetap perlu memperhatikan ketentuan Pajak Penghasilan (PPh) sesuai dengan skema usaha yang dijalankan.
1. Penghasilan Kos-Kosan Tidak Dikenai PPh Final Sewa Bangunan 10%
Salah satu kesalahpahaman yang sering terjadi adalah anggapan bahwa seluruh penghasilan dari properti otomatis dikenai PPh Final atas persewaan tanah dan/atau bangunan.
Berdasarkan Peraturan Pemerintah Nomor 34 Tahun 2017, penghasilan dari persewaan tanah dan/atau bangunan memang dikenai PPh Final. Namun, ketentuan tersebut mengecualikan penghasilan yang berasal dari jasa pelayanan penginapan beserta akomodasinya, termasuk rumah kos.
Artinya, pemilik rumah kos tidak menggunakan mekanisme PPh Final 10% sebagaimana pemilik usaha kontrakan atau penyewaan gedung.
Penghasilan dari usaha kos kemudian diperlakukan sebagai penghasilan usaha yang mengikuti ketentuan perpajakan sesuai kondisi Wajib Pajak.
2. Pemilik Kos Dapat Menggunakan Skema PPh Final UMKM 0,5%
Bagi pemilik kos yang memenuhi kriteria sebagai pelaku usaha dengan peredaran bruto tertentu, penghasilan dari usaha kos dapat menggunakan fasilitas PPh Final UMKM dengan tarif 0,5%.
Ketentuan tersebut berlaku bagi Wajib Pajak yang memiliki peredaran bruto usaha tidak melebihi Rp4,8 miliar dalam satu tahun pajak serta memenuhi persyaratan sesuai regulasi yang berlaku.
Melalui skema ini, penghitungan pajak menjadi lebih sederhana karena pajak dihitung berdasarkan omzet usaha, bukan berdasarkan keuntungan bersih setelah dikurangi biaya-biaya usaha.
Namun, pemilik kos tetap perlu melakukan pencatatan atas seluruh penerimaan agar dapat mengetahui jumlah omzet yang menjadi dasar penghitungan pajak.
3. Omzet Sampai Rp500 Juta Tidak Dikenai PPh bagi Wajib Pajak Orang Pribadi
Selain tarif PPh Final UMKM 0,5%, terdapat fasilitas tambahan bagi Wajib Pajak Orang Pribadi yang menjalankan usaha.
Berdasarkan ketentuan yang berlaku, bagian peredaran bruto usaha sampai dengan Rp500 juta dalam satu tahun pajak tidak dikenai PPh bagi Wajib Pajak Orang Pribadi yang memenuhi ketentuan penggunaan PPh Final UMKM.
Sebagai contoh:
Bapak Andi memiliki usaha kos dengan omzet selama satu tahun sebesar Rp700 juta.
Maka perhitungannya:
Omzet yang dikenai pajak:
Rp700.000.000 - Rp500.000.000 = Rp200.000.000
PPh Final:
Rp200.000.000 × 0,5%
= Rp1.000.000
Dengan demikian, pajak tidak dihitung dari seluruh omzet Rp700 juta, melainkan hanya atas bagian omzet yang melebihi batas fasilitas Rp500 juta.
4. Perbedaan Pajak Kos-Kosan dengan Rumah Kontrakan
Meskipun sama-sama berkaitan dengan properti, usaha kos dan kontrakan memiliki perlakuan pajak yang berbeda.
Pada usaha kontrakan, penghasilan dari penyewaan tanah dan/atau bangunan termasuk dalam objek PPh Final berdasarkan PP Nomor 34 Tahun 2017 dengan tarif tertentu.
Sementara itu, rumah kos dikategorikan sebagai jasa pelayanan penginapan sehingga tidak termasuk dalam pengenaan PPh Final sewa bangunan tersebut.
Perbedaan karakteristik usaha inilah yang menyebabkan metode penghitungan pajak antara pemilik kontrakan dan pemilik kos tidak dapat disamakan.
5. Pemilik Kos Tetap Wajib Melakukan Pencatatan Penghasilan
Walaupun terdapat kemudahan melalui skema PPh Final UMKM, pemilik kos tetap perlu memiliki administrasi usaha yang tertib.
Pencatatan penghasilan diperlukan untuk mengetahui jumlah omzet tahunan dan menentukan apakah Wajib Pajak masih memenuhi kriteria penggunaan tarif PPh Final UMKM.
Selain itu, pencatatan juga dapat membantu pemilik usaha apabila terdapat pemeriksaan atau permintaan klarifikasi dari otoritas pajak.
Beberapa dokumen yang sebaiknya disimpan antara lain:
6. Perhatikan Kewajiban Pajak Selain PPh
Dalam menjalankan usaha kos, pemilik usaha tidak hanya perlu memperhatikan Pajak Penghasilan, tetapi juga aspek perpajakan daerah yang mungkin berlaku sesuai kebijakan pemerintah daerah masing-masing.
Ketentuan pajak daerah dapat berbeda tergantung lokasi usaha dan aturan yang diterapkan pemerintah daerah setempat.
Oleh karena itu, pemilik kos perlu memahami apakah kegiatan usahanya memiliki kewajiban pajak daerah selain kewajiban PPh sebagai pengusaha.
7. Pentingnya Memahami Ketentuan Pajak bagi Pelaku Usaha Properti
Banyak masyarakat memilih bisnis kos sebagai sumber penghasilan pasif, tetapi masih belum memahami bahwa setiap penghasilan usaha tetap memiliki konsekuensi perpajakan.
Kesalahan dalam menentukan jenis pajak dapat menyebabkan pemilik usaha melakukan pembayaran yang tidak sesuai ketentuan atau justru melewatkan kewajiban yang seharusnya dipenuhi.
Dengan memahami karakteristik usaha kos, pemilik dapat menentukan metode penghitungan pajak yang tepat serta menghindari risiko administrasi di kemudian hari.
Kesimpulan
Usaha kos-kosan memiliki perlakuan perpajakan yang berbeda dengan penyewaan bangunan pada umumnya. Penghasilan dari rumah kos tidak dikenai PPh Final sewa bangunan 10% karena termasuk dalam kategori jasa pelayanan penginapan.
Namun, pemilik kos tetap memiliki kewajiban perpajakan atas penghasilan yang diperoleh. Apabila memenuhi persyaratan sebagai pelaku usaha dengan peredaran bruto tertentu, pemilik kos dapat menggunakan skema PPh Final UMKM sebesar 0,5% dengan memperhatikan batas omzet yang berlaku.





 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com

Komentar Anda