Contact Whatsapp085210254902
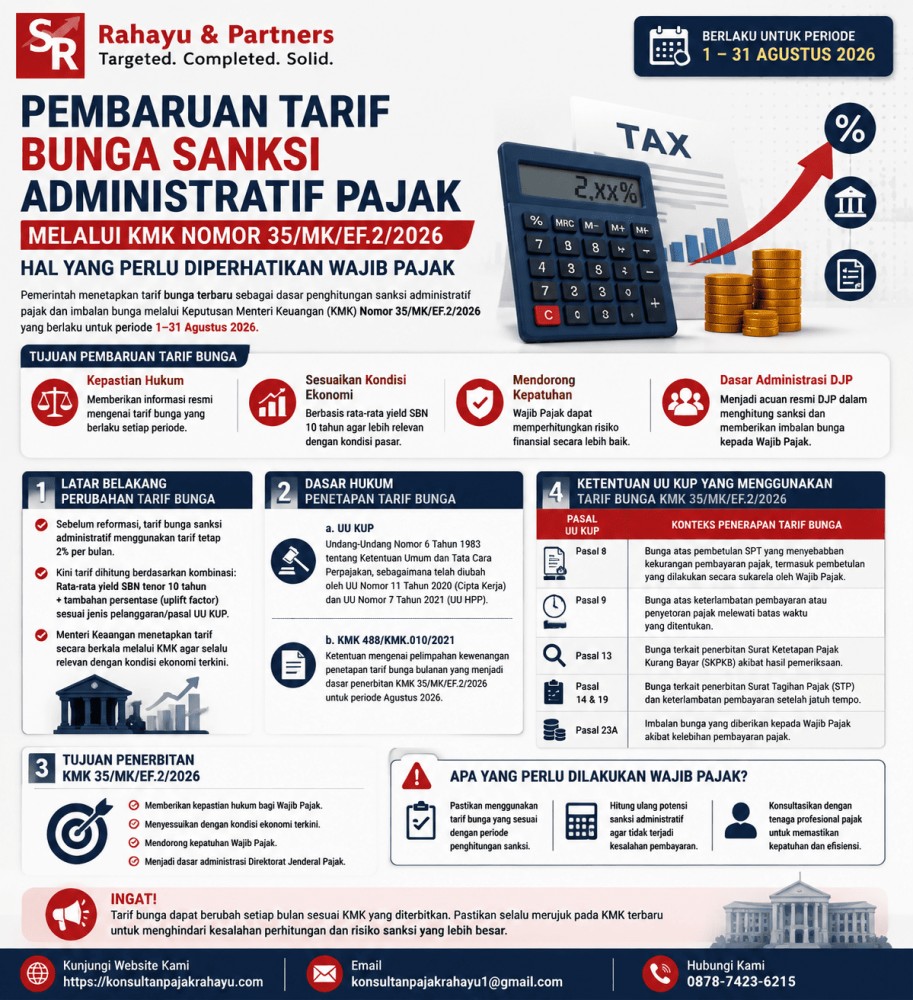
Pembaruan Tarif Bunga Sanksi Administratif Pajak melalui KMK Nomor 35/MK/EF.2/2026:
Dalam rangka memberikan kepastian hukum serta menyesuaikan kebijakan perpajakan dengan perkembangan kondisi ekonomi, pemerintah secara berkala melakukan pembaruan terhadap tarif bunga yang digunakan sebagai dasar penghitungan sanksi administratif perpajakan maupun pemberian imbalan bunga kepada Wajib Pajak.
Pembaruan terbaru diterbitkan melalui Keputusan Menteri Keuangan (KMK) Nomor 35/MK/EF.2/2026 tentang Tarif Bunga sebagai Dasar Penghitungan Sanksi Administratif Pajak dan Imbalan Bunga. Ketentuan ini menetapkan tarif bunga yang berlaku untuk periode 1 Agustus 2026 sampai dengan 31 Agustus 2026, dan ditetapkan pada 30 Juli 2026 oleh Direktur Strategi Stabilisasi Ekonomi atas nama Menteri Keuangan.
Perubahan tarif bunga ini penting bagi Wajib Pajak karena besarannya berpengaruh langsung terhadap jumlah kewajiban tambahan yang harus dibayarkan apabila terjadi keterlambatan pembayaran pajak, pembetulan Surat Pemberitahuan (SPT) yang menyebabkan kurang bayar, maupun kondisi lain yang menimbulkan sanksi administratif berdasarkan Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP). Artikel ini merangkum poin-poin penting yang perlu dipahami klien sebelum periode berlakunya tarif berakhir pada 31 Agustus 2026.
Sebelum reformasi perpajakan melalui Undang-Undang Cipta Kerja dan Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP), sanksi administratif berupa bunga dalam ketentuan perpajakan menggunakan tarif tetap sebesar 2% per bulan.
Setelah perubahan regulasi tersebut, mekanisme penghitungan bunga berubah menjadi lebih dinamis dengan mempertimbangkan perkembangan kondisi ekonomi dan pasar keuangan. Tarif bunga sanksi administratif kini ditentukan berdasarkan kombinasi antara:
Menteri Keuangan menetapkan tarif bunga tersebut secara berkala melalui KMK agar besaran sanksi yang dikenakan tetap relevan dengan kondisi ekonomi terkini. Dengan mekanisme ini, tarif bunga perpajakan dapat berubah setiap bulan, sehingga Wajib Pajak perlu memastikan tarif yang digunakan sudah sesuai dengan periode penghitungan sanksi yang berlaku.
Penetapan tarif bunga berdasarkan KMK Nomor 35/MK/EF.2/2026 bersumber dari beberapa dasar hukum berikut:
a. Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP)
Ketentuan mengenai sanksi administratif berupa bunga dan imbalan bunga diatur dalam berbagai pasal UU KUP, yang kemudian mengalami perubahan melalui Undang-Undang Nomor 11 Tahun 2020 tentang Cipta Kerja dan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP).
b. KMK Nomor 488/KMK.010/2021
Ketentuan ini menjadi dasar pelimpahan kewenangan penetapan tarif bunga bulanan kepada pihak yang berwenang untuk menetapkan tarif secara berkala setiap bulannya — termasuk KMK Nomor 35/MK/EF.2/2026 untuk periode Agustus 2026.
Penerbitan tarif bunga terbaru ini memiliki beberapa tujuan utama:
Tarif bunga dalam KMK Nomor 35/MK/EF.2/2026 digunakan untuk berbagai ketentuan sanksi dan imbalan bunga dalam UU KUP, sebagaimana dirangkum pada tabel berikut:
|
Pasal UU KUP |
Konteks Penerapan Tarif Bunga |
|---|---|
|
Pasal 8 |
Bunga atas pembetulan SPT yang menyebabkan kekurangan pembayaran pajak, termasuk pembetulan yang dilakukan secara sukarela oleh Wajib Pajak. |
|
Pasal 9 |
Bunga atas keterlambatan pembayaran atau penyetoran pajak melewati batas waktu yang ditentukan. |
|
Pasal 13 |
Bunga terkait penerbitan Surat Ketetapan Pajak Kurang Bayar (SKPKB) akibat hasil pemeriksaan. |
|
Pasal 14 & 19 |
Bunga terkait penerbitan Surat Tagihan Pajak (STP) dan keterlambatan pembayaran setelah jatuh tempo. |
|
Pasal 11, 17B & 27B |
Dasar pemberian imbalan bunga kepada Wajib Pajak yang berhak atas pengembalian kelebihan pembayaran pajak. |
Dalam praktiknya, Wajib Pajak yang menemukan kesalahan pelaporan SPT dan melakukan pembetulan secara sukarela tetap perlu memperhitungkan bunga atas kekurangan pembayaran sesuai Pasal 8 UU KUP, sehingga semakin cepat pembetulan dilakukan, semakin kecil pula akumulasi bunga yang timbul.
Tarif bunga bulanan tidak ditentukan secara langsung, melainkan melalui formula tertentu, yaitu rata-rata yield SBN 10 tahun ditambah uplift factor, kemudian dibagi 12 bulan. Tahapan perhitungannya adalah sebagai berikut:
Melalui mekanisme tersebut, pemerintah menghasilkan beberapa tingkat tarif sanksi administratif yang berbeda-beda sesuai dengan jenis pelanggaran yang diatur dalam UU KUP — bukan tarif tunggal yang berlaku merata untuk semua jenis sanksi.
Untuk periode 1–31 Agustus 2026, KMK Nomor 35/MK/EF.2/2026 menetapkan tarif sebagai berikut:
|
Jenis Tarif Bunga |
Besaran Periode Agustus 2026 |
|---|---|
|
Sanksi administratif (per bulan) |
0,60% s.d. 2,27%, tergantung jenis pelanggaran/pasal |
|
Imbalan bunga kepada Wajib Pajak (per bulan) |
0,60% |
Tarif sanksi administratif berada pada rentang 0,60% sampai dengan 2,27% per bulan, dengan besaran yang bervariasi menjadi lima tingkatan tergantung jenis pelanggaran dan pasal yang menjadi dasar pengenaannya. Tarif ini tercatat lebih tinggi dibandingkan periode Juli 2026, sehingga potensi beban sanksi bagi keterlambatan atau kekurangan pembayaran pajak pada bulan Agustus turut meningkat. Sementara itu, tarif imbalan bunga bagi Wajib Pajak yang berhak atas pengembalian kelebihan pembayaran pajak ditetapkan sebesar 0,60% per bulan, juga lebih tinggi dibandingkan bulan sebelumnya.
KMK Nomor 35/MK/EF.2/2026 menjadi salah satu pembaruan penting dalam administrasi perpajakan karena menetapkan tarif bunga terbaru yang menjadi dasar penghitungan sanksi administratif dan imbalan bunga untuk periode 1–31 Agustus 2026. Beberapa poin kunci yang perlu diingat:
Pemahaman terhadap perubahan tarif bunga ini tidak hanya membantu Wajib Pajak mengurangi risiko sanksi, tetapi juga menjadi bagian penting dari strategi pengelolaan kepatuhan pajak yang efektif. Mengingat tarif ini diperbarui setiap bulan, klien disarankan untuk senantiasa mengonfirmasi tarif terbaru sebelum melakukan penghitungan kewajiban maupun hak atas bunga pajak. Tim konsultan kami siap membantu memantau perkembangan tarif bunga serta melakukan simulasi dampaknya terhadap kewajiban perpajakan Bapak/Ibu.





 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com

Komentar Anda