
Contact Whatsapp085210254902
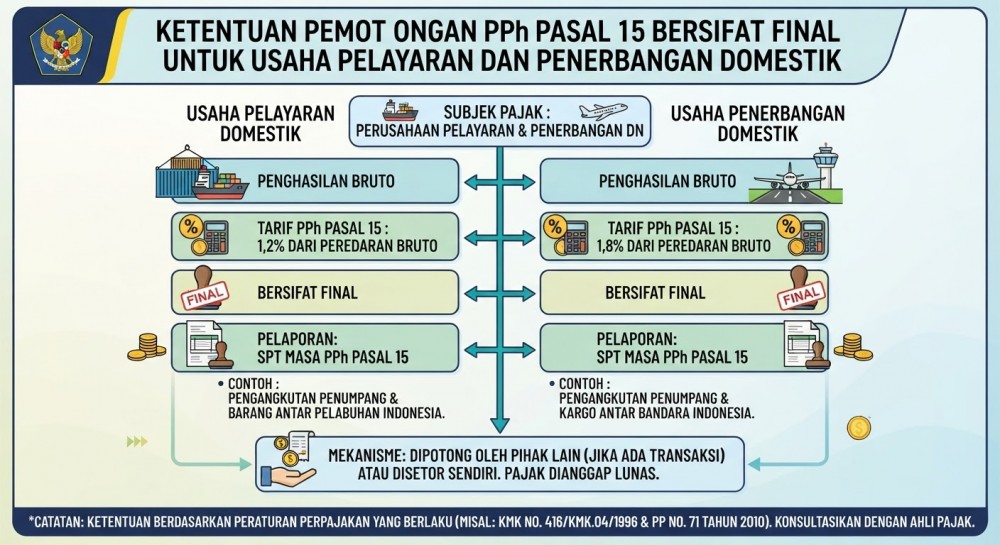
Sektor logistik, angkutan laut, dan transportasi udara memegang peran krusial sebagai penghubung kepulauan nusantara. Mengingat karakteristik operasional industri transportasi yang memiliki siklus modal besar dan perputaran biaya yang cepat, pemerintah menetapkan rezim pemotongan Pajak Penghasilan khusus melalui ketentuan PPh Pasal 15. Pajak ini mengatur penghitungan PPh yang bersifat final bagi perusahaan pelayaran dalam negeri maupun perusahaan penerbangan komersial dalam negeri berdasarkan norma perhitungan peredaran bruto tertentu.
Berdasarkan aturan yang berlaku, setiap pengguna jasa yang menggunakan jasa angkutan pelayaran atau penerbangan dalam negeri wajib memotong PPh Pasal 15 sebesar persentase tertentu (misalnya 1,2% untuk pelayaran dalam negeri) dari jumlah peredaran bruto atau nilai carter/sewa kapal dan pesawat. Pihak perusahaan transportasi tidak perlu menghitung laba rugi komersial secara rumit untuk keperluan pajak penghasilan periodik tersebut, melainkan cukup melampirkan bukti potong PPh Pasal 15 yang diterbitkan oleh pemberi penghasilan. Skema norma final ini memberikan kepastian nilai beban pajak yang sangat efisien bagi kelangsungan operasional industri logistik nasional.
Kesimpulan: Penggunaan tarif norma PPh Pasal 15 yang bersifat final memberikan kemudahan kalkulasi biaya dan kepastian hukum bagi pelaku industri transportasi logistik.








 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com



Komentar Anda