
Contact Whatsapp085210254902
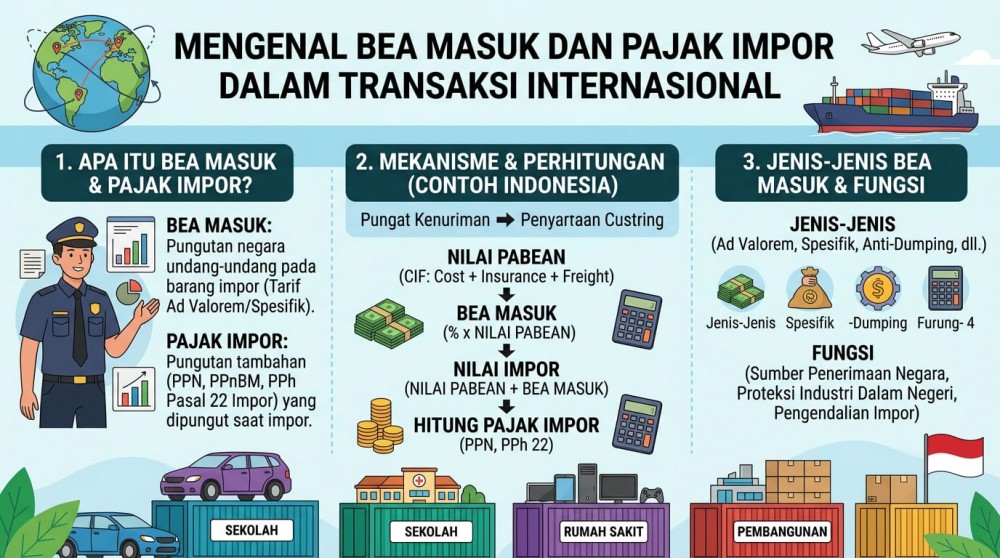
Seiring menjamurnya perdagangan elektronik lintas batas, transaksi impor barang konsumsi dari luar negeri kian marak dilakukan oleh masyarakat. Namun, setiap barang yang melewati daerah pabean Indonesia dikenakan aturan fiskal khusus berupa Bea Masuk dan Pajak Dalam Rangka Impor. Bea Masuk adalah pungutan negara atas barang yang dimasukkan ke dalam daerah pabean, sementara pajak impornya mencakup Pajak Pertambahan Nilai impor serta Pajak Penghasilan Pasal 22 impor dengan memperhitungkan nilai pabean serta batas pembebasan nilai tertentu. Kebijakan ini memiliki dua tujuan strategis utama, yakni melindungi industri hasil usaha mikro, kecil, menengah serta manufaktur dalam negeri agar tidak tergerus oleh serbuan produk impor berharga sangat murah, sekaligus memastikan transaksi perdagangan internasional memberikan kontribusi langsung pada penerimaan kas negara.
Kesimpulan: Pengenaan bea masuk dan pajak impor berfungsi sebagai alat kontrol fiskal untuk menciptakan iklim persaingan yang adil antara produsen lokal dan barang luar negara.








 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com



Komentar Anda