Contact Whatsapp085210254902
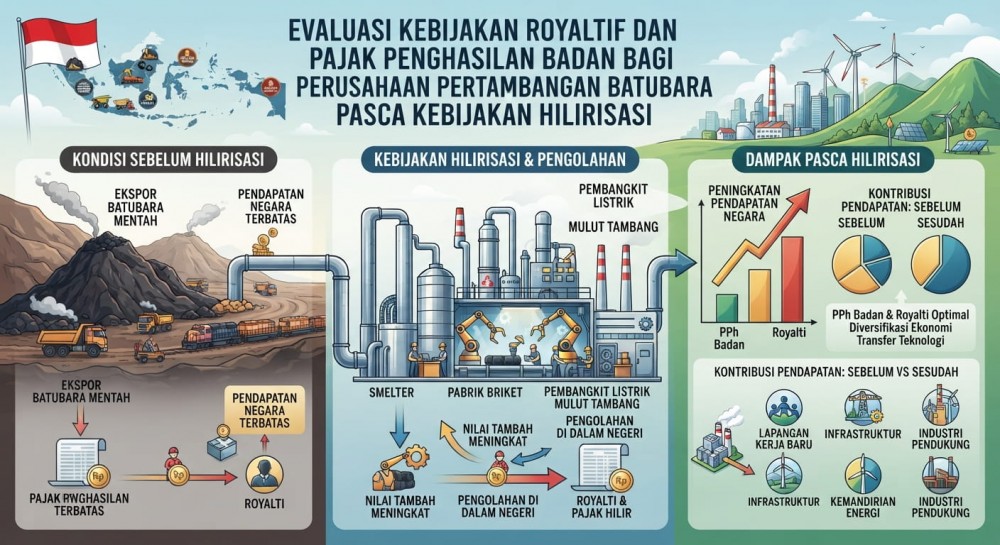
Menganalisis beban kewajiban finansial korporasi pertambangan batubara pemegang Izin Usaha Pertambangan Khusus (IUPK) di tengah gelombang kebijakan hilirisasi mineral dan batubara nasional. Peneliti mengkaji bagaimana penyesuaian struktur tarif royalti progresif berdasarkan fluktuasi harga komoditas global berinteraksi dengan pengenaan Pajak Penghasilan Badan dan kewajiban kontribusi pasca tambang. Artikel ini meneliti apakah beban fiskal ganda tersebut mampu menyeimbangkan tujuan optimalisasi penerimaan negara dengan upaya menjaga keberlangsungan investasi jangka panjang di sektor energi fosil yang sedang mengalami tekanan transisi global.
Kesimpulan: Kebijakan fiskal di sektor pertambangan harus dikalibrasi secara cermat agar penerimaan negara optimal tercapai tanpa mematikan iklim investasi di tengah transisi energi global.
Undang-Undang Terkait: UU Mineral dan Batubara (Minerba) serta UU PPh/UU HPP.





 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com

Komentar Anda