Contact Whatsapp085210254902
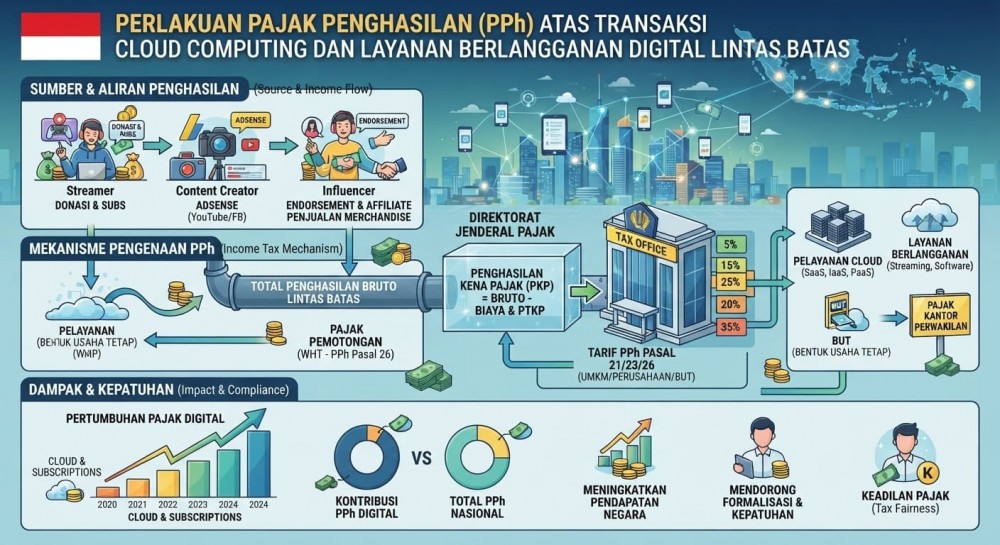
Mengkaji kompleksitas isu perpajakan internasional terkait penyediaan infrastruktur komputasi awan (cloud computing) serta langganan perangkat lunak sebagai layanan (Software as a Service / SaaS) oleh perusahaan multinasional asing yang tidak memiliki kehadiran fisik berbentuk Bentuk Usaha Tetap (BUT) di teritori Indonesia. Pembahasan difokuskan pada implementasi konsep kehadiran ekonomi signifikan (Significant Economic Presence) serta mekanisme pemotongan PPh Pasal 23 atau PPh Pasal 26 atas transaksi lintas yurisdiksi tersebut. Peneliti mengevaluasi efektivitas aturan pemungutan pajak luar negeri dalam mengamankan hak pemajakan domestik atas konsumsi layanan teknologi informasi global yang kian mendominasi lanskap korporasi modern.
Kesimpulan: Penegasan hak pemajakan melalui konsep kehadiran ekonomi digital merupakan langkah krusial bagi Indonesia untuk memastikan terciptanya keadilan perpajakan atas transaksi komputasi awan lintas batas.
Undang-Undang Terkait: UU PPh dan UU HPP juncto ketentuan Bentuk Usaha Tetap (BUT) dan transaksi perdagangan elektronik internasional.





 Alamat Kami:
 085210254902 (Telkomsel ) 087874236215 (XL)
 konsultanpajakrahayu1@gmail.com

Komentar Anda